中文马克思主义文库 -> 安瓦尔·谢克 -> 资本主义:竞争、冲突、危机
本章将阐释发达资本主义国家所具有的典型的长期经济模式. 这里论及的问题并非详尽无遗, 但对于理解资本主义制度的一般现象, 并从中推测其本质来说是至关重要的. 以这样的视角深入审视这一制度时, 诸如“循环”和“湍流调节”这样的概念会自然而然地浮现. 在下文中, 我将以美国作为主要例证, 因为它是最发达的国家, 而且一般而言, 美国有最好的可获得数据. 尽管如此, 我们探讨的这些模式是相当普遍的. 所有的数据来源和使用方法详见附录2.1.
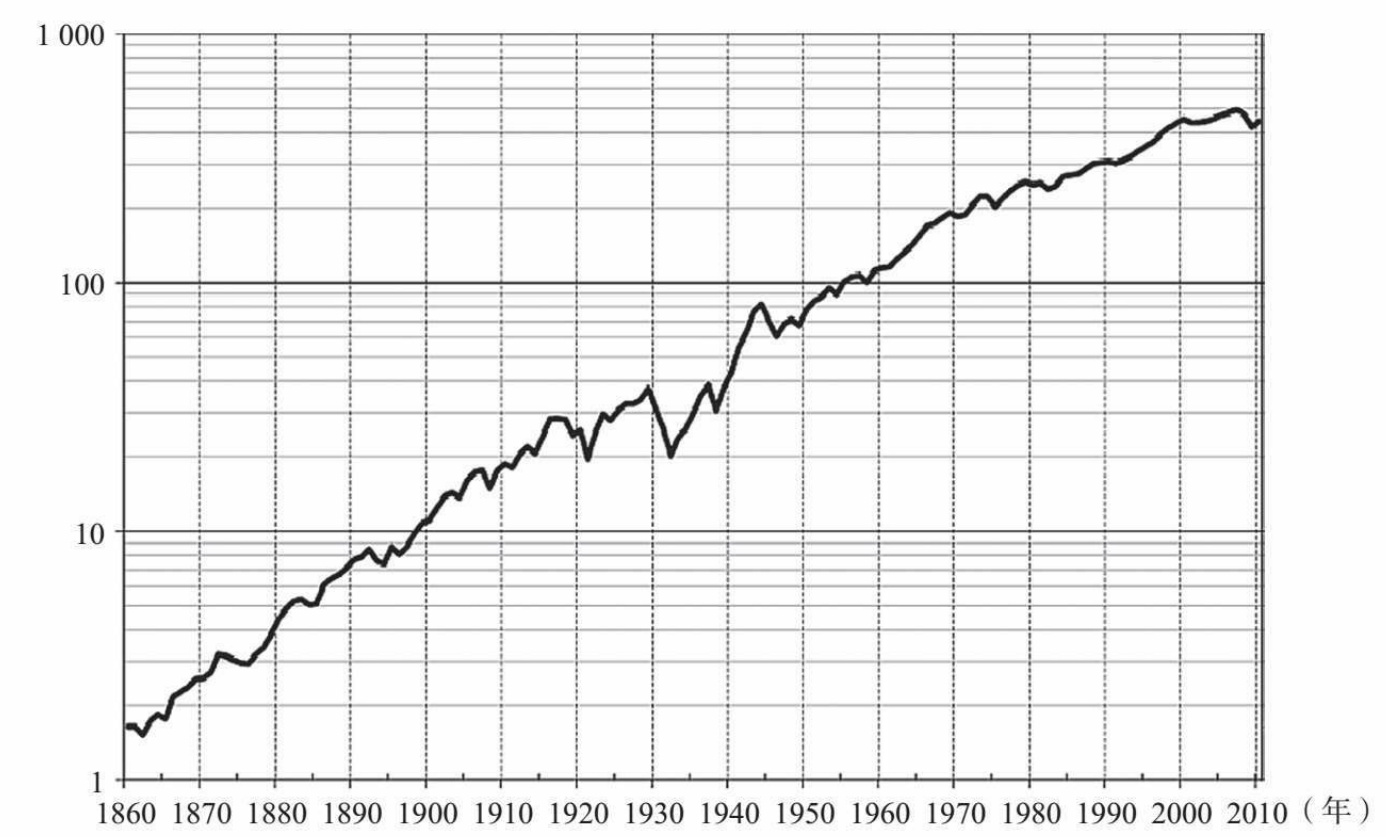
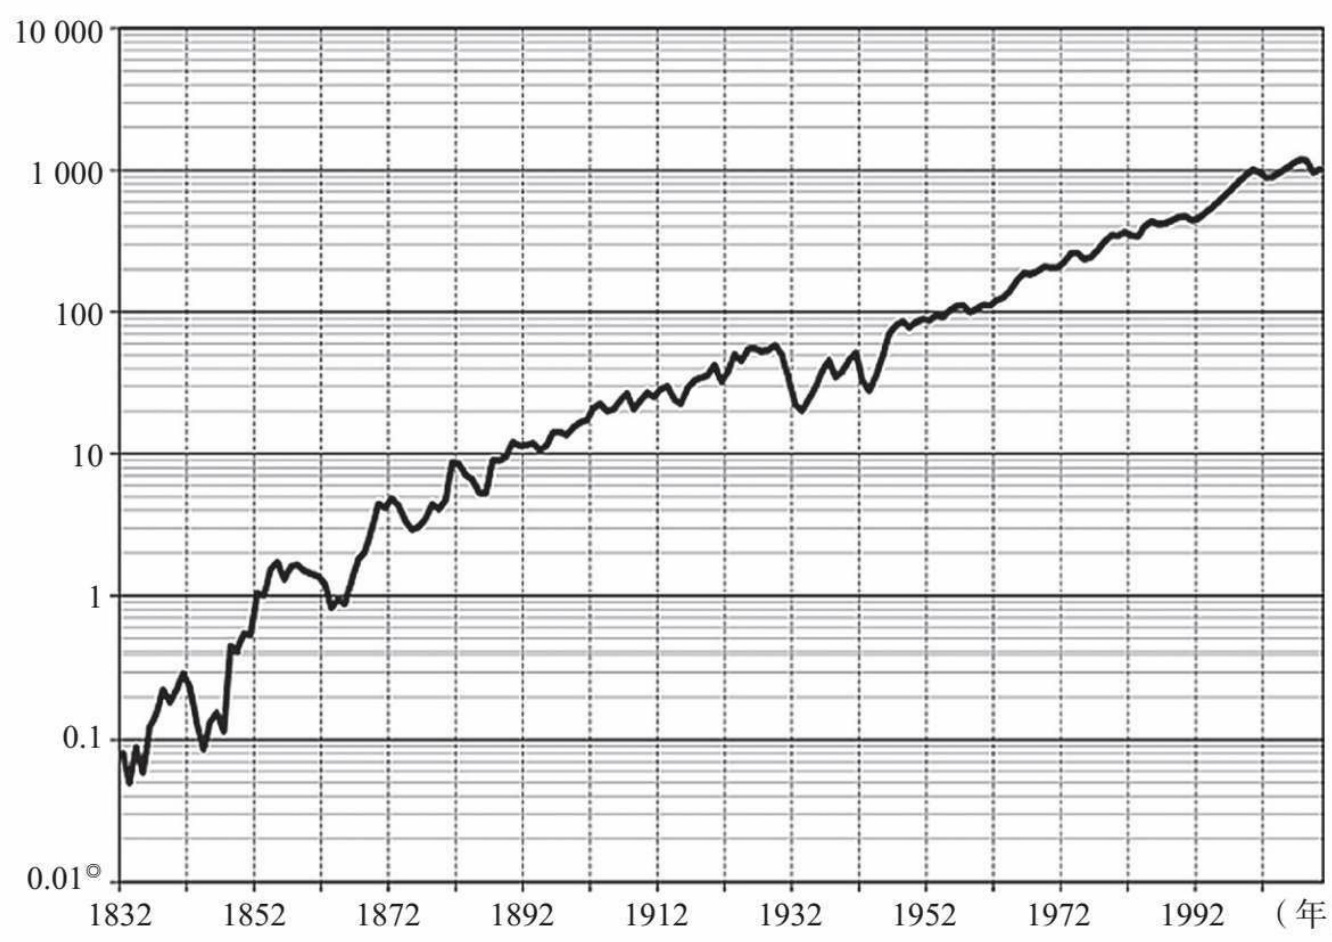
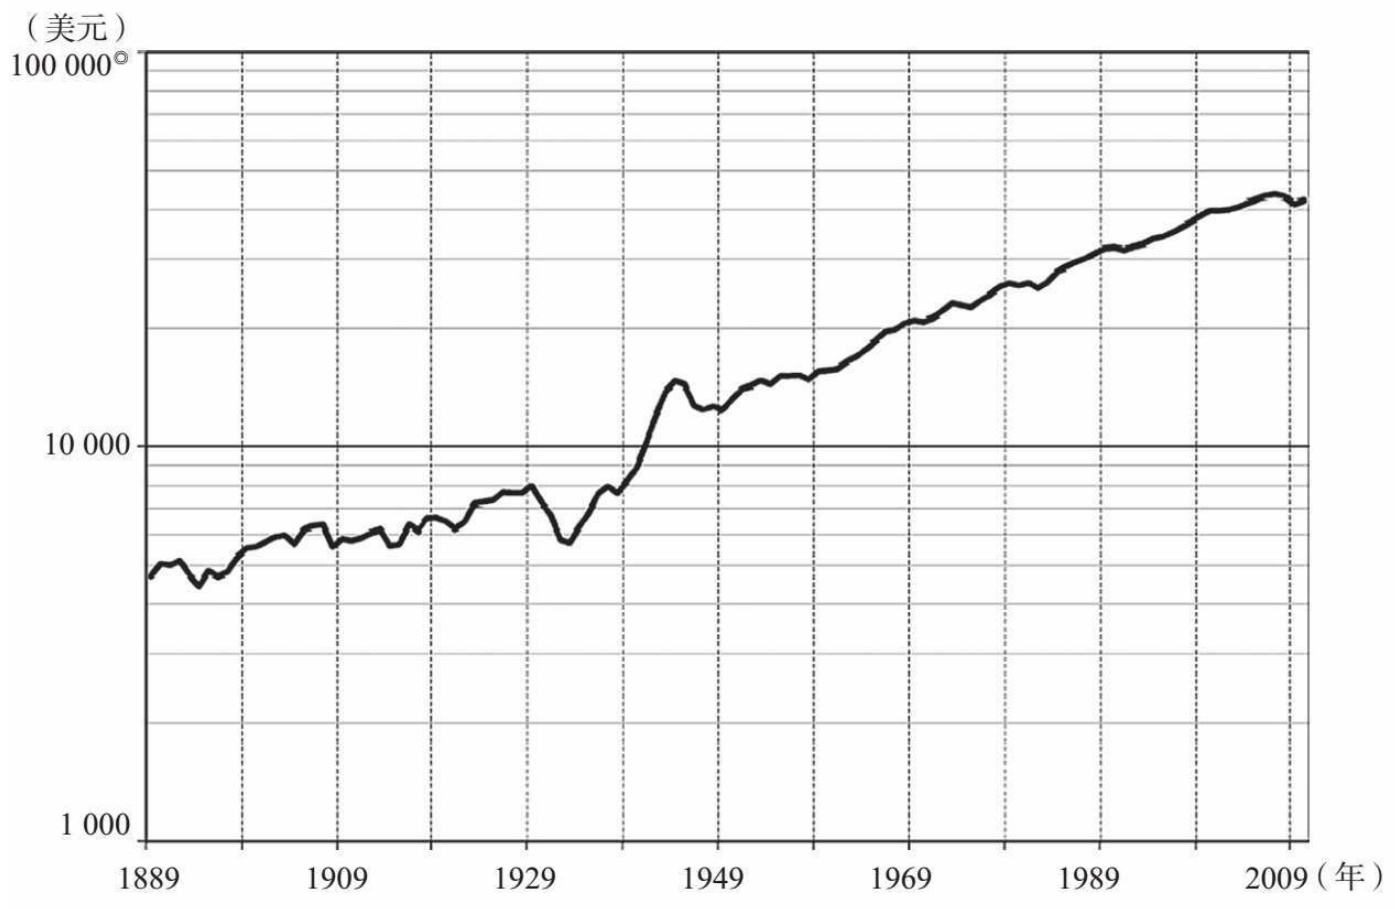
我们首先来观察一幅长期图景. 图2.1—图2.3分别描绘了美国约150年来工业生产、实际投资以及实际人均GDP的变化路径. 从图中可以明显看出, 资本主义制度的增长趋势势不可当. 像这样呈现很强的变化趋势的变量通常以其对数值作图, 这意味着曲线的斜率代表了变量的增长率. 从图中我们还可以清楚地看出, 增长率从长期来看并不是恒定的. 例如, 工业产出与投资均在较早时期拥有更高的平均增长率(斜率). 可以从图中得出的最后一点结论是: 增长总是呈现湍流特征,而且投资路径的湍流波动远比产出路径更为剧烈. 任何合格的增长理论都必须对诸如此类的模式做出解释.
接下来的三幅图显示出增长的另一面: 其内生固有的湍流性. 这些图描述了自1831年到现在产出围绕其增长趋势的波动状况. 图2.4A—图2. 4C由克利夫兰信托公司编制(Ayres 1939, table 9, appendix A, col.1) 1 , 它们显示了工商业活动中有周期性特点的构成要素的月度指标. 第一个显著特征是波动的循环再现: 繁荣与萧条、过度与不足反复出现且永不停止. 这些波动是不规则的, 但它们的不规则性是有界限的. 第二个显著特征是战争开始与经济上行以及战争结束与经济下滑之间的关联, 例如墨西哥战争、一战、二战、朝鲜战争和越南战争. 但在这些图中, 最为突出的要素恐怕是那些在当时被确认为是“大萧条”的经济创伤时期的反复出现: 19世纪40年代、19世纪70年代和20世纪30年代. 以上在经济史学家之中是众所周知的. 我之前论证过20世纪70年代出现了另一场波及整个发达世界的萧条(大滞胀), 我还将在第16章中说明, 我们至今仍未走出始于2007年年底的又一场萧条的阴影. 任何有关资本主义增长的合格理论都必须对这些事件做出解释, 并将其作为自身的重要组成部分.
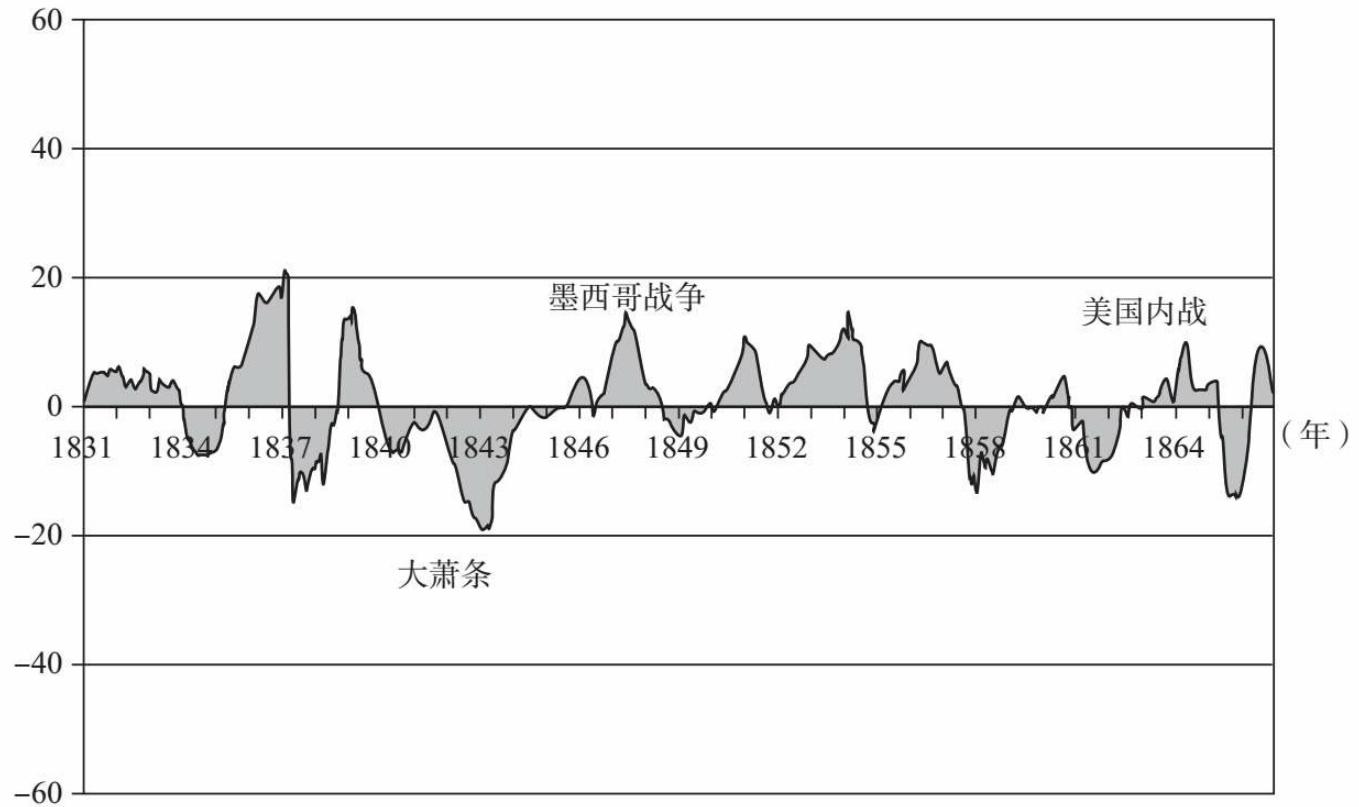
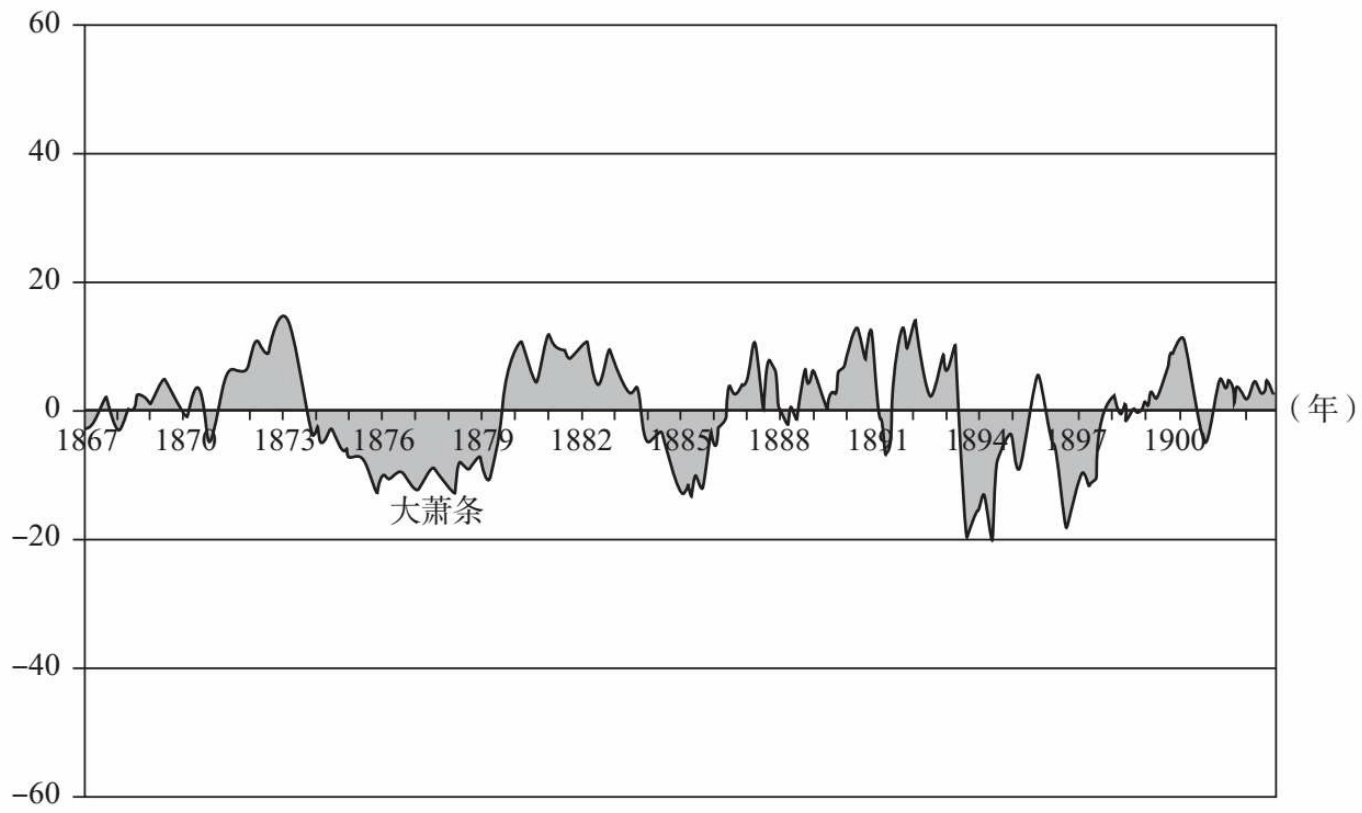
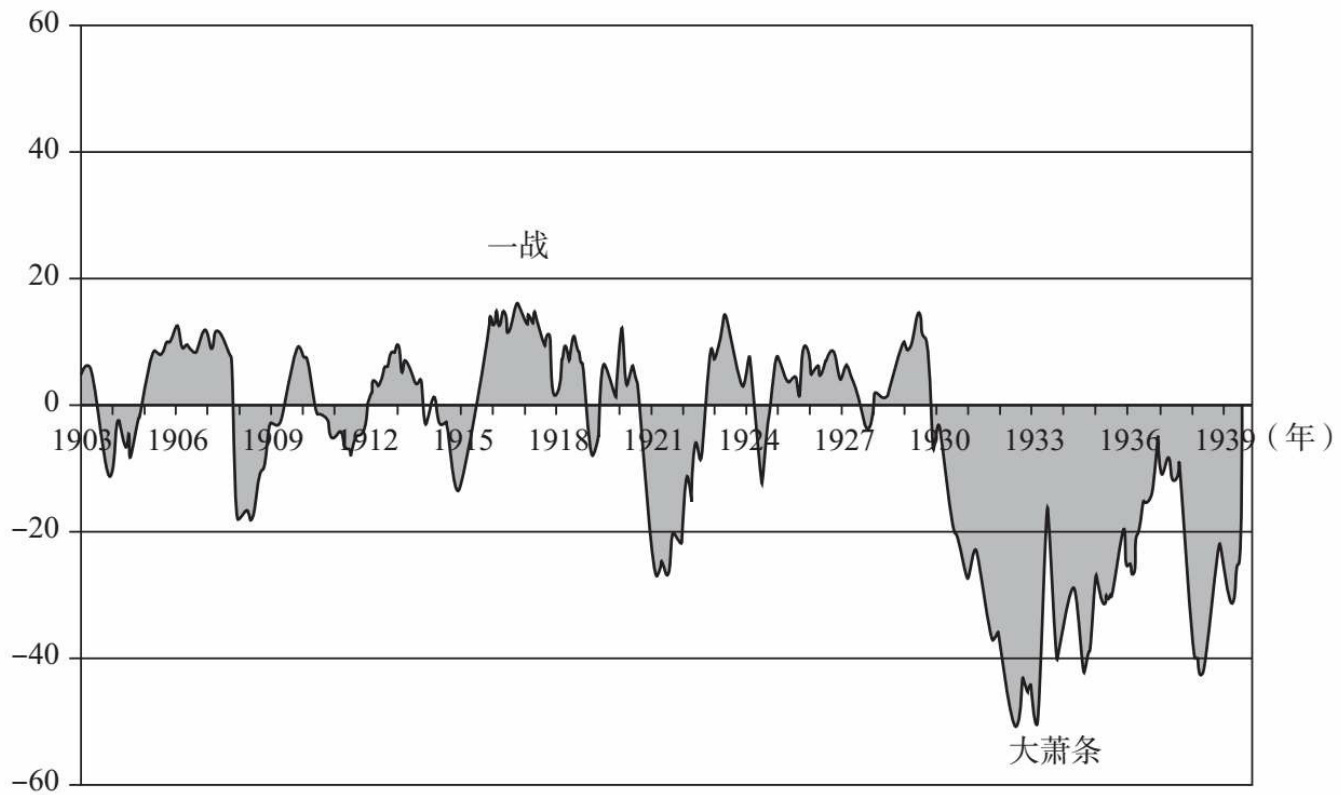
图2.5所示的制造业生产率指数(单位劳动时间的产出) 与雇员实际所得指数的变化路径引发了新的问题. 生产率的增长, 本质上是对技术变革的一种衡量, 2 其长期的稳定增长表明了技术进步在资本主义发展中的基础性作用. 我们将在本书第7章中看到, 对资本主义企业而言, 技术变革势在必行, 这根植于竞争由利润驱动的本质特征.3
发达资本主义的一个优势在于实际工资从长期来看通常也会增长. 的确, 实际工资看上去经常与生产率同步变动. 这造成一个错觉, 让人以为这二者是不可避免地联系在一起的. 这个错觉体现在许多经济模型赖以建立的“典型事实”. 然而, 资本主义的历史粉碎了这种自我安慰的想法. 图2.5清楚地表明, 在20世纪80年代初, 因里根政府对劳动力实施打击政策, 加之来自外国企业的竞争不断加剧, 美国制造业工人遭受了引人注目、一直持续至今的实际工资增长停滞. 4 生产率的增长为实际工资的潜在增长、因而每个工人实际消费的潜在增长提供了物质基础. 但是生产力水平的提高不会自动带来实际工资的增长. 二者之间的联系需要通过某些社会机制和制度机制建立(这往往来之不易), 而这些关联又总是存在被打破的可能.
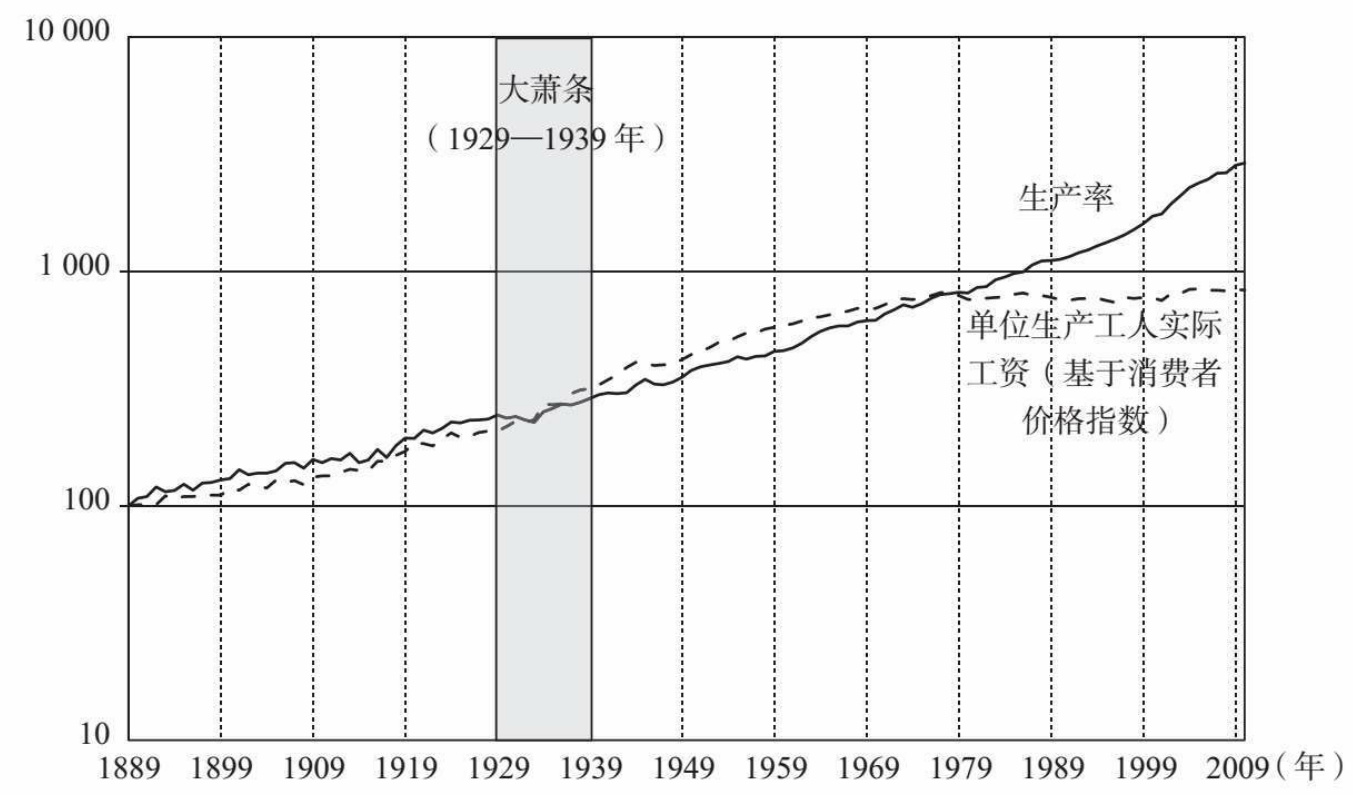
来源: 美国经济分析局和MeasuringWorth.com(\(1889=100\)).
此外, 这样的联系即便可以良好地维持下去, 也会受到严格的限制. 这是因为实际单位劳动力成本, 即实际工资与生产率的比率, 对企业而言极其重要. 5 在个体层面, 劳动力成本是总成本的重要组成部分, 并且单个企业要想在竞争中生存下来, 便一定不能允许其总成本相对于其竞争对手上升, 因此竞争不断驱使企业降低其实际单位成本. 在总体层面, 实际单位劳动力成本的增加降低了实际利润率. 考虑到后者, 图2.6描绘了实际单位劳动力成本在不同时期的不同状况: 1889—1909年, 由于生产率的增长快于实际工资的增长, 因此实际单位劳动力成本在这20年间下降;1909—1929年, 由于实际工资的增长追赶上了生产率的增长, 实际单位劳动力成本在这20年间相对稳定;在大萧条时期, 由于生产和价格(因而名义价值增加值)的崩溃快于工资支出的崩溃, 实际单位劳动力成本呈现异常增长;1947—1963年, 在所谓的美国劳动者的黄金时代, 实际单位劳动力成本又一次保持相对稳定;1963—2010年, 实际单位劳动力成本又呈现出不同寻常的、持续半个世纪之久的长期下滑趋势. 实际单位劳动力成本在黄金时代保持了稳定, 这让人们觉得工资会自动随着生产力的增长而增长. 随后半个世纪中实际单位劳动力成本的下降则终结了这一错觉. 现实情况是, 实际工资和生产率之间的关系总是冲突性的, 同时劳资之间的力量平衡也总是不断变化的(见第4章和第14章)
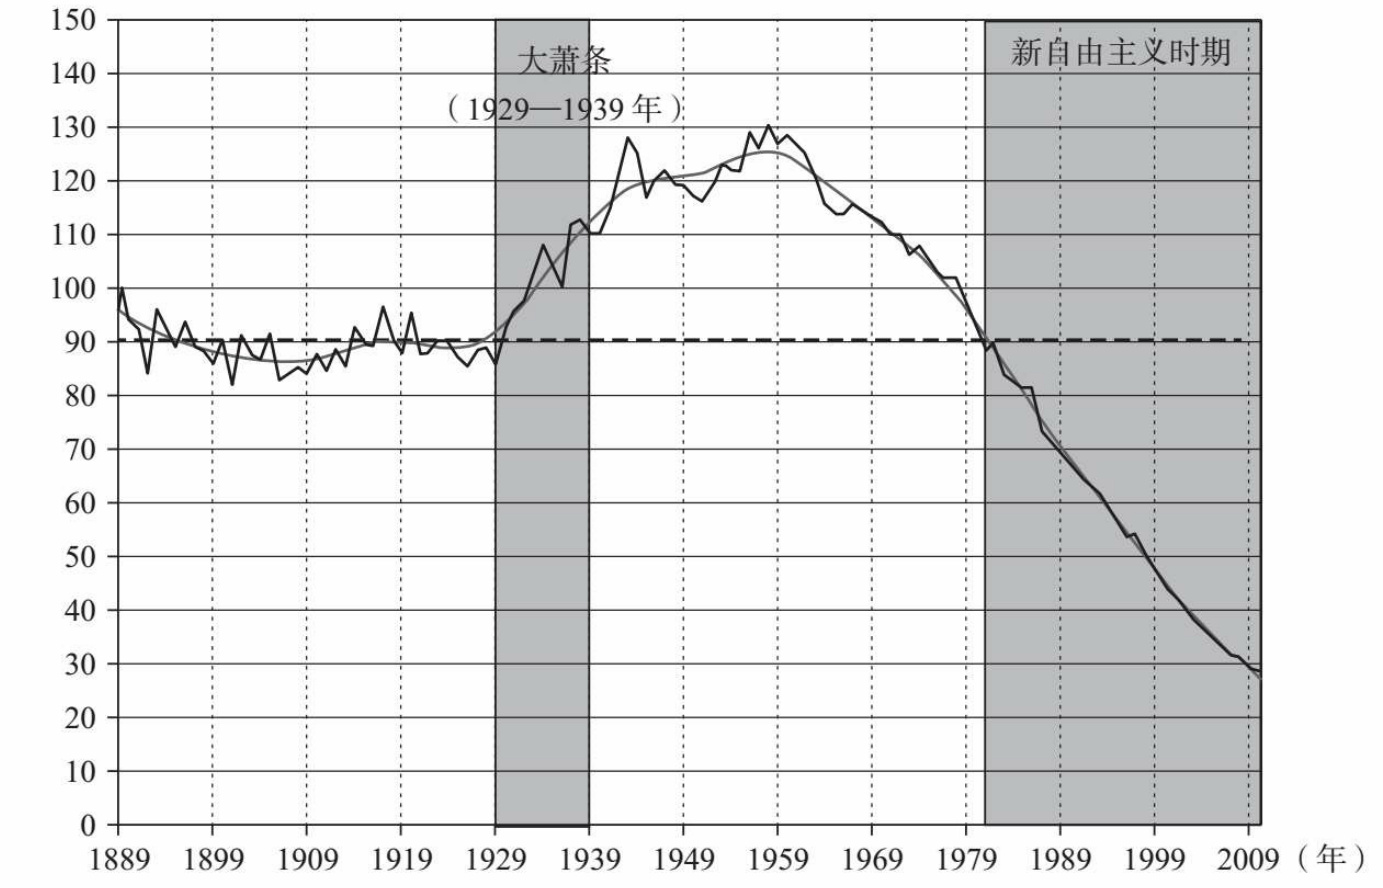
图2.7展示了1890—2010年 (官方)失业率的变化路径. 它生动地展现出历史上历次出现的大萧条对经济生活产生的巨大影响. 可以获取的数据涵盖了19世纪70年代的大萧条末期、20世纪30年代的大萧条时期及20世纪70年代的滞胀时期. 我们可以看到, 尽管萧条可能是无法避免的, 但是也有办法让它们看起来温和一些. 从历史标准来看, 20世纪70—80年代的失业率是之前两次大萧条以来持续存在的最高失业率水平. 然而, 失业率的峰值相较前两次大萧条低得多, 其平均水平也仅仅达到了此前两次大萧条的2/3. 这提醒我们, 经济政策和社会结构可能会在改善失业方面发挥巨大的积极作用. 问题在于, 这需要付出多少成本或者会带来怎样意料之外的结果. 我们将在第16章探讨大萧条时期发达国家所采取的各种措施时继续讨论这个话题. 我将论证, 抑制萧条的一个结果是延长了萧条的持续时间: 抑制萧条也可能抑制经济复苏, 日本在20世纪后30多年的经历便证明了这一点. 尽管如此, 这并不意味着严重的萧条比长期的经济停滞好. 在这两种情况下, 劳动者和资本家付出的代价是不同的, 社会制度在决定这种代价如何在二者之间进行分摊时起到重要作用.
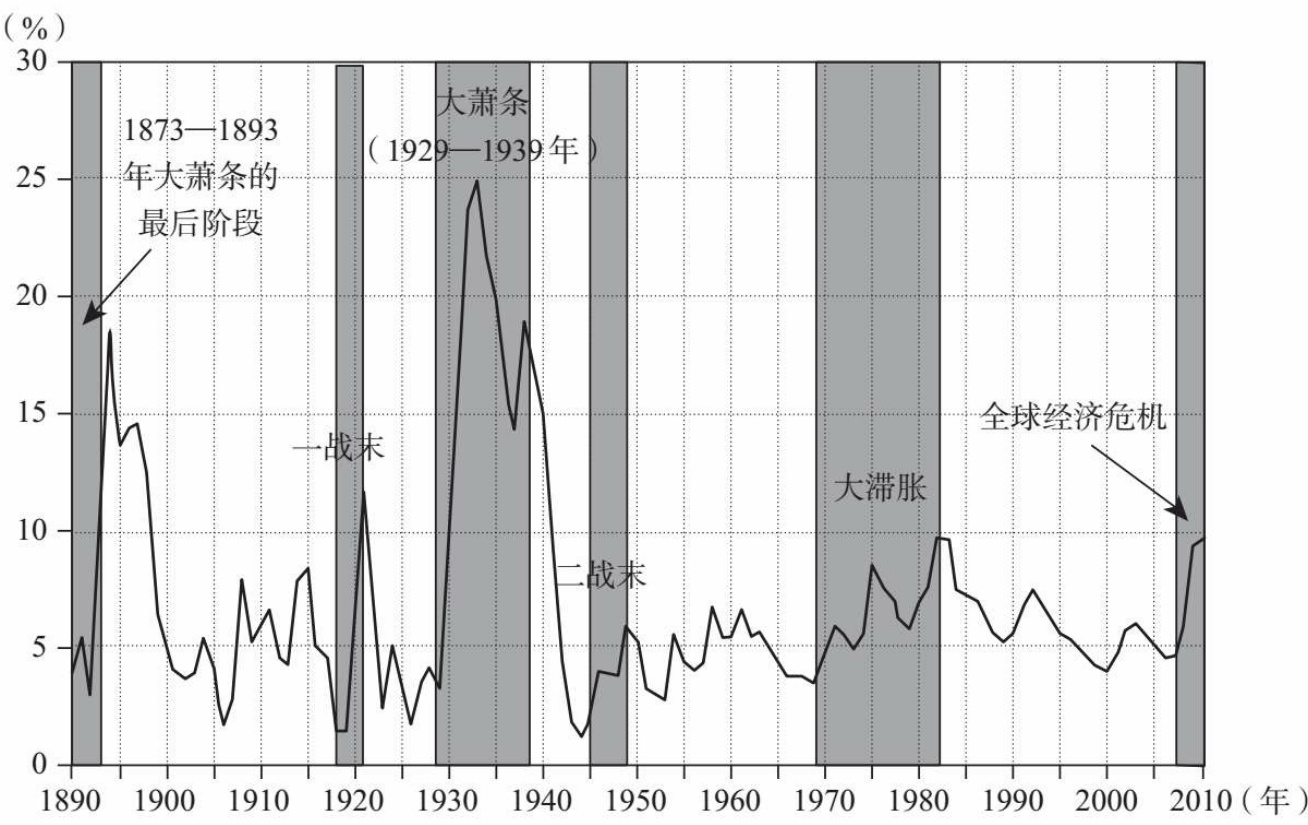
和实际工资类似, 失业率也具有两方面的含义. 从工人的角度来看, 失业率衡量了对工人生产率的相对需求. 因此, 失业率在一国的经济生活中扮演着重要角色. 然而, 失业率也是调节生产率增长和实际工资增长之间联系强度的重要因素: 失业率越高, 劳动者相对于资本家的力量越弱, 生产率增长与实际工资增长之间存在联系的可能性就越小. 这不仅仅是因为持续的高失业削弱了劳动者的相对议价能力, 也因为它同时侵蚀了支持劳动者的社会制度(见第14章).
通货膨胀意味着价格的持续增长. 通货膨胀在当代话语中是如此普遍, 以至人们甚至认为它是一种自然现象. 因此, 我们不妨从历史的视角来看一看这个问题. 图2.8展示了英国和美国在超过230年中的批发价格指数◎, 以及相应的黄金价格指数. 从中可以立刻看出, 我们现在所说的“通货膨胀”只是一个现代现象. 在战后之前的几百年中, 价格持续的涨跌波动构成了资本主义国家经济体的一个显著特征. 只有战后时期, 物价水平才开始呈现出新的变动模式, 即永无止歇的增长.
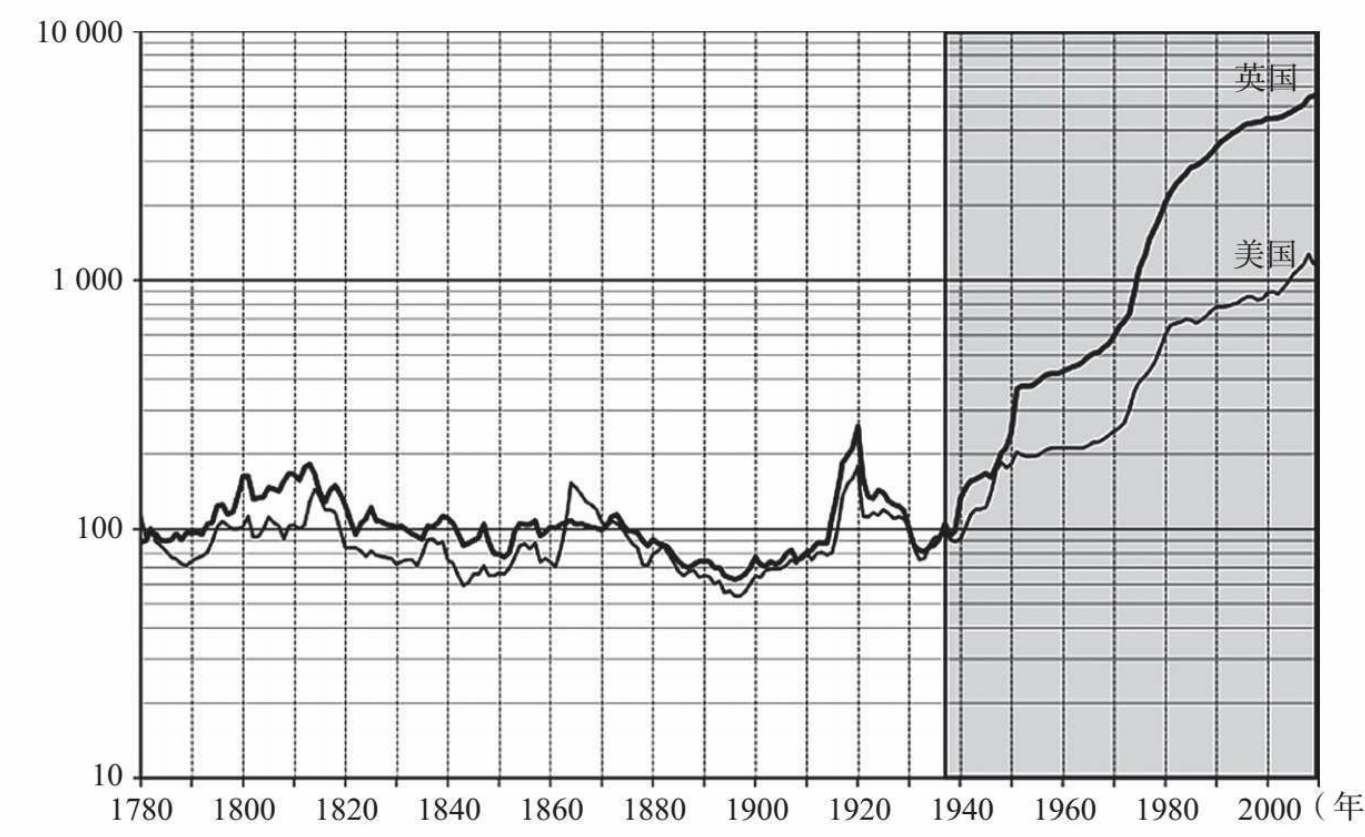
如果像在图2.8中那样, 把20世纪40年代之前价格的长期波动与随后价格的长期上涨置于相同的比例尺之下, 前者就会在后者的衬托下显得波动幅度很小. 因此, 有必要如图2.9所示, 将这两个时期分开来考察. 此时, 两件事情便由此凸显. 在1780—1940年这超过一个半世纪的时间里, 价格变化呈现出明显的长期摇摆, 但没有一个总的趋势. 正是这种波形特征奠定了“长期波动”的概念(见第5章). 但是, 在1940年之后, 价格不停上涨. 显然, 我们必须对价格走势的这一根本性改变做出解释(见第15章). 1940年前后两种模式间的比较还引发了第三个问题. 在1940年之前, 我们不但有价格的长期波动, 还有与价格下跌阶段相伴的大萧条. 但是, 在1940年之后, 价格的长期波动似乎已经完全消失, 而20世纪70—80年代的大滞胀与价格下跌绝对没有任何关系.
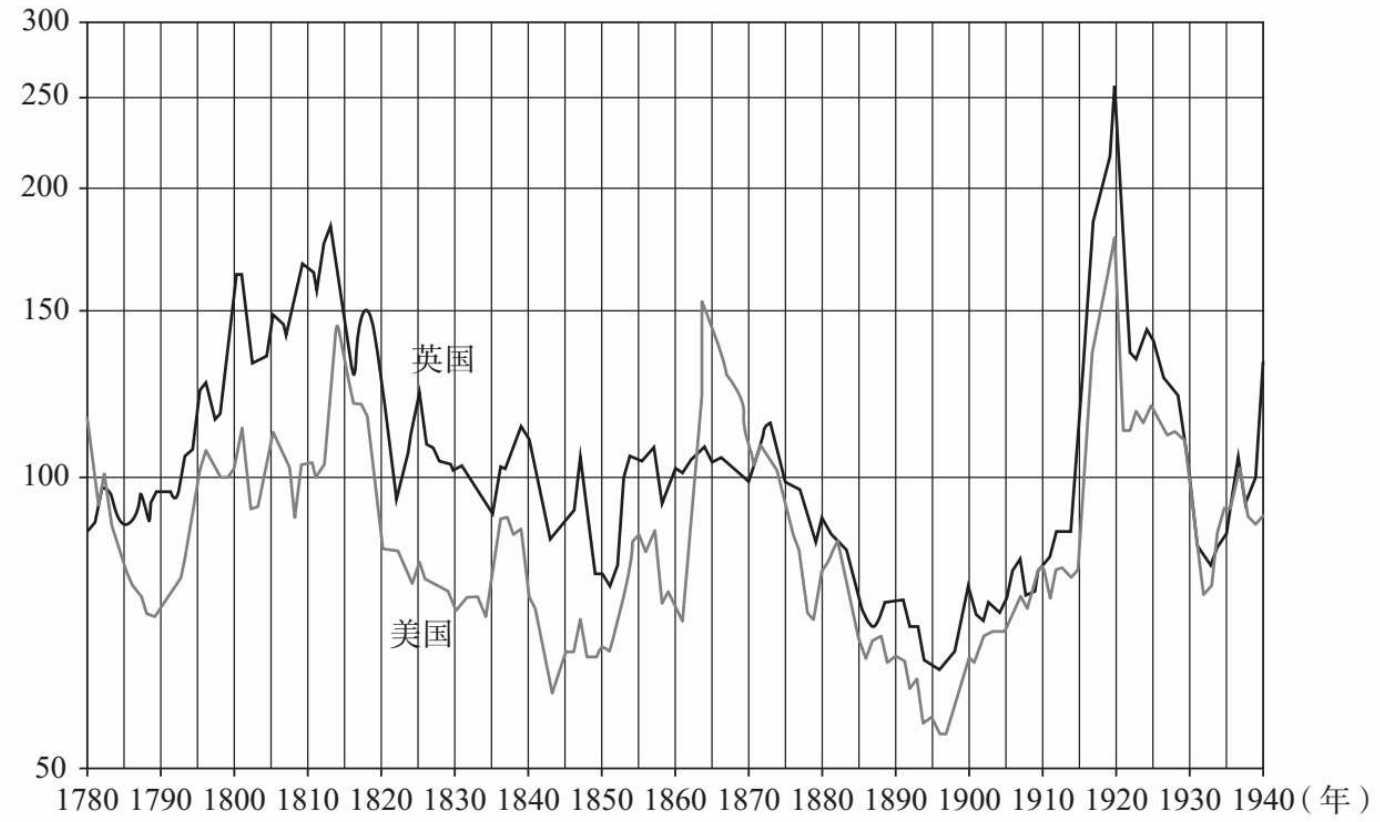
所以, 大萧条和长期价格波动之间的联系似乎在1940年左右的某个时间点被不可逆转地斩断了. 真的是这样吗?有必要指出的是, 一件商品的价格就是其市场价值在另一种东西上的表现, 而这另一种东西便是社会公认的“货币”. 但货币不是一个单一的物品, 它具有一系列同时存在但处于不同层次的表现形式: 依赖于特定银行健康状况的信用货币;依赖于特定国家政府健康状况的国家通货;以及像黄金这样可广泛交换的商品, 其官方或非官方地位有赖于全球商品流通的健康状况. 这些不同的货币形式产生于商品生产本身, 并被国家采用和调整. 货币的各种不同形式之间的竞争通过彼此之间的兑换比率表达出来. 当发生银行挤兑时, 信用货币相对于纸币和贵金属贬值. 在最糟糕的情形中, 银行账户不过是一些无法兑现的承诺, 并且一部分信用货币会凭空蒸发. 类似地, 当人们开始严重怀疑一个国家的经济是否健康时, 其通货会对其他国家的通货贬值, 同时也相对于黄金这一国际金融体系中的(目前是非正式的)最终货币贬值. 如果在这一特定通货和其他通货之间有“固定”的兑换比率, 使这一比率保持稳定的压力就会不断加大, 直到人们不得不放弃这些固定比率. 同理, 如果这一通货与黄金的兑换比率是固定的(即黄金官方价格固定), 那么黄金的官方价格便会在同样的压力下被放弃.
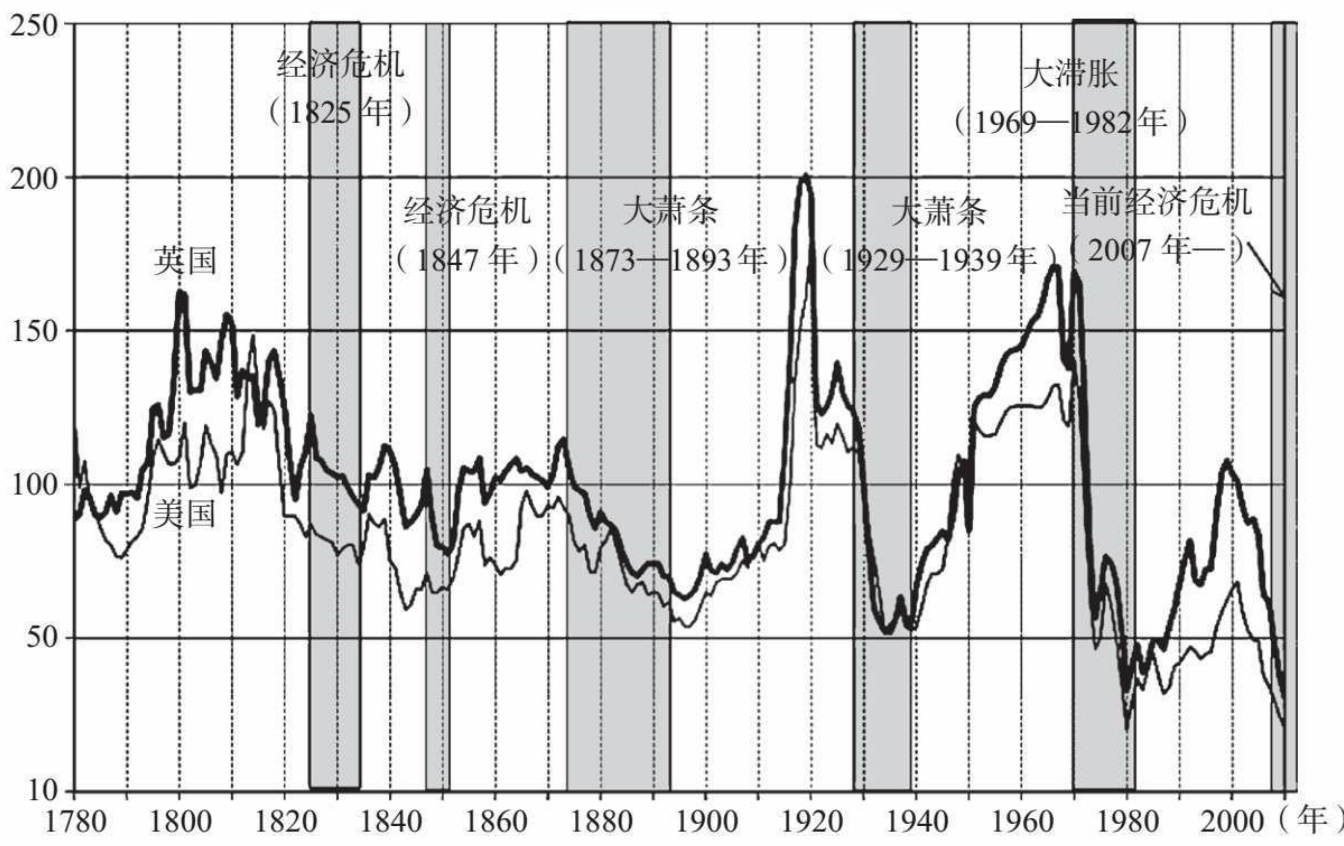
因此, 以共同的国际金本位而非各自的国家通货为标准来考察英国和美国的物价是具有启发意义的. 为此, 只需要把每个国家的物价除以用该国通货所表示的黄金价格. 图2.10呈现了用这一方法得到的英美两国的批发价格指数. 由此产生的“黄金价格长波”向我们展示了一些相当有意思的事情. 不仅之前的长波动都清晰可见, 且其周期性与康德拉季耶夫一开始所提出的长波的周期性相近, 而且现在在战后时期也出现了两个清晰的长波. 第一个长波在1970年达到峰值, 然后在20世纪70年代和80年代初进入强势下行阶段. 这一时期恰恰是人们认为的一场普遍性的经济危机爆发的时期(van Duijn 1983,chs. 1-2; Shaikh 1987a). 第二个长波在2000年达到峰值, 并且我们可以看到, 始于2007—2008年的全球危机到来得十分准时 (见第16—17章).
长期波动的不仅仅是价格, 我们将会看到经济的增长(即积累)也是长期波动的. 就后者而言, 我将论证, 它主要是由利润率驱动的. 图2.11展现的是美国的实际一般利润率的变化路径. 此处用经合组织定义的一般利润率, 指的是总净营业盈余除以净资本存量, 二者均按不变美元计算(见附录6.7). 从中可以看出, 1947—1982年, 美国的利润率下降超过了45%, 并在此后逆转. 这就立刻引出许多关键性的问题: 是什么决定了整体利润率的变化路径?为什么利润率会下降, 下降又是怎么被逆转的?这些问题又进一步地指向了另一个问题, 即我们应该怎样区分以下两种不同的情形: 一种是利润变化的结构性趋势, 另一种是之前提到的周期性的、由一系列事件共同导致的经济波动对利润率变化的影响(见图2.4A—图2.4C). 对一般利润率的分析将为我们提供一个了解宏观经济增长及经济周期的切入点.
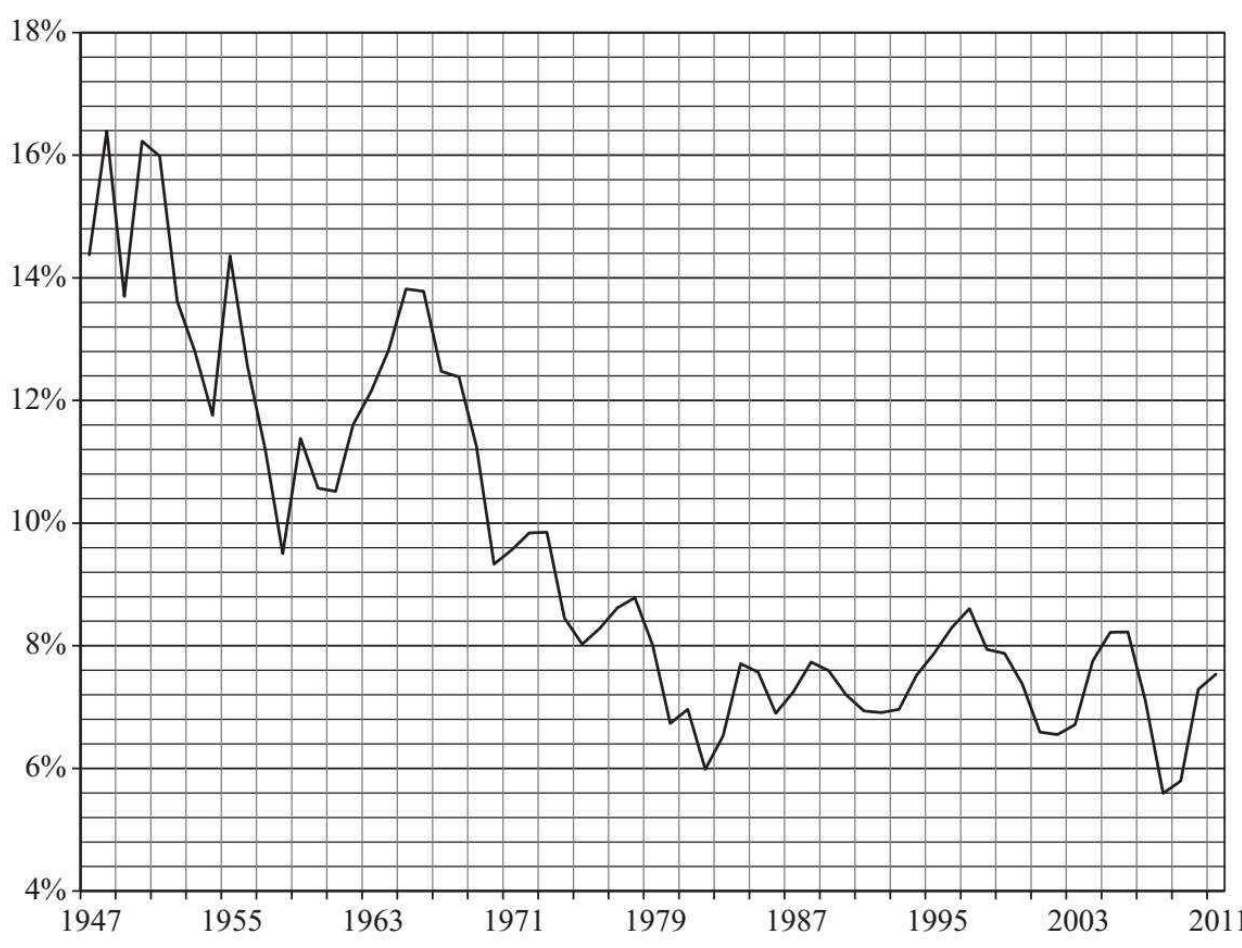
最后, 大家可能会问, 经济增长如何与利润率相联系. 图2.11中的利润率指的是总净营业盈余与总净(固定)资本存量之比. 但后者将所有过去投资的厂房和设备尚存的相对使用年限都计入在内. 所以无论在任何时点, 资本存量都包含从(比如)30年前就投入使用的资本, 到1年前才开始使用的资本. 由于没有什么特殊的理由能够说明用了30年的厂房和新建厂房有同样的利润率, 所以整体的利润率代表了正在运行且运行时间长短不一的所有设备的平均利润率. 从这个意义上来说, 它对于确定资本的总体健康程度是一个有用的参考. 出于同样的原因, 它对我们预测当前所考虑的任何投资的未来利润率并没有什么帮助.6 当前投资(即积累)是由预测中的它的未来绩效和利润率所调节. 而这种估算又很可能受到近期投资回报率的影响. 因此, 我们需要的是对近期投资回报率的某种量度. 这一问题的至关重要性将在下一节加以强调.
利润率是积累过程的核心, 因为利润是资本主义投资的目的所在, 并且利润率是衡量投资成功与否的最终标准. 因为增长是资本主义再生产的一个本质特征, 所以新的资本总是源源不断地流入绝大多数部门. 于是, 当不同部门之间的利润率不相等时, 新的资本常常更快地流向那些利润率高于平均值的部门, 并且越来越慢地流入那些利润率低于平均值的部门. 然而, 问题不在于资本的流入和流出, 而在于流入速度的加快和放缓. 在资本加速流入的部门, 更快的资本流入会使供给相对于需求增加, 压低价格和利润, 在资本减速流入的部门则会发生相反的变动. 因此, 对更高利润的追求通常会使高的利润率降低, 低的利润率提高. 这使得利润率在各部门之间趋于相等. 大致相等的利润率是一种涌现特质: 它不是任何人所意愿的, 但是它被强加在每个人身上.
这样一种套利过程中有一些重要特征值得我们注意. 首先, 这是一个永无止歇的运动, 利润率始终围绕在它们不断变动的引力中心的周围忽高忽低. 这一过程几乎从不会达到均衡状态, 而是到达一种具有平均性质的平衡状态, 这种平衡只能在误差不断地相互抵消中达到. 这就是湍流套利, 它的特征就是反反复复的波动. 竞争实际上产生了一个围绕着平均值持续存在的利润率的分布范围, 而不是产生一个同一的利润率(见第17章). 其次, 因为这一过程是由新资本的流动驱动的, 所以有意义的利润率是那些新增投资的利润率. 正是在这些利润率上, 而不是在所有仍在相对使用年限中的资本的利润率上, 有望看到不同部门间利润率的均等化.
图2.12描绘了美国制造业各部门的平均利润率, 粗线代表制造业整体的平均利润率水平(见第7章和附录7.1). 我们可以看到, 湍流对利润率来说是一种常态. 正是在这种湍流之中, 公司决定是否对新的产能和新的生产技术投资. 一个明显的启示是, 所有这些决定必须是稳健的: 鉴于利润率通常在不同年份之间大幅波动, 因此所有的新增投资都必须考虑到新增投资所带来的利润率会在一个相当大的误差范围内波动. 然而, 这一启示却被理论文献忽视了. 因此, 分析技术变革(“对技术的选择”)的出发点必须是真实竞争, 而非完全竞争.
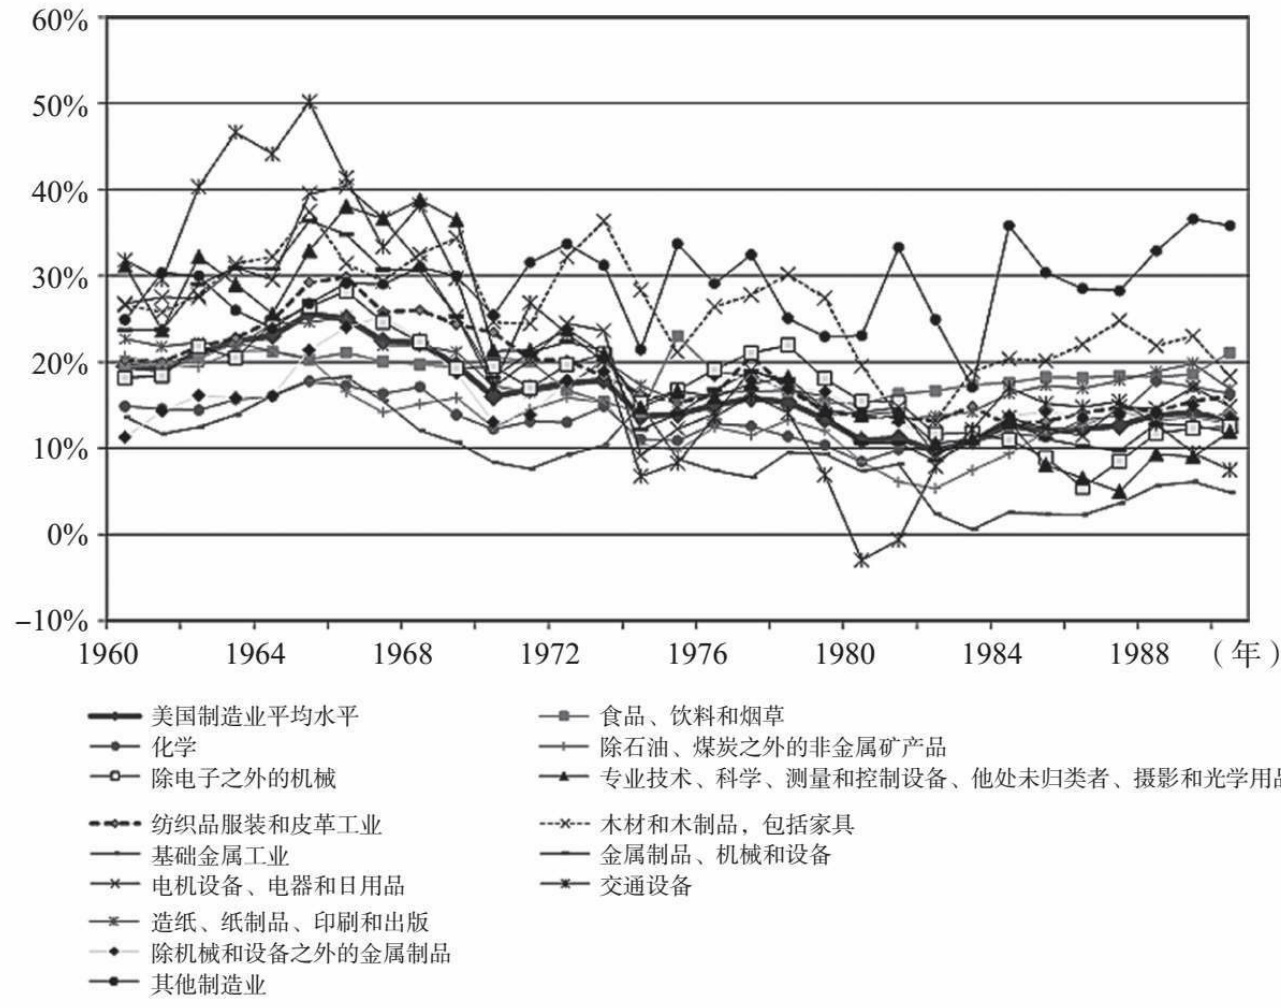
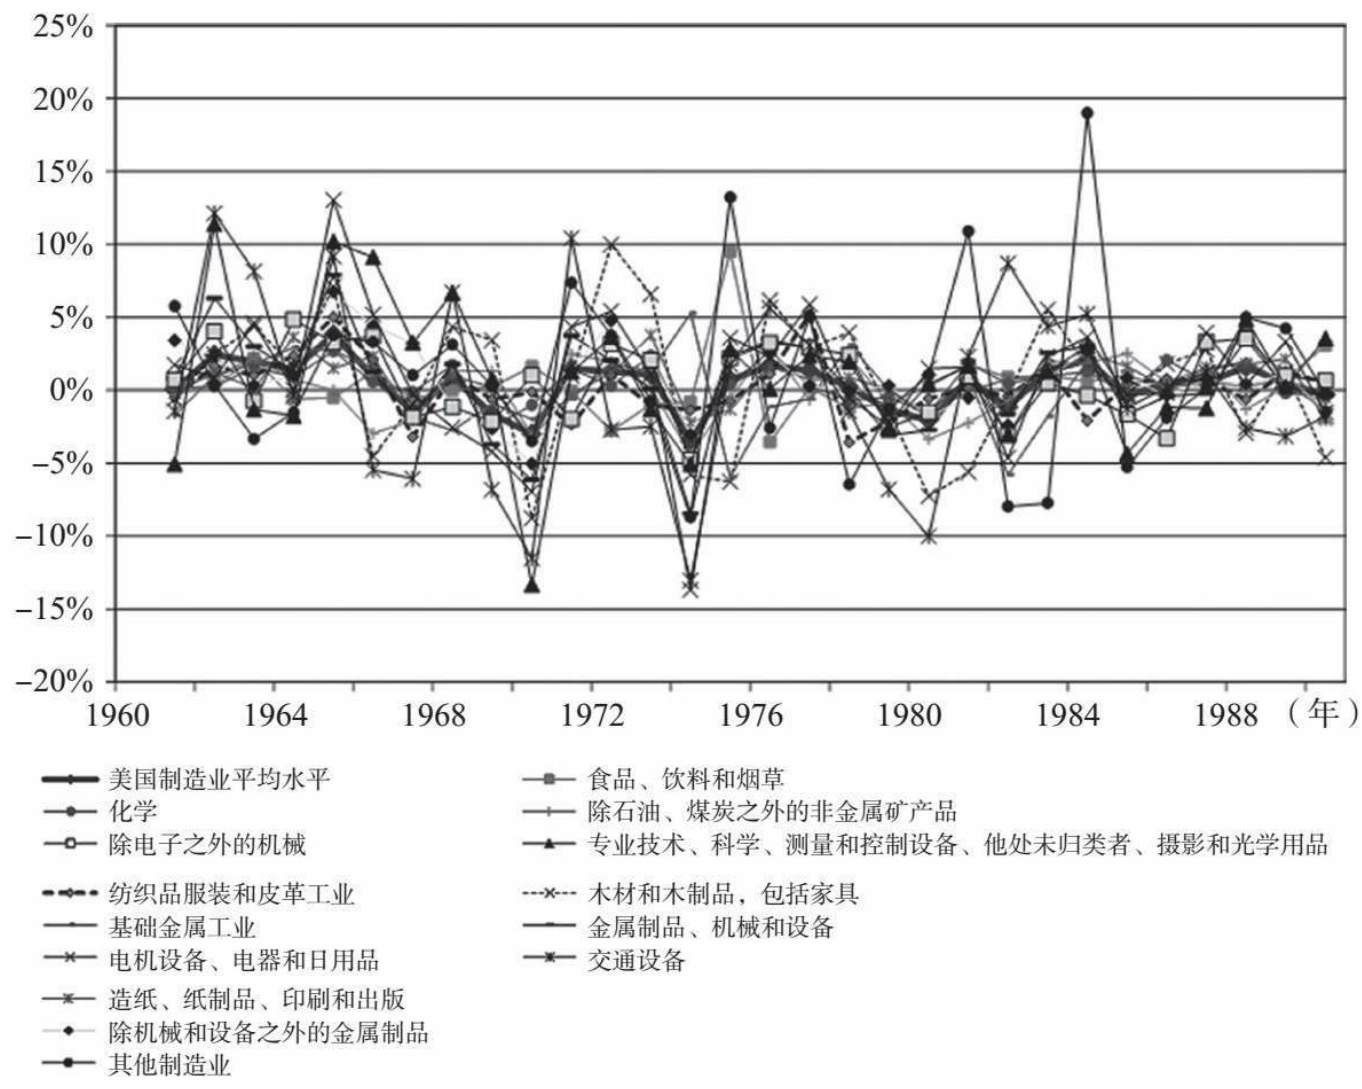
在图2.12中, 尽管各部门的利润率都聚集在一起, 但实际上它们一直都保持着不同. 对这一现象的标准解释是: 这些不同源于风险溢价7 和寡头垄断力量的某种组合. 但是, 当我们考虑新增投资的利润率, 即新增资本回报率时, 图形发生了根本变化(见图2. 13). 这里的增量利润率是用总利润的变化值除以上年总投资量度得出(Christodoulopoulos 1995, 138-140; Shaikh 1998b, 395).8 此时很显然, 与平均利润率不同, 增量利润率确实是一次又一次大幅度地相互交叉. 这便是利润率均等化的真实形式: 增量利润率连续不断地从一个水平迅速冲向另一个水平, 甚至从正值变为负值, 这与在正统经济学中占据主导地位的变化平缓的“利润量”相去甚远;湍流的均等化过程则是在增量利润率围绕其引力中心反复忽高忽低中发生的, 这完全不像理论模型中通常假定的那样, 是“能够实现并能持续保持的”均等. 我们将在7.6.5小节中详细讨论这些现象, 并且在第7—11章中讨论这些现象的含义. 我们将看到, 增量利润率在解释股票和债券价格变动、进而利率变动方面起着关键性作用(见第10章). 但是现在, 我们把目光转向利润率均等化在更为传统意义上的作用, 即在解释不同行业间相对价格的长期结构中起到了什么作用.
任何一件商品的价格均可以表示为两个不同要素的乘积. 第一个要素是与生产该商品相关的垂直整合单位劳动力成本(Sraffa 1960, appendix A; Pasinetti 1965; Kurz and Salvadori 1995, 85, 168-169, 178). 它等于以下所有单位劳动力成本之和: 生产该商品的行业的单位劳动力成本, 加上为该行业生产投入品(原料等)的一系列其他行业的单位劳动力成本, 再加上为生产投入品的行业生产投入品的其他一系列行业的单位劳动力成本……以此类推. 这一(分析)意义上的垂直整合囊括了生产某一给定商品所需的全部行业的劳动力成本. 第二个要素是与生产该商品的行业相关的垂直整合的利润-工资比. 它等于下列所有利润-工资比的加权平均数: 生产该商品的行业利润-工资比, 为该行业生产投入品的一系列其他行业的利润-工资比, 以及为生产投入品的行业生产投入品的一系列其他行业的利润-工资比……以此类推. 9
亚当·斯密第一个用语言文字的方式表述了上述对商品价格的分解. 一旦伟大的思想家已经向我们展示了方法, 将它以分析方式再现出来就相当容易了. 随后, 大卫·李嘉图也采取了一种相似的推理模式, 论证任意两件商品的相对价格都主要决定于它们的垂直整合单位劳动力成本之比. 他认为其他因素的影响最多占7%. 因此, 据其估计, 就行业间相对价格的结构而言, 其中至少有93%可以用相对垂直整合单位劳动力成本来解释. 除了极少数值得注意的例外(Schwartz 1961, 42-44), 在很长的时间里, “93%价格理论”的理论依据一直受到现代经济学家的嘲笑.
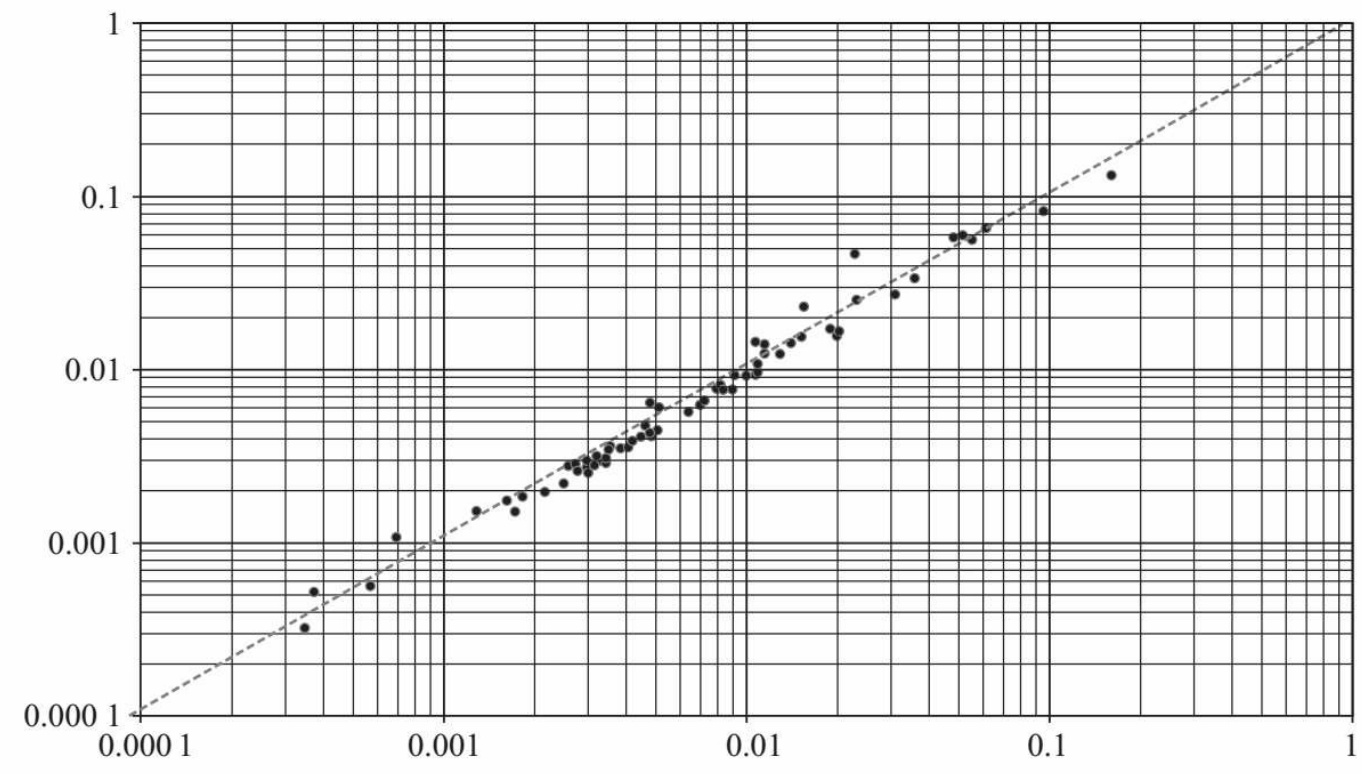
观察实际的经验数据总是富于启发性的. 图2.14展示了1972年美国投入-产出表上71个部门中每个部门可观测到的市场价格与直接价格(即与垂直整合单位劳动力成本成比例的价格)之间的关系. 纵轴代表每个部门总产出的市场价值(即该部门单位产出的市场价格乘以其总产出), 横轴代表同样的产出相应的直接货币价值. 我们对这两组价格进行了比例调整, 以使它们具有相等的总量. 图中还展示出一条45度的直线, 以便我们从视觉上加以比较. 1947—1998年, 观测到的市场价格与直接价格的平均绝对偏差为15.4%. 但是, 李嘉图所关心的是长期竞争价格而非市场价格, 在考虑到每一年的实际利润率的情况下, 竞争价格与直接价格的平均偏差为13.2%(见表9.9和表9.13). 用李嘉图的话来说就是, 就长期竞争价格的行业间结构而言, 大约87%可用直接和间接的单位劳动力成本来解释. 事情往往就是这样: 大多数的理论家都错得相当离谱. 我们将在第9章利用美国和经合组织成员的数据研究这一问题. 一如既往地, 我们首要的问题在于解释为什么会有这样的结果, 以及弄清楚它们对于分析相对价格在现实中的长期运动有什么影响.
在本章的最后, 我们将以麦迪森(2003)不朽著作中的数据为基础, 以全球性视角观察经济的长期发展. 图2.15追踪了全球5个主要地区从1600年到现在的实际人均GDP的变化趋势, 这5个地区分别是: 西欧、西方旁支国家(美国、加拿大、澳大利亚和新西兰)、拉丁美洲(包括加勒比海地区)、亚洲(东亚与西亚)和非洲. 由于所有的数据使用对数尺度, 曲线的斜率即代表增长率. 我们再一次看到, 生活水平的提高是资本主义顺利发展的一个典型特征. 但同时, 在被卷入资本主义世界的地区, 如亚洲和非洲, 经济经历了将近三个世纪的停滞甚至下降. 我们还发现, 人均GDP的排名是不断变化的. 例如, 西欧旁支国家在19世纪中叶超越了它们的前辈区域;在此后的1/4个世纪, 拉丁美洲摆脱了最贫困地区的身份;在20世纪中叶, 亚洲则决定性地超越了非洲.
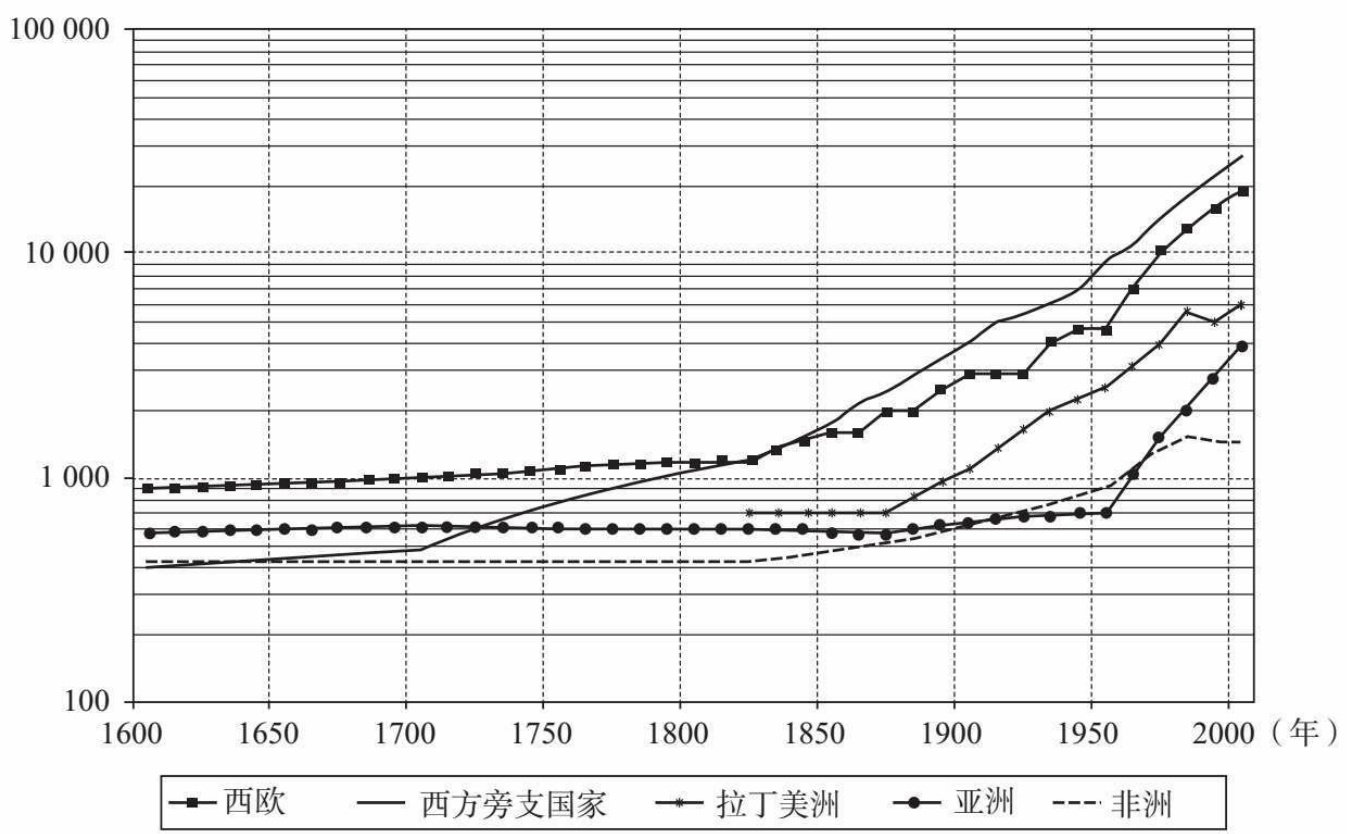
世界范围内不平等程度上升的历史趋势也同样明显. 我们已经注意到, 资本主义的发展不仅仅在于收益的不平等, 还在于在一些国家获取收益的同时, 另一些国家长期遭受损失. 对比一下最富裕地区和最贫穷地区的人均GDP便能发现, 二者的比值在1600年为2.2, 在1700年为2.4, 在1820年是2.8, 在1900年是6.7, 在2000年为18.5. 在工业资本主义的鼎盛时期, 即在过去的两个世纪内, 这一比值跃升了564%.
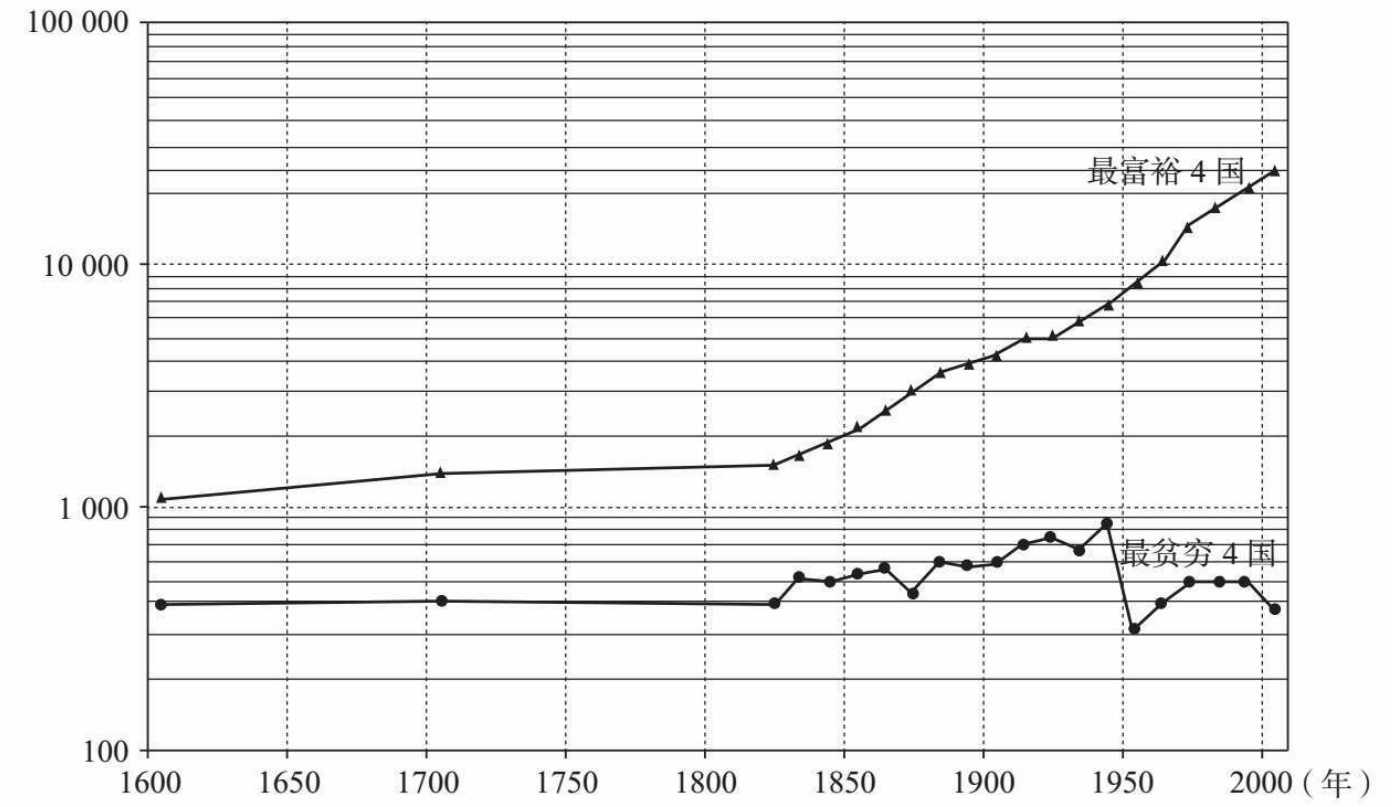
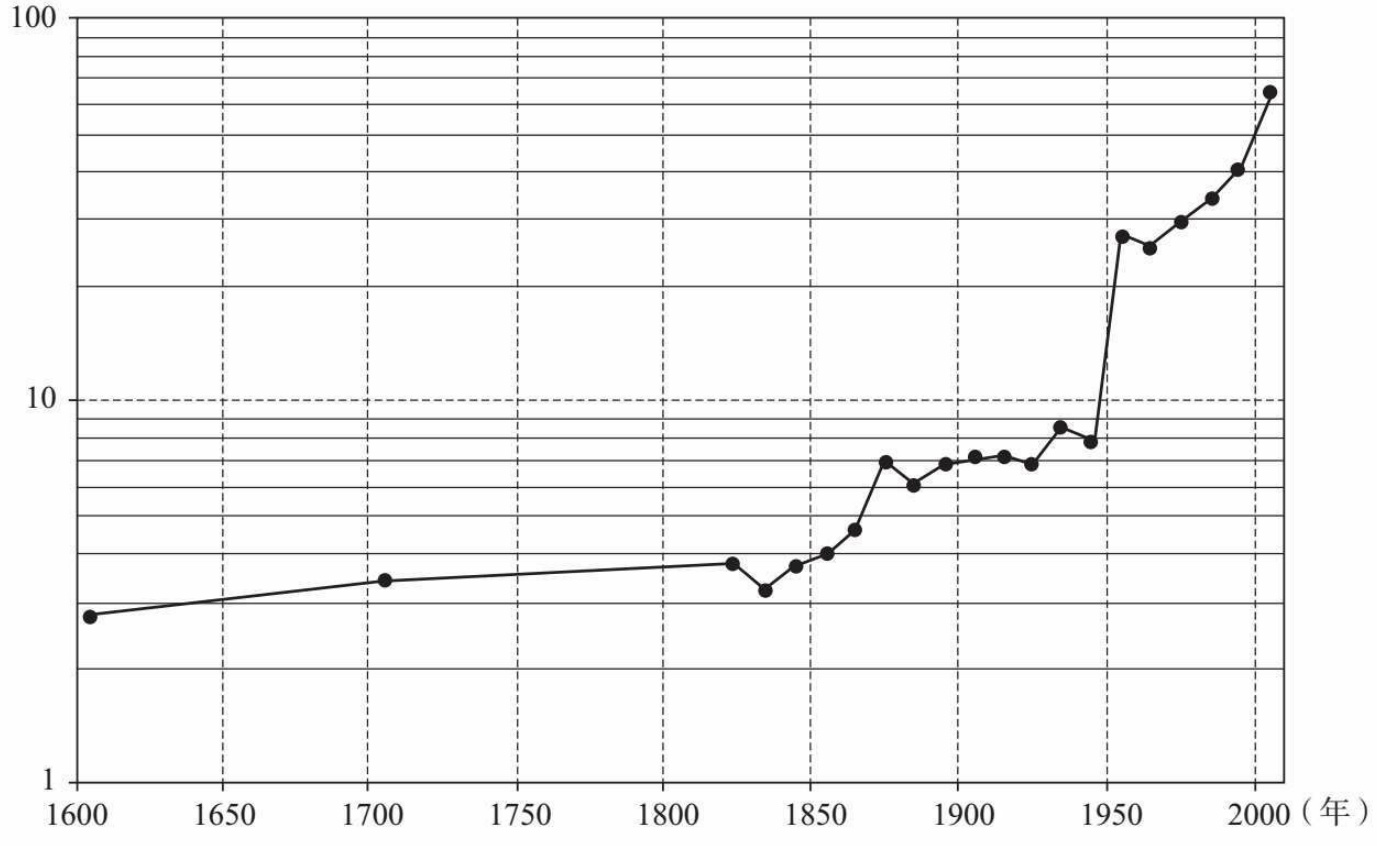
即便是这一数字还是低估了富裕国家和贫穷国家之间的真实差距, 这是因为亚洲国家包括了日本、韩国以及一些石油资源丰富的国家, 非洲包括了南非、埃及和其他国家. 图2.16展示了世界上最富裕的4个国家和最贫穷的4个国家在1600年、1700年、1820年和之后每隔10年的人均GDP(附录2.1给出了数据来源和计算方法). 一个显著的特征是, 贫穷国家的人均GDP在战后阶段大幅下降, 并在新自由主义时代(即1980年以后)再一次下降. 图2.17追踪了富裕国家与贫穷国家在相应时期人均GDP的比值, 这一比值在1600年为2.8, 在1700年为3.4, 在1820年为3.8, 在1900年为7.1, 在2000年为64.2. 不平等加剧是世界范围内资本主义的一个普遍特征, 并且随着资本主义的发展, 不平等加剧的速度往往会加快. 在19世纪中叶和新自由主义时期都是如此(见附录表2.1.1)
本章试图说明, 成功的资本主义经济体是以强有力的长期模式为特征的. 实际产出、投资和生产率的变化路径证明, 经济增长以及不断提升的社会效益是这一制度的根本特征. 这是一种在远观视角下得出的结论, 在这种观察中, 这一制度的根本“秩序”主导着图景的全貌. 然而, 如果我们更为近距离地观察这些相同的模式, 就会发现这一体系的增长总是贯穿在反复出现的波动中, 通过反复出现的波动表现出来, 并且总是被周期性的“大萧条”打断. 这样, 这时起主导作用的便是其“混乱”的一面, 以及由此带来的社会成本. 这两个方面当然是不可分割的, 因为在这一制度中, 秩序是通过混乱之间的相互冲突实现的. 这才是“看不见的手”运作的方式.
持续性的技术变革是资本主义的另一大典型特征, 它表现为不断增长的生产率. 它为每个工人实际工资和实际消费的历史性增长提供了物质基础. 但在这里, 社会性决定因素的干预也更为公然. 法律和制度机制为工人提供了手段, 用以分享生产率增长带来的好处. 然而, 由于实际工资和生产率的比率决定了实际单位劳动力成本, 企业有强烈的动机抗拒实际工资的增长超过生产率的增长. 这两股力量之间的角力有时候会使力量平衡发生急剧转变: 自20世纪80年代起, 制造业工人的实际工资陷入长期停滞, 然而生产率却持续增长, 以至实际单位劳动力成本在20年中急剧下滑. 20世纪80年代的高失业率和对劳工组织的打击, 削弱了工人争取高收入的能力. 与此同时, 美国制造业面临的不断加剧的国外竞争, 也大大加强了企业降低成本的欲望. 制度是重要的, 然而它们却只能在竞争和积累划定的界限之内运行.
本章还探究了英国和美国不同寻常的物价水平历史. 几个世纪以来, 价格一直呈现长期摇摆, 而没有长期趋势. 比如在英国, 1940年的物价水平指数与1720年的物价水平指数是一样的. 在这段时期间隔中, 价格“长波”主导了我们所见的图景, 但并没有一个总趋势. 然而, 在战后的整个资本世界里, 这一模式发生了剧烈变化. 物价开始不断上涨, 通货膨胀开始表现为一种自然现象. 于是, 长期波动似乎已经完全消失. 然而, 它们真的消失了吗?如果不用一国自己的通货而是用共同的国际标准(黄金)来表示一个国家的物价水平, 我们便能看到一幅惊人的黄金长期波动图, 而且这一波动一直持续到今天. 事实上, 2007年开始的经济危机——21世纪的第一次大萧条, 到来得十分准时. 第16章将对其起源和全球经济的动态发展过程进行详细探讨.
对利润率的考察引出了另一组问题. 美国的一般利润率在1947—1982年急剧下降, 之后只是部分反弹. 这引出了投资怎样与利润率相关联的问题, 进而导致了我们对增量利润率和平均利润率的区分. 我们论证了只有前者与新的资本(即投资)有关系. 因此, 只有前者才会因(新)资本在部门间的流动而实现均等化. 对美国制造业各部门平均利润率和增量利润率的考察, 所揭示的正是这样一种情况: 平均利润率在大部分情况下各不相同, 但增量利润率一次又一次地“交叉”.
相对收益率同样在长期竞争价格的决定中起着一定作用. 在古典理论的传统中, 这一作用是微不足道的, 因为行业间相对价格结构中的大部分被预计由相对直接和间接(垂直整合的)单位劳动力成本决定. 李嘉图估计, 相对利润率最多可以解释7%的相对价格的差异, 剩下的部分则由实际单位劳动力成本决定. 这一相对价格的“93%理论”长期以来一直受到几乎所有理论家的嘲笑. 然而, 经验证据却向我们发出了不同的声音: 1947—1988年, 对于美国投入-产出表上的71个部门来说, 长期竞争价格与垂直整合单位劳动力成本之间的平均绝对偏差为13. 2%, 这与李嘉图的估计相差不大.
我们以跨越三个世纪的全球视角结束了本章. 我们发现, 西欧和西欧旁支国家(美国、英国、澳大利亚和新西兰)资本主义使这些地区内部的生活水平不断提高. 同时, 在这段时期的绝大部分时间里, 它们在亚洲和非洲的殖民地却经历着经济停滞甚至下降. 对最富裕国家和最贫穷国家相对实际人均GDP的考察 揭示出在这样一个深陷资本主义网络的世界中, 不平等程度日益加深.
我们所继承的世界便是这段历史的产物. 最富裕国家的人均GDP超过3万美元, 而最贫穷国家的人均GDP不足1 000美元. 但即使是后面这个数字也具有误导性, 因为在贫穷国家, 收入分配的不均令人震惊. 据世界银行的估计, 在2008年全球性危机开始时, 全世界有21亿人(几乎占据世界人口的一半)每天的生存费用不足2美元, 有8. 8亿人每天的生存费用甚至不到1美元(Bank 2008). 当下重要的争论点在于, 这些缺陷是能够通过对资本主义加以限制和补救, 还是能够通过加速资本主义在全球范围内的传播得到解决. 本书关注对发达国家的经济分析, 并将其作为进一步分析全球范围内的发达与欠发达的基础. 本章所示的模式以及其他有待阐明的模式, 都深深根植于这一全球资本主义制度. 在这些经济过程所规定的界限内, 社会和经济干预均拥有发言权. 理论的任务就在于解释它们是如何相互联系的.
感谢拉维·巴特拉教授告诉了我这一丰富的数据来源.↩︎
生产率在短期内可以通过加强工作日劳动强度 (即提速) 及延长日工作时长实现. 但这两种方法都受到物质条件和社会条件的约束, 有增长的极限. 因此, 从长期来看, 是生产组织方式(即技术) 的变革带来了大部分的生产率增长.↩︎
因为企业处于由利润驱动的竞争中, 采用先进技术就可能生存下去, 不采用先进技术就会被无情淘汰. 因此, 为了生存下去而不得不采用先进技术就成为一种外在的强制力量, 使企业不得不遵从. ——译者注↩︎
实际情况是, 自1974年以来, 美国工人的实际工资一直在下降, 至今都没有恢复到1974年的水平. 具体数据可见历年的美国 《总统经济报告》, http://www.presidency.ucsb.edu/economic_reports.php或https://obamawhitehouse.archives.gov/blog/2016/02/22/2016-economic-report-president. ——译者注↩︎
实际工资可以用两种方式来定义. 从工人的角度来看, 重要的是货币工资与生活成本间的关系(即消费者价格指数). 这是图2. 5中实际工资的量度方法. 但从企业的角度来看, 重要的是实际工资与产品价格间的关系. 这是图2. 6中量度实际单位劳动力成本的基础. 值得注意的是, 这样定义的实际单位劳动力成本也是名义工资支出在产出的总货币价值中所占的比重.↩︎
理论家通常假设, 在资本相对使用年限的每一年中, 它的价值都是使其利润率等于一般利润率所对应的价值水平. 在这种情况下, 资本在所有的相对使用年限中都具有相同的利润率, 且平均利润率也就是近期投资的回报率. 实际上, 企业必须确定厂房或设备在相对使用年限的每一年中实际带来的利润(相对于直接成本带来的利润), 然后根据这些实际利润量为相应的资本品赋予一个价值, 以使得资本在相对使用年限中的每一年都具有相同的回报率(见附录6.4). 但是, 任何厂房和设备在特定的时刻都有可能出现亏损, 这样它们就必须被赋予一个负值. 理论家通过把他们的讨论限于长期经济活动中, 从而巧妙地避开了这一难题, 因为从长期来看那些产生亏损的资本是无法留存下来的(也就是说, 会产生亏损的资本从长期来看会消亡). 无论是企业还是国民账户核算都不遵循这样的程序.↩︎
风险通常是用收益率的波动性来衡量的. 正如我们看到的, 收益率的波动性在不同部门之间差别很大. 经济理论告诉我们, 竞争会使内在风险更高的行业具有更高的利润率(见表7.7).↩︎
给定平均利润率为 \(\mathrm{r=P/K}\), 其中P=利润, K=资本存量, 我们可以将增量利润率定义为 \(\mathrm{r=\Delta P/\Delta K}\). 但这种量度方法需要估算资本存量, 而后者依赖一整套假设, 这些假设通常鲜有事实基础, 而仅是出于便捷之故(见第6章和附录6.5). 因此, 将增量利润率定义为 \(\mathrm{r=\Delta PG/IG(-1)}\) 要稳健得多, 其中PG=包含折旧的利润, IG=总投资. 在调整资本耗费的时候, 需要区分账面折旧和“真实的”(即经济)折旧, 在估算有效寿命或真实折旧率的时候, 需要创建量度资本存量的指标, 而PG和IG在资本耗费调整和有效寿命或真实折旧率估算时都是不变的 (Christodoulopoulos 1995; Shaikh 1998b). 需要注意的是, 欧盟委员会经济和金融事务总署(DGECFIN)编制的欧盟委员会年度宏观经济数据库(AMECO)最近提出了对资本边际效率(MEC)的量度方法. 它将资本边际效率定义为总产出的变化值与过去投资的价值的滞后值之比. 这一量度方法本质上与本书的方法步骤相同.↩︎
权重等于每一(分析性) 阶段直接单位劳动力成本与垂直整合单位劳动力成本的比值(见9.3节)↩︎