中文马克思主义文库 -> 安瓦尔·谢克 -> 资本主义:竞争、冲突、危机
上一章表明, 成功的资本主义经济体以一些强大的长期模式为特征, 有序和无序并存其中. 这直接引发了两个基本的方法论问题. 由于资本主义是一个动态的社会系统, 其文化、制度和政策从长期来看会发生根本性的变化, 那么一代又一代的无数个体持续进行的交互作用如何可能产生稳定的循环模式呢?而且, 就算我们能回答第一个问题, 第二个问题会接着出现:对于我们实际发现的那种动荡模式, 均衡、调整过程和动力学的哪些理论概念是适用的?
第一个问题将我们引向微观过程和宏观模式的关系问题. 微观经济学之所以重要, 是因为个体行为人会做出选择, 而这些选择将产生个体性结果与社会性结果. 激励很重要, 它们确实会影响个体选择, 但这并不意味着个人决策以所谓的理性选择、理性预期原则或它们所体现的简单化的激励为特征 (即超理性行为), 这也不意味着可以通过代表性行为人来对总体进行分析. 我们可以看到, 反对超理性行为与代表性行为人的历史性、经验性和分析性证据都是无可反驳的. 而且, 对主要的经验性研究结果的解释是可以从大量的个体决策方式中得出的. 这是因为塑形结构 (诸如预算约束和社会影响) 在产生总体模式中发挥了决定性作用. 传统的理论构想既站不住脚, 也非必要.
一旦认识到极为不同的微观基础可以产生相同的市场层面或整体经济的模式, 我们就可以将微观经济学划分为两种不同的命题: (1) 可以从大量微观基础推导出来的基于经验的命题, 包括斜向下的需求曲线、必需品收入弹性的差异、收入驱动的消费函数等; (2) 基于个体行为特定特征的命题, 这里所假定的基础是理性选择 (后一命题包括那些关于市场过程有效率、和谐和一般最优的常见定理). 这样划分的优点在于为分析个体经济行为可能具有的特征拓展了空间, 同时又保留了在经济分析中发挥重要作用的主要微观经济模式.
这绝不意味着微观过程并不重要. 相反, 微观过程在决定个人路径和评估宏观结果的社会影响中发挥了重要作用. 而且, 如果人们选择采取同样的行动, 微观过程就能在总体层面发挥决定作用, 如普遍罢工、消费者联合抵制购买和大规模抗议的情形. 代理一直存在于个人决策中, 有时也会出现于集体决策中. 因此, 我们需要理解个体行为人实际上是如何行动, 如何对宏观环境变化做出反应, 以及在何种程度上反过来影响宏观环境的.
在这一点上可以得出两点结论. 第一, 总体的经验事实并不需要任何特定的微观过程与之对应:条条大路通罗马. 第二, 如果我们考察个体实际如何行动, 经济人假设模型是极为糟糕的.
值得注意的是, 目前按微观、宏观划分经济理论的做法是相对较新的. 古典理论通常从价格入手, 价格理论则为分析增长、就业和对外贸易奠定了基础. 凯恩斯首先提出了微观个体行为分析和经济总体分析的现代划分 (Janssen 1993, 5). 在凯恩斯看来, 总体的运行原则不同于个体结果. 我们将看到, 卡莱茨基和弗里德曼做了同样的划分 (见3.4节).
卢卡斯采取了完全相反的策略:宏观必须被分解为微观. 由此产生的针对凯恩斯主义类型宏观经济学的卢卡斯批判包含4个命题. 结构据说产生于行为人的个体决策原则. 环境变化 (如政策变化) 将改变个体行为, 从而改变结构. 因此, 基于过去模式的模型无法预测环境的潜在变化所产生的影响, 因为结构本身已经发生了变化. 因而, 微观行为支配宏观结果 (Salehnejad 2009, 22-25). 卢卡斯的重要结论是, 如果宏观能被恰当地整合到微观中, “‘宏观经济学’一词将会消失, ‘微观’这一修饰词也会成为多余. 我们只会讨论……经济理论” (Lucas 1987, 107-108)
通过再增加5个额外的假设, 现代新古典经济学的微观基础就建立在这个一般基础之上:
•个体行为人被假定为追求期望效用或利润的最大化. •他们的预期在均衡时基本正确. •假定均衡实际上存在. •特定类型行为人的集体行为, 可以用具有理性行为、理性预期的单一代表性行为人来模型化. •只有以这种方式从微观经济学推导出来, 宏观经济学才被视为严密的.
众所周知, 这种特殊的经济学方法必须与微观经济学的总体经验法则保持一致, 如需求的价格、收入效应, 以及所观察到的产出、消费和投资的宏观经济模式. 但有趣的是, 这种方法并没有认识到它本身必然会模仿个体行为的经验模式. 在这个层面上, 个体超理性行为假设通常是分析的起点 (见第12章).
本章的第一部分主要讨论以下相关问题:理性选择、复杂性理论, 以及加总的“涌现”特质 (即总体大于局部之和这个古老观点的现代表述). 这部分证明, 我们没有理由受超理性行为的标准模型束缚, 它既未刻画实际行为, 也不是有用的规范性准则. 除了一些偶然的情形, 用代表性行为人描述总体结果特征的方法并不起作用. 超理性代表性行为人概念的真正作用是为新古典经济学的任务服务, 即将资本主义描绘成有效和最优的制度. 在这个意义上, 它是完美的工具. 最后, 这部分论证稳定的总体模式产生于根本的塑形结构 (预算约束和收入分配), 而非个体行为的细节. 通过例证, 我将表明消费者理论的主要经验模式 (斜向下的需求曲线, 必需品、奢侈品的恩格尔曲线, 以及总消费函数) 和生产者理论的主要经验模式 (总生产函数) 都能从各种不同的微观基础推导出来. 第14章对实际工资也采取了类似的处理方式. 在正常情况下, 宏观结果对微观过程的细节“高度不敏感”. 这绝不意味着微观过程并不重要. 微观因素在决定个人路径时显示出它们的重要作用, 它们会在人们采取一致行动时发挥决定性作用, 比如普遍罢工或消费者联合抵制购买的情况, 它们还会在评估宏观结果的社会影响方面发挥尤其重要的作用. 所有这些都表明, 要与总体经验事实相对应, 不必预先假定任何特殊微观过程的存在. 如果有人想考察经济人假设对实际人类行为来说是不是一个良好的模型, 他就必须考察它与实际人类行为是否相符. 在这一方面, 存在的全是否定性证据.
考察实际经验模式所提出的第二个问题将我们引向了一个重要的区分:传统观念将均衡视为一个达到的状态, 古典观念则将均衡视为一种引力过程. 时间和动荡在传统观念中消失不见, 其焦点转移到了均衡状态和稳态路径上. 在古典观念中, 确定的平衡从来不曾存在, 因为均衡过程本质上是周期性和动荡性的. 各种稳定吸引子及其在重复冲击下的行为表明, 动荡性引力过程是一般情形. 接下来考察的是引力的中心和均衡路径. 分析表明, 以变量的比率或至少以其增长率表示的一个动态体系可以将基本变量的动荡增长纳入进来. 最后, 动荡性引力过程的时间维度被考虑进来, 包括利润率的均等化, 以及金融、商品和劳动力市场的总需求与总供给. 我们建立起了这些过程与各种商业周期之间的关系, 并提出了一种调整速度的总体分类方法.
在社会科学中, 我们正遭受一场奇怪的精神错乱……经济学、政治学和法学的正统学说建立在一个隐性的假设基础上, 即人类行为是由理性计算支配的……[尽管]这个假设与事实相反. (Mitchell 1918, 161)
研究人类实际如何行为与断定他们应当如何行为大有不同. 如果我们想知道人类如何行为和为何做出这些行为, 我们将诉诸行为经济学、人类学、心理学、社会学、政治科学、神经生物学、商业研究和进化理论. 我们发现, 进化根源、文化继承、等级结构和个人历史都会影响我们的行为:我们是自己的进化遗产界限内的社会创造物 (Angier 2002;Zafirovski 2003, 1, 6-8; Ariely 2008, chs. 4-5, 9). 大量证据表明, 我们并不能对偏好进行一致的排序, 我们对概率的判断很差, 我们并不以“理性”的方式对待风险, 我们经常犯大量的推理错误, 而且我们的行为通常基于习惯和经验法则 (Simon 1956, 129; Conlisk 1996, 670-672;Anderson 2000, 173; Agarwal and Vercelli 2005, 2). 最后, 我们的“理性并不高贵, 力量并不伟大”. 1 相反, 我们的“理解力极为薄弱…[而且]受制于我们很大程度上无法理解的力量” (Ariely 2008, 232, 243). 任何广告商都深知, 我们的偏好容易受到操纵, 我们的反应完全能被预测到.
新古典经济学完全无视所有这些证据, 顽固地将个体描绘成利己的计算机器, 具有高贵的理性和伟大的力量, 且几乎不受外部影响. 风险、不确定性和信息成本的引入改变了约束条件, 但并未改变基本的行为模型 (Furnam and Lewis 1986, 10). 我将这个教条称为“超理性”, 以区别于更一般的“理性”概念, 后者指这样一个信念或原则:行动、观点应当基于推理. 这里的关键是要避免新古典的错误习惯, 即将超理性看作完美的, 将实际行为看作不完美的. 2 如果所有现实的东西都被视为非理性的, 世界确实会一团糟.
问题不在于经济激励是否重要, 而在于它们有多重要. 经济激励当然会影响个人选择与社会结果, 但经济机会和大量非经济刺激与限制也能发挥同样的作用. 这里需要回答的问题是:对于个体人类行为, 新古典经济学为什么采取了一个彻底的简化论者的表述?我们需要考察以下两个方面: (1) 作为实际行为模型的超理性; (2) 作为理想行为的超理性.
在第一点上, 超理性对于将资本主义描绘为最优的社会制度发挥了作用, 因为 (除其他原因以外) 这种描绘需要所有个体明确知道自己想要什么, 并能确切得到他们所选择的东西. 3 在这种内在必要性的驱使下, 出现了大量为依赖这些假设提供正当理由的尝试. 有托勒密式断言 4 指出, 我们必须坚持超理性假设, 因为 (真正的) 经济学家就是这么做的. 有基于经验的断言指出, 这是对人类实际如何行为的一个良好近似, 这个断言微小的缺陷是要求其捍卫者削减“大量的”相反证据 (Conlisk 1996, 670). 5 有出于便利性考虑的论点认为超理性提供了易于分析的结果, 如科尔曼 (1992, 134) 指出的, 它们“与在黑暗处丢失钥匙, 却选择在路灯下寻找的人的行为相符, 因为在路灯下更容易看到”. 在另一个极端, 弗里德曼 (F扭曲) 认为, 既然超理性能产生良好的经验结果, 那么对其假设的任何批判都是不恰当的 (Samuelson1963, 232). 弗里德曼的假说存在的问题在于, 一组给定的假设所包含的经验含义超出了其任何特定使用者所选择探究的范围, 而至少在科学话语的规则内, 其他使用者是可以自由探索其他路径的. 确实, 不同的假设经常能产生相同的经验预测, 因而区分这些模型的唯一方法是扩展经验的范围, 直到它们的预测不同. 这样做的话, 假设恰恰是重要的. 6 我们将在下一节继续讨论这一点.
也有人声称, “我们有可能以这种方式定义一个人的利益, 即无论他做什么, 都能将之视为其对个人利益的追求” (Sen 1977, 322). 如果我们认真考察这个命题, 立刻就会发现很多问题. 例如, 如果你能从他人的幸福中得到满足, 那么就会有人说你与那些毫不关心他人的人一样自私自利. 这同样适用于你从他人痛苦 (后者毕竟“仅仅”是“负”幸福) 中获得快乐的情形. 在这种病理学的天平上, 自我陶醉者、乐善好施者和精神病患者被视为本质上相似的人. 尽管如此, 主流经济学只有在自我陶醉者的情形中才能“运转”良好:其他两类人暗含的个体相互作用通常会产生“外部性”, 而这必须被排除在标准的一般均衡模型之外, 因其不利于将资本主义描绘为最优的社会制度 (Sen 1977, 328).
显示偏好理论是同一个“定义性利己主义”假设的一个可操作版本 (Sen 1977, 323), 7 而且其将超理性动机强加于人类实际行为的企图导致了众所周知的难题. 最起码, 这个假设需要个体行为表现出特定的模式, 以使之至少能为超理性遭受的诘难辩护. 8 如果某人在x与y之间选择x, 在y与z之间选择y, 但在x与z之间选择z, 那么这种行为就与超理性概念相矛盾, 从而被视为非理性. 在一种情形中选择x, 在另一种情形中选择y也是这种情况. 如果随着时间的推移, 这种排序变化只发生一两次, 人们可以通过假定在此期间这个人的“品位”发生了变化, 试图挽救这个理论. 然而, 这是一个危险的领域, 因为偏好结构的稳定性是传统教条的根本属性, 品位的变化不能过于频繁. 9 反复无常是被绝对禁止的. 一个更深层次的问题是, 所有这些将特殊动机强加于人类行为的企图都没有考虑到一个重要的信息来源, 即人们对自身动机的描述 (Sen 1977, 322-323, 325, 335-336, 342-343). 如果抛开这些信息, 就必须宣称人们完全知道自己想得到和能得到的东西, 然而却不知道自己知道些什么. 这就为整个论证施加了一种确定的逻辑张力. 宾莫尔 (2007, 2) 告诉我们, “即使人们事前并未考虑到所有的事情, 这也并不意味着他们必然会表现得非理性”. 他继续指出, 即使是“没有思想的动物们”, 如“蜘蛛和鱼”, “最终也能表现得好像具有理性”, 因为进化已经为它们的行为设定了程序. 无论如何, 这证实了主流经济学所谓的“理性行为”, 无非是任何能用一个理性行为模型模拟出它的一些结果的行为. 人们能很容易地想象鱼和蜘蛛的行为, 而这些行为的结果可能并不是主流经济学家宣称属于它们的.
博弈论如出一辙! 它公认的优势在于考虑到了超理性、 自利行为人的策略互动. 10 由于潜在的互动需要策略上的考虑, 参与人的预期就发挥了决定性作用 (Hargreaves Heap and Varoufakis 1995, 24-25) 不幸的是, 所有这些都被以一种完全自私自利的方式模型化了:参与人要么被假定为持有一个无穷回归的完全正确的信念, 其中“爱丽丝[正确地]认为鲍勃认为爱丽丝认为鲍勃这样想……”, 11 要么被合宜地假定为通过“一些调整过程”而达到相同的结果 (Binmore 2007, 4-16). 毫不奇怪, 博弈论一开始就与经验证据相矛盾 (Hargreaves Heapand Varoufakis 1995, 240). 然而, 它成功地对社会科学施加了巨大的影响, 甚至将自己描述为“一种框架, 人们可以在其中真实地讨论什么对社会是可能的或不可能的” (Binmore 2007, 65). 博弈论最显著的特征之一是依赖基数效用. 博弈论以这个假设为中心——每个参与人以特定的报酬评价结果:这些报酬要么用“效用单位”来衡量 (HargreavesHeap and Varoufakis 1995, 5, 9, 66), 要么用货币来衡量, 后者暗指所有人以相同的方式进行评价. 这两种假设都需要基数效用, 而且第二种假设要求相同的基数效用 (Hargreaves Heap and Varoufakis 5, 9, 66). 12 在后一种情形中, 甚至不同人之间的效用也是可比较的, 这使它与基数效用论的一个版本等同. 这个版本在20世纪初就被清除出了正统经济学的教条, 因为它与支持收入平均分配的论点相关联 (Strotz 1953, 384-385, 396; Hutchinson 1966, 283, 303; Black 1990, 778).
贝克尔 (1981) 关于家庭经济学的著作是超理性一般应用中影响最大的. 他的方法建立在新古典经济学的基本假设上:效用最大化行为、均衡分析 (这里针对“婚姻市场”), 以及至少是初始的稳定偏好 (Pollak 2002, 1-8, 41). 和博弈论一样, 焦点集中在少数个体的互动上, 这里指的是家庭成员. 家庭被视为“孩子和其他商品”的生产者, 婚姻被视为“一个拥有效用最大化参与人的有效市场的最优分配, 其特性是没有被分配给彼此的人无法通过结婚变得更好” (Becker 1987, 282, 284). 贝克尔的创新之处在于, 他允许至少有一名效用最大化的家庭成员关心其他人的消费. 13 他用这个框架解释多育、一夫一妻制和一夫多妻制、孩子的健康与教育 (质量) 、劳动的性别分工、婚姻和离婚. 波拉克 (2002, 28-35) 指出, 人们可以用博弈论来代替, 因为后者与新古典的假设相一致. 因此, 人们也能从议价模型的占优角度分析家庭行为. 接着出现了一个关键的问题:如果有许多可行的方法, 我们如何从中选择?波拉克将“美学、数学易处理性……简约和经验证据”列为可能的标准. 确实, 他将经验证据作为自己论证的重要基础, 反对贝克尔家庭模型的附属假设. 但惊人的是, 波拉克自己从未用经验证据反对这两种方法共同的根本假设.
也许分析马克思主义对超理性的应用最为惊人, 其最主要的哲学家杰拉尔德·科恩 (1978, xvii-xxiv) 已经简洁明了地概括了它的学说. 它是一种将马克思主义概念基于新古典方法论的反辩证和反整体的尝试. 它“相信 (新古典) 经济学本质上是合理的”, 因而依靠理性选择理论、博弈论和相关的新古典数学方法来推导它的结论. 在坚持这个传统的过程中, 它试图“用微观要素与微观机制解释摩尔现象, 这些要素与机制分别由一些实体构成, 同时也是一些能够在更清晰的层次上发生的过程的基础”. 这对罗默和埃尔斯特的经济学与社会方法至关重要. 因此, 分析马克思主义者“拒绝这种观点……即将社会结构和阶级描述为这样的实体——其所遵从的行为规则并非其构成个体的函数”. 换句话说, 作为新古典经济学的一个分支, 它们否认涌现特质的概念. 正如科恩指出的, “在最终的分析中, 个体行为总是最重要的”.
前面叙述的内容都与这个断言相关:超理性是分析实际行为的有效工具. 然而, 超理性也被辩护为一种行为规范. 笛卡儿、斯宾诺莎、莱布尼茨、 边沁和穆勒都将理性选择视为理想的行为基础, 尽管他们都承认人们实际上并不如此行动. 这个规范性的方面是福利经济学和社会选择理论的核心. 在哲学层面, 它被用于界定一种“个体应如何行动” (理论原因) 的标准, 理性的行动 (“实际原因”) 应当与其保持一致 (Chai2005, 2-4). 14 人们普遍承认, 这样的概念需要一个实际并不存在的行为人 (Chai 2005, 4). 人们进一步承认, 它可能会对个体或组织产生有害影响, 如囚徒困境的情形 (Chai 2005, 6). 在经济学中, 其谱系从瓦尔拉斯一直延续到阿罗-德布鲁和卢卡斯. 瓦尔拉斯的兴趣在于描述一个“理想”经济或“完美”经济, 这当然也是阿罗-德布鲁一般均衡模型的目标. 格拉布纳 (2002, 8) 引用了卢卡斯 (1980, 696-697) 的话:“‘理论’并不是一套描述现实经济行为的主张, 而是一套用以建立一个与现实经济行为类似或相似的系统的详尽指南——一个机械的仿制经济. ” 15 根据这种观点, 理想化的描述与现实世界的差距都被归因于“后者的缺陷” (Grabner 2002, 6). 那么问题来了:是什么令这些方法一开始就是完美的?不难论证, 人类的推理能力比超理性更为复杂, 因为真正的推理总是发生在社会环境之中, 遵循其价值标准 (Hayek1969, 87-95). 超理性模型是在赞美一个形如“社会白痴”的人 (Sen1977, 336). 这种描述很难被人接受, 除了以下这点:它为市场是理想的经济制度和资本主义是理想的社会形式的断言奠定了基础. 这是其内在的合理性的依据.
一个可供选择的规范性论点认为, 教导人们以自私自利的方式行事是合意的, 因为这会让市场更好地运转; 市场是合意的, 因为它优于其他社会劳动分工形式 (Hayek 1969, 96-104). 这是发展经济学当前的主导观点, 是世界贸易组织、世界银行和其他类似的国际机构加速创造市场的公开原因, 也是遍布发展中国家的“亲市场”机构的公开原因 (Shaikh 2007). “休克疗法”仅仅是这一教条最极端的应用. 然而, 旦承认超理性既不真实也不合意, 资本主义制度的最优性就失去了理论基础的支撑. 16 剩下的可供选择的论点是强调资本主义不可否认的历史力量, 即它是经济增长和其有效边界内生活水平提高的源泉. 但接下来, 人们必须承认它同样无法否认的历史:暴力、不平等和持续的国家干预 (Chang 2002a; Harvey 2005).
对标准工作方法的最后一个辩护来自以下断言:没有超理性假设, “经济理论就会退化为一个特设性假设的大杂烩……缺乏整体的凝聚力和科学的可反驳性” (Conlisk 1996, 685). 这是一个有趣的推测, 因为可以论证超理性教条本身就充斥着特设性假设, 而且它早已被科学地驳斥了.◎ 即便如此, 这种强烈抗议背后的焦虑也是很明显的:如果我们从实际行为的基础着手, 到底会发生什么?我将在本章最后一节回到这个问题上来.
总体行为是宏观经济学的基础. 在这个领域, 新古典宏观经济学依赖两个基本主张: (1) 个体行为可以有效地用超理性建模分析; (2) 总体结果可以被视为一个单一的“代表性”超理性行为人的行为. 我们已经讨论了第一个主张. 对于第二个主张, 它不过是虚假的. 总体行为不能用其任何构成要素来刻画, 因为总体不只是部分的加总, 用现在流行的说法就是总体具有涌现特质. 更确切地说, 涌现是这样一种现象—“充分阐述的总体行为从局部的个体行为中产生”, 而且它通常对个体行为的变化不敏感 (Miller and Page 2007, 46). 加总极具变革性, 它是个体的稳健转形.
涌现的第一个含义是平均个体通常与代表性行为人极为不同, 这个平均个体是总体的另一个名称. 塑形结构 (即正的和负的变化率加强) 的存在是关键, 它将异质的个体行为转变为稳定的总体模式. 一个著名的例子是理想气体定律 \(\mathrm { P \cdot V=R \cdot n \cdot T }\), 即理想气体的压强 (P) 和体积 (V) 的乘积, 等于理想气体常数 (R) 、气体量 (n) 和气体温度 (T) 的乘积. 这个定律的形式最初是由波义耳 (1662) 、查尔斯 (1787) 和盖-吕萨克 (1802) 从经验上有力的宏观假设中推导出来的. 然而, 在气体实际上是一团不断移动的粒子的观点被提出来后, 重新调和新的微观观点与之前的宏观定律就显得尤为重要. 理论家将气体描绘为无数不规则的粒子, 它们在容器 (塑形结构) 内四处移动, 相互碰撞, 并与容器壁发生碰撞 (负变化率加强). 17 随之产生的个体路径过于多样和复杂, 以至无法对其进行分析刻画. 然而, 在统计层面上我们可以说, 在给定的时间段内, 数量大致相等的粒子与容器壁碰撞的宏观面积相等. 这些与容器壁发生的碰撞, 产生了气体所施加的压强. 在任何给定的容器内, 气体的量越大, 气体的粒子就越多, 从而与任何给定的容器壁面积所发生的碰撞次数就越多. 类似地, 温度越高, 粒子运动速度就越快, 从而它与容器壁碰撞的次数就越多. 在这两种情形中, 气体所产生的压强都更大. 因此, 在合适的统计技术的帮助下, 我们能再次推导出宏观定律 \(\mathrm { P \cdot V=R \cdot n \cdot T }\) . 这次它是作为一种关系——产生于异质性个体粒子与容器壁塑形结构的相互作用. 总体的气体定律现在表现为被塑形的 (即受限制的) 整体自身的“涌现”特质, 不能简化为任一“代表性”粒子, 或由其推导出来.
这个结论也适用于经济过程. 首先考虑消费者理论. 个体收入水平所决定的预算约束即为塑形结构. 在最简单的情形中, 所有个体都被假定为具有超理性, 他们的偏好结构非常相似, 从而存在一个明确界定的新古典代表性行为人. 虽然如此, 科尔曼和科克 (1986) 表明, 收入分配的变化足以使总体产生涌现特质, 因此即使在最简单的情形中, 平均个体也不同于代表性行为人 (Kirman 1992, 128). 希尔德布兰德和克奈普 (2004, 2-3, 6-7, 20, 26) 研究了一个具有异质跨期效用最大化者的总体人口的行为, 里面的每个个体都最大化一些可能受制于不确定性的目标函数. 最大化问题产生了一般变量、个体偏好参数和每个个体消费之间的一种关系. 人均总消费取决于解释变量在人口中的联合分布, 这一联合分布本身在总体层面成为一个解释变量. 他们发现, 即使这个联合分布是非时变的, 总消费函数的形式通常也完全不同于个体函数. 福尔尼和利皮 (1997, iv-vii) 也在理性预期假设下研究了基于异质行为人的跨期最大化新古典模型. 为了得到线性随机方程解, 他们在最优化阶段假定了二次函数. 尽管如此, 加总还是产生了新的性质:微观经济特征 (如变量协整和格兰杰因果) 不会传递到总体中; 宏观模型与个体模型的参数之间不存在任何简单的关系; 微观理论层面的过度识别约束并不适用于宏观参数. 科尔曼 (1992, 122-124) 指出, 即使异质性个体具有相似的效用函数, 显示偏好弱公理 (WARP) 也不会延伸到总体, 因此集体也许在一种情形中认为x优于y, 在另一种情形中却相反. 科尔曼 (1992, 124) 得出结论:“从代表性行为人的偏好推断社会偏好, 并将之用于公共政策选择是完全不合理的.
生产理论在从个体企业过渡到总生产函数的过程中也遇到了同样的难题. 一旦我们面对的是一个具有异质商品的世界, 我们就需要构造总产出和总资本的测量方法. 罗宾逊夫人 (1953—1954) 指出, 创造一个与总生产函数一致的总资本测量方法是不可能的. 一个总生产函数 (APF) 代表了与任何给定的实际工资率-利润率 (要素价格) 组合相对应的最优生产系数集. 斯拉法 (1960, 38, 81-87) 表明, 在一个存在异质产品和各行业存在多种可行生产方法 (设计蓝图) 的世界中, 在一个更低的利润率水平上, 与最优技术对应的总资本-劳动比可能会更低. 这一点与所有的新古典总生产函数相矛盾, 因为后者将更高的资本-劳动比与更低的利润率联系在一起. 在回应罗宾逊夫人的挑战时, 萨缪尔森 (1962) 着手解释斯拉法式设计蓝图如何与一个表现良好的新古典生产函数相协调. 不幸的是, 结果却证明他的替代生产函数严重依赖一个假设, 即所有行业都具有相同的资本-劳动比. 帕西内蒂 (1969) 和加雷尼亚尼 (1970) 确定地证明, 在更一般的条件下并不存在一个总生产函数. 确实, 加雷尼亚尼 (1970, 421) 证明替代生产函数行为只有在每个行业内资本-劳动比相等的情形中才成立. 这是一个绝妙的历史讽刺, 因为它意味着萨缪尔森的竞争性价格必须与简单的劳动价值论相一致 (Shaikh 1973, 11-14, 66-83). 18 在新古典这边, 富兰克林·费希尔全面研究了从微观经济中假定存在于企业层面的表现良好的生产函数过渡到一个总生产函数的问题. 他的结论是, 即使在企业层面规模报酬不变的简单情形中, “加总的条件也极其苛刻, 这导致总生产函数……不可能存在”. 正如他所指出的, 这导致以下标准方法不再有效:“对劳动总需求曲线的详细说明与估计”, 对“生产率的测算”——这实际上是“对索洛余值的曲解”, 以及“用总生产函数证实新古典分配理论的有效性” (Fisher 2005, 490).
总生产函数文献也反复碰到总体层面的涌现特质问题. 霍撒克 (1955—1956) 表明, 一个微观层面的简单固定系数技术的特殊分布, 可以模拟一个柯布-道格拉斯总生产函数, 即使微观层面的固定系数排除了任何边际产量及其相关分配规则的概念. 费希尔 (1971) 模拟了具有N个企业的系统的总体行为, 其中每个企业都被假定为拥有一个微观柯布-道格拉斯生产函数. 他发现, 产出、资本和劳动的总体关系通常并不能模拟一个柯布-道格拉斯生产函数, 除非模拟被施加一个先验约束, 使总劳动份额基本不随时间的推移而变化. 谢克 (1973, ch.3) 表明, 在假定总利润与总工资之和等于总价值增加值的情况下, 一个由社会关系决定的稳定的劳动份额, 就足以解释柯布-道格拉斯总生产函数的明显适用性. 谢克 (1987b) 证明了一个以单一主导线性技术 (它意味着相等的资本-劳动比, 从而使相对价格遵从简单的劳动价值论) 、不变劳动份额和哈罗德中性技术变革为特征的严格的非新古典经济, 看上去非常像一个在中性技术变革过程中表现良好的柯布-道格拉斯总生产函数. 即使单一主导技术的存在意味着资本和劳动的边际产量无法界定——因为每个工人的产出和资本不随工资率-利润率组合的变化而变化, 这也是正确的. 正如在费希尔的尝试中一样, 之所以得到一个虚假的总生产函数, 是因为工资份额不变, 还因为数据是由下面这个会计恒等式“塑造”出来的: \(\mathrm{Y} \equiv { \mathrm { W } } \cdot { \mathrm { L } }+\mathrm { r } \cdot \mathrm { K }\), 其中Y、L、K、w和r分别代表总价值增加值、劳动、资本、工资率和利润率. 谢克 (2005) 引入了一个“完全拟合”程序, 能把任何表现不佳的拟合生产函数转化为一个几乎表现完美的函数, 尽管这个程序完全曲解了潜在的生产关系和技术变革类型的真实形式. 费利佩、麦康比和其他合作者反复表明, 技术变革的多要素生产率估计值仅仅是实际工资变动率与利润率的加权平均估计值 (McCombie and Dixon 1991; Felipe and Adams 2001; Felipe and Fisher2003; Felipe and McCombie 2003).
因此, 代表性行为人假设只有在非常特殊的情形中才成立. 在消费者理论中, 只有所有个体具有完全相同的效用函数和收入才可以; 在生产理论中, 只有所有企业具有相同的资本-劳动比、工资率和利润率才可以. 然而, 这都只是些微不足道的情形, 因为根据它的解释, 每个领域实际上只有一个行为人. 更普遍的情况是, 为了得到合意的新古典结果, 有必要确保“所有个体的有效偏好和所有企业的最优计划……边际相等”, 使每个部门实际上只有一个行为人 (Martel 1996, 128). 如果缺少这种极端的限制性 (和自私自利的) 假设, 它们的假说通常都会崩溃 (Kirman 1992, 117-128; Martel 1996, 128-136; Grabner 2002, 17-20). 毫不奇怪, 代表性行为人的概念招致了一些著名评论家的鄙视. 马特尔 (1996, 128) 指出, 需要推导出一个代表性行为人的假设“是明显错误的……因此代表性行为人模型的预测结果与实际总体结果一致的情形都是偶然现象”. 哈恩 (203, 227) 说:“宏观经济学中出现的代表性行为人是胡说八道. ”科尔曼 (1992, 125) 指出, 代表性行为人假设“远非头脑简单或天真无邪; 它是宏观经济学家可以用之为均衡分析辩护和提供虚假的微观基础的一种虚构”, “它应该得到一场体面的葬礼……作为一种经济分析方法, 它不仅是陈腐的, 而且存在根本性的错误” (119). 费希尔 (2005, 489) 将总生产函数称为一个“幻想的”建构, “一个无处不在却没有说服力的童话”.
正统经济学和非正统经济学的一个共同论断是, 除非由一些微观基础推导而来, 否则总体关系就是不严密的 (Weintraub 1957; Phelps1969, 147; Cohen 1978, xxiii–xxiv; Little 1998, 6-7). 作为一种方法论断言, 它面临三个主要问题.
第一, 考虑一下物理定律. 17世纪, 气体定律最初是作为一个经验可靠的宏观原理提出来的, 直到19世纪才在原子基础上推导出来. 难道气体定律只有从统计热力学推导出来才是严密的吗?物理学家罗伯特·劳克林 (诺贝尔物理学奖获得者) 指出, 许多其他物理定律, 如与流体力学、结晶化和磁学相关的定律, 已经广为人知且被广泛应用, 尽管它们从未从微观基础推导出来 (Laughlin 2005, 35–40). 我们要宣布它们都不严密吗?爱因斯坦的广义相对论呢?量子力学和广义相对论都是20世纪初提出来的, 它们都“已经被实验很好地证实”. 然而, 广义相对论“完全是古典式的或者非量子的”. 由于这两种方法在不同的层面发挥作用, 迄今没有实验能探索它们重叠的领域. 有许多将二者结合起来的尝试:扭量理论、非交换几何、超引力以及最新的弦理论和M理论 (Smolin 2004, 67-68). 然而, 自它们创立一个世纪以来, 并没有理论方法能将二者结合起来. 难道我们要说广义相对论也是不严密的?或者似乎更合理的做法是, 我们要拒绝以下断言:只有微观基础才能赋予一个定律严密性.
第二, 由于我们现在面对的问题是缺乏微观模式与宏观模式的明确联系, 马上会出现一个难度更高的问题. 例如, 如果量子力学和广义相对论迄今并未明确地调和起来, 为什么不说量子力学是不严密的——考虑到一个世纪以来它并没有成功获得我们宇宙最基本的规律? 爱因斯坦本人就认为量子力学比广义相对论差, 因为它“没有令人信服的概念基础”, 而且他试图从后者推导出前者. 其他学者长期以来也认为“量子力学应该由古典基础推导出来, 而不是反过来”. 从这个角度看, 量子力学所固有的随机性可以看作完全服从古典定律的粒子的混沌行为 (见3.2.2小节对混沌的讨论). 这种方法已经为一些物理学家所接受, 如杰拉德·特·胡夫特 (诺贝尔物理学奖获得者) 、马西莫·布拉索内等人 (Musser 2004, 89-90). 这意味着我们真正需要的是微观经济学的个充分的宏观基础, 而不是反过来 (Hahn 2003).
新古典“严密”论点的第三个问题更加严重:从我们所知的错误的微观基础出发推导有经验支撑的宏观模式是完全可行的. 再考虑一下气体定律. 现在我们说气体定律是从分子运动论中推导出来的, 是遵守牛顿定律的原子复杂互动的结果, 这些原子像台球那样相互碰撞 (Laughlin2005, 30-31). 这种解释的问题在于“原子并不属于牛顿学说的研究领域……而量子力学研究的飘忽不定的实体缺乏物体最核心的性质——可识别的位置” (42). 因此, 理想气体定律的传统推导始于“错误的方程而[仍]得到了正确答案” (97). 劳克林指出, 这之所以能够发生, 是因为气体定律是一种涌现特质, 它“对细节极不敏感” (97) :气体中类似于波浪的实体之间的相互作用产生了新的稳定关系, 这种关系并不依赖它们相互作用的细节. 这并不是说微观层面的细节不重要, 而是说它们在宏观层面不起决定作用. 正如3.2.2小节一开始就提到的, 涌现现象的一个普遍性质是对个体行为的变化不敏感.
探究将微观行为与总体模式连接起来的经济学家也开始认识到, 加总具有变革性和转形特征. 马特尔 (1996, 134) 引用了莱永胡武德 (1968) 的观点, 大意是“这就是凯恩斯的 《就业、利息和货币通论》所要阐述的大部分见解”. 阿尔奇安 (1950, 211, 221) 指出, 个体理性假设对于推导宏观层面的经济模式并不重要. 他将宏观模式与获取正利润的要求联系起来, 后者充当了衡量企业能否生存的过滤器的作用. 在这个过程中, 从个体企业的层面来看, 机会、特殊环境、模仿行为和反复尝试过程在决定正利润方面可能比超理性行为更重要. 艾奇逊和布朗 (1957, xvii, 101-102, 116-140) 讨论了一些变量的对数正态分布方式问题, 这些对数正态分布方式是由非超理性行为产生的, 而这些变量包括个人收入、商业集中度、劳动转换和家庭消费开支的大小分布等. 在被其后来抛弃的一部早期著作中, 贝克尔 (1962) 在阿尔奇安的基础上论证了斜向下的需求曲线不但能从超理性假设中推导出来, 而且同样能从冲动行为与惯性行为中推导出来. 在这几个情形中, 关键因素是由个体平均收入水平决定的预算约束的塑形结构. 超理性假设绝对不是必需的. 希尔德布兰德 (1994) 提议我们应当将“偏好和选择……留给心理学家”, 而只专注于确立统计条件, 基本的经济模式 (如斜向下的市场需求曲线) 能从这些条件中推导出来 (Dosi, Fagiolo, Aversi, Meacci, and Olivetti 1999, 141). 希尔德布兰德 (1994) 和特罗克尔 (1984) 在这方面做了开创性的工作.
在所有这些情形中, 经济塑形结构创造了引导总体结果的界限和变化率: 企业方面的正利润生存标准, 收入分配方面的个体经济特征, 以及个体消费选择方面的预算约束. 它们每一个都产生了稳定的总体模式, 并不依赖在其中起基础作用的过程的细节. 而且, 正因为许多道路都能通向任何特定结果, 我们不能因为某个模型产生了一些观察到的经验模式, 就满足于将之视为有效的. 模型的其他方面也许会产生经验上可证伪的结论, 这个模型也必须对其负责. 这意味着, 我们必须对某些政策结论保持警觉, 这些政策一定程度上依赖于并未取得经验证据的结论.
个体行为的异质性产生了总体涌现特质, 从而摧毁了代表性行为人的观念. 为了了解在一个给定的情形中能得到哪种特殊的总体性质, 我们需要理解塑形结构是如何发挥作用的, 以及为什么它们能产生稳定的总体模式. 下面我将证明, 消费者行为的主要经验模式都能从以下两个关键的塑形结构中推导出来:一是给定的收入水平, 它限定了可以做出的选择; 二是最低的必需品消费水平, 它引入了一个至关重要的非线性. 这里考察的模式有斜向下的市场需求曲线, 小于1的必需品收入弹性和大于1的奢侈品收入弹性 (恩格尔定律), 以及短期内与实际收入存在线性关系, 从长期来看包含财富效应的总消费函数 (凯恩斯型消费函数). 对4种完全不同的个体行为模型的模拟补充了解析推导: (1) 一个标准的新古典同质超理性消费者模型, 能从中得到一个代表性行为人; (2) 一个异质超理性消费者模型, 无法从中得到代表性行为人; (3) 一个具有各种各样消费者的模型, 他们在自己收入能负担的选择范围内自由选择 (这是贝克尔的非理性消费者); (4) 一个受多西等 (1999) 启发而得到的模型, 消费者向周边的人 (他们的社会邻里) 学习并随着时间的推移产生新偏好 (突变). 尽管存在差异, 这4种模型却产生了完全相同的总体模式. 这里的关键是相同的宏观模式能从多种多样的个体行为中得到. 这种分析路径回溯到了贝克尔 (1962) 最早提出并被他后来抛弃了的方法. 14.3节对实际工资理论的分析也采取了类似的方法.
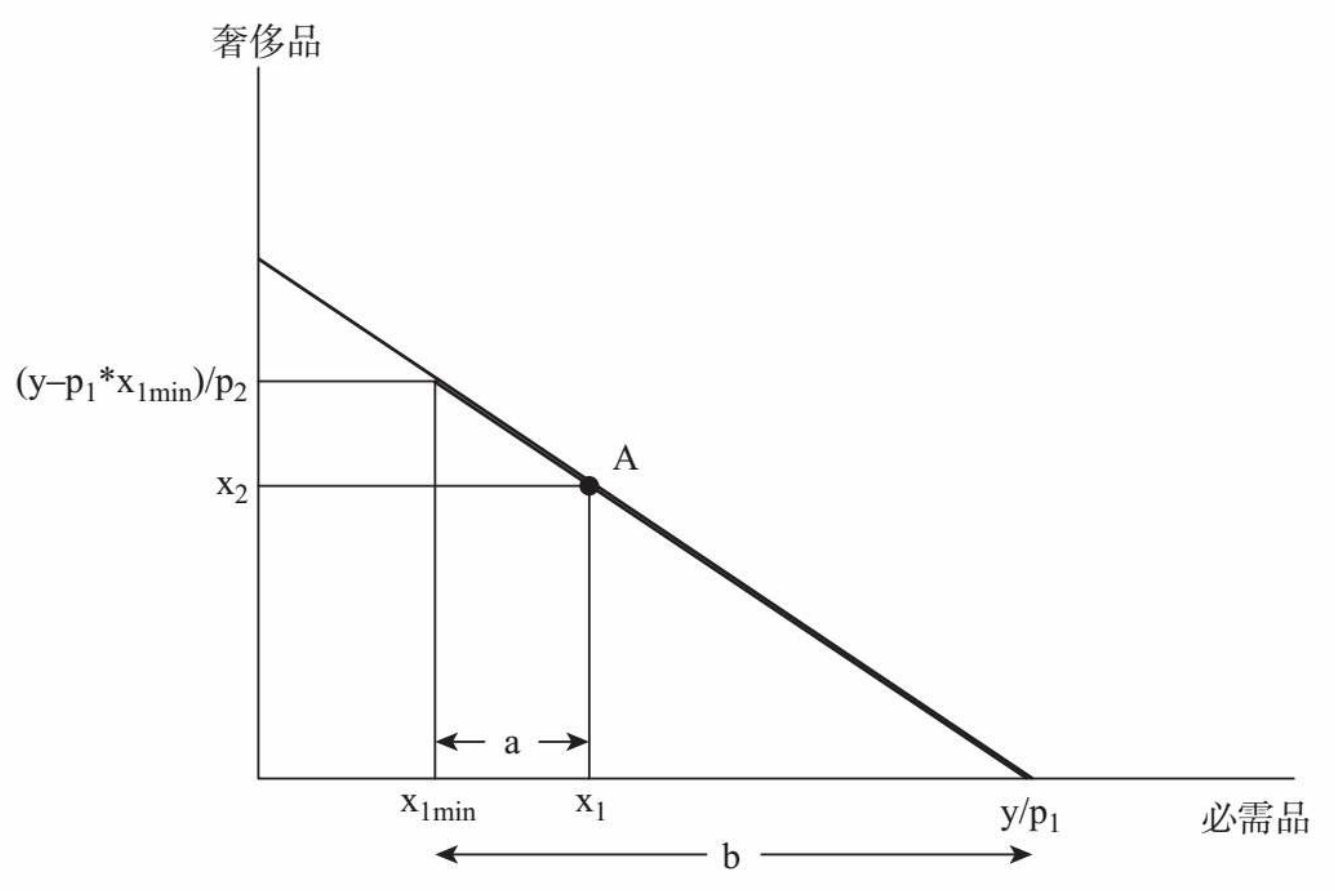
假设收入 (y) 被完全用于购买两种物品 \(\mathrm{x}_{1}\) 和 \(\mathrm{x}_{2}\), 与之对应的相对价格为 \(\mathrm{p_1}\) 和 \(\mathrm{p_2}\) . 我们假设 \(\mathrm{x}_{1}\) 为必需品, 需要正的最低消费量 \(\mathrm{x_{1min}}\).那么, 任何个体对 \(x_{1}\) 的预算约束范围介于x1min 和 \(\mathrm { \ x _ { 1 m a x }=\frac {y} { \ p _ { 1 } } }\) 之间, 如图3.1所示. 当可选择收入 19(\(\mathrm {y-p_1·x_{1min}}\)) 全部用于奢侈品消费时, 就得到了相应的奢侈品最大消费极限.
\[\mathrm{y=p _ { 1 } x _ { 1 }+p _ { 2 } x _ { 2 }}\tag{3.1}\] \[\mathrm{x_{1max}=\frac{y}{p_{1}}}\tag{3.2}\] \[\mathrm{x_{2max}=\left(\frac{y}{p_{2}}\right)-\left(\frac{p_{1}}{p_{2}}\right)x_{1min}}\tag{3.3}\]
个体通常在很多方面都彼此不同, 而不只是在收入方面. 我们假设个体的意愿具有异质性, 动机具有复杂性, 有时选择反复无常, 并容易受到大量的社会因素影响. 一组具有平均收入y的个体将在可行的范围选择一个特定的组合\((\mathrm{x_{1},x_{2}})\), 如图3.1中的A点所示. 由于购买必需品的可行区间为\((\mathrm{x_{ 1min}} , \mathrm{ x } _ { 1\mathrm { m a x } } )\), 为了简便我们可以认为一般消费者的购买量占可行区间的比例为c. 这使我们的结果与各种各样的个体消费者行为模型相容 (见3.3.5小节). 指出下面这点非常有用:c也代表了一般可选择消费倾向, 为必需品可选择消费\((\mathrm{p_{1}x_{1}-p_{1}x_{1\min}})\)与可选择收入 \(( \mathrm {{ y-p } _ { 1 } \mathrm { x } _ { 1\min } })\)之比. 在图3.1中, 它是线段a与线段b之比.
\[\mathrm{c}\equiv \mathrm{\frac{x_1-x_{1min}}{x_{1max}-x_{1min}}}= \mathrm{\frac{p_{1}x_{1}-p_{1}x_{1min}}{y-p_{1}x_{1min}}}\in [0,1] \tag{3.4}\]
我将假定\(\mathrm{x_1min}\)和c都独立于价格, 那么对于每个c, 我们都能推导出与之相应的对必需品与奢侈品的人均消费需求[必需品消费需求从方程 (3.2) 和 (3.4) 推导, 奢侈品消费需求从方程 (3.1) 、 (3.3) 和 (3.5) 推导]. 这些是我们消费者选择的基本方程.
\[\mathrm{x_{1}=(1-c)x_{1min}+c\left(\frac{y}{p_{1}}\right)} \tag{3.5}\] \[\mathrm{x_{2}=-\left(\frac{p_{1}}{p_{2}}\right)(1-c)x_{1min}+(1-c)\left(\frac{y}{p_{2}}\right)} \tag{3.6}\]
从方程 (3.5) 和 (3.6) 可以明显看出, 在收入给定的条件下, 对每种商品的需求量随着其价格的上升而减少. 这种负向反应是微观经济学的基石 (Becker 1962, 4). 但我们将会看到, 这并不需要特定的消费者行为模型. 当它们处于静止状态时, 前一个方程所确定的人均消费 \(( \mathrm{x}_{1} ,\mathrm{x}_{2})\) 在一般预算线上确定了一个点, 这个点与一个特定的人均收入 (y) 相对应, 如图3.1所示. 任何商品价格 (比如p1) 的上升都会改变相应的截距, 使预算线向内旋转, 如图3.2所示 (Becker 1962, 4). 因此, \(\mathrm{x_1}\)的可行区间缩短了. 但如果平均比例c已经给定, 新的\(\mathrm{x_1}\)必须按相同的比例重新分割这个更小的可行区间. 因此, \(\mathrm{x_1}\)必须减少, 需求曲线也向下倾斜. 方程 (3.6) 告诉我们, 对\(\mathrm{x_2}\) 的需求同样随着\(\mathrm{p_2}\) 的上升而减少. 根据方程 (3.6), 还存在一个\(\mathrm{x_2}\)对\(\mathrm{p_1}\)的交叉弹性效应, 而不是由方程 (3.5) 得出的\(\mathrm{x_1}\)对\(\mathrm{p_2}\)的交叉弹性效应, 这种不对称性是因为对\(\mathrm{x_1}\)作为生存资料有一个自然的最低需求量.
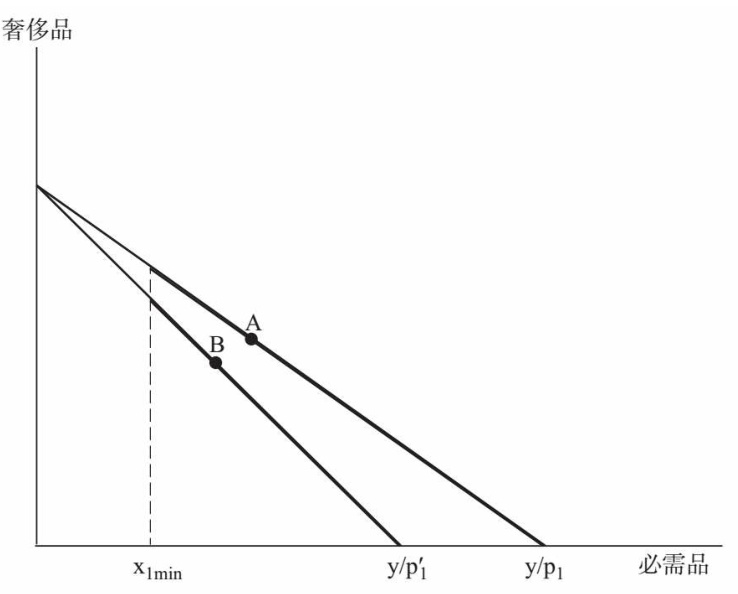
从公式角度, 我们还能从方程 (3.5) 和 (3.6) 推导出需求的直接价格弹性和交叉价格弹性的代数表达式.
\[e_{x_{1},p_{1}}=-\left(\frac{cy}{cy+(1-c)p_{1}x_{1\min}}\right),\therefore \left|e_{x_{1},p_{1}}\right|<1 【价格弹性, 必需品】 \tag{3.7}\] \[e_{x_{2},p_{2}}=-1 【价格弹性, 奢侈品】\tag{3.8}\] \[e_{x_{1},p_{2}}=0 【价格交叉弹性, 必需品】\tag{3.9}\] \[e_{x_{2},p_{1}}=-\left(\frac{p_{1}x_{1\min}}{y-p_{1}x_{1\min}}\right)【价格交叉弹性, 奢侈品】\tag{3.10}\]
微观经济学最著名的经验发现之一是, 随着收入的提高, 人们按比例减少对必需品的购买, 从而按比例增加对其他商品的购买 (Allen andBowley 1935, 7; Houthakker 1987, 143-144). 也就是说, 必需品的收入弹性小于1, 奢侈品的收入弹性则大于1. 这就是人们通常所说的消费者需求的恩格尔定律. 霍撒克 (1992, 224) 评论称, 这一定律似乎是个神秘的东西. 然而, 它可以由我们消费者选择的基本方程直接得出.
最简单的情形是平均比例c和x1min 在不同的收入水平上都保持不变. 对于给定的p1 和p2, 方程 (3.5) 和 (3.6) 表明需求量与收入正相关. 进一步分析, 由于前一个方程具有正的截距, 后一个方程具有负的截距, 所以必需品x1 的收入弹性小于1, 奢侈品x2 的收入弹性则大于1. 从公式角度, 我们还能直接从方程 (3.5) 和 (3.6) 推导出支出份额与收入弹性. 20 很明显, 必需品的支出份额在收入增加后下降了, 奢侈品的支出份额则提高了. 同理, 必需品的收入弹性小于1, 奢侈品的则大于1. 请注意, 对于任何给定的实际收入 (y/p1), x1 的收入弹性与需求弹性的绝对值相等, 只是符号相反, 通过比较方程 (3.7) 和 (3.13) 就能看到这点.
\[\left(\frac{p_{1}x_{1}}{y}\right)=(1-c)\left(\frac{p_{1}x_{1\min}}{y}\right)+c 【支出份额, 必需品】 \tag{3.11}\] \[\left(\frac{p_{2}x_{2}}{y}\right)=-(1-c)\left(\frac{p_{1}x_{1\min}}{y}\right)+(1-c) 【支出份额, 奢侈品】 \tag{3.12}\] \[e_{x_{1},y}=\left(\frac{cy}{cy+(1-c)p_{1}x_{1\min}}\right),\ \text{故}\ 0<e_{x_{1},y}<1 【收入弹性, 必需品】 \tag{3.13}\] \[e_{x_{2},y}=\left(\frac{y}{y-p_{1}x_{1\min}}\right),\ \text{故}\ e_{x_{2},y}>1 【收入弹性, 奢侈品】 \tag{3.14}\]
上面考察的这个简单例子就足以推导出恩格尔定律, 只要c和x1min在不同的收入水平上都保持不变, 由此产生的收入与任一商品的支出之间的关系 (恩格尔曲线) 就是线性的. 例如, 方程 (3.11) 转变为支出函数\(\mathrm{p_{1}x_{1}}=\mathrm{(1-c)p_{1}x_{1min}}+cy\), 斜率为 \(\frac {d(\mathrm{p_{1}x_{1}})}{d\mathrm{y}} =c\), 因此支出是收入的线性函数. 这一点似乎非常可信:通常由社会决定的必需品的最低消费数量 (Trigg 2004), 随实际收入 (y/p1) 的增加而增加, 但不如收入增加得快, 从而它占收入的份额是下降的. 在这种情形中, 恩格尔曲线的斜率变为了\(\frac { d ( p _ { 1 } \mathrm { x } _ { 1 } ) } { d \mathrm { y } }=( 1-c ) \frac { d ( p _ { 1 } \mathrm { x } _ { \mathrm { 1 m i n } } ) } { d \mathrm { y } }+c\), 仍然为正值, 但随收入的增加而下降. 换句话说, 必需品的恩格尔曲线显示对它的需求已经饱和.
如果c随可选择收入的增加而下降, 会得到同样的结果. 为了看清这一点, 我们将方程 (3.4) 改写为为\(( { \bf p } _ { 1 } { \bf x } _ { 1 }-{ \bf p } _ { 1 } { \bf x } _ { \mathrm { 1 m i n } } ) {=} { \bf c } ( y-{ \bf p } _ { 1 } { \bf x } _ { \mathrm { 1 m i n } } )\), 它是必需品的可选择支出与可选择收入的一个线性关系. 由于c是这个曲线的斜率, c下降会使曲线变得平坦. 这种饱和性质保留了必需品的总支出与总收入之间的关系, 它们二者与各自的可选择对应方的差别只在于有一个共同的必需品最小支出. 图3.3–图3.5展示了\(\mathrm { x } _ { 1\min }\)比收入增长缓慢情形中的结果, 图3.6和图3.7展示了c随收入的增加而下降情形中的结果, 图3.8和图3.9展示了实际数据的典型模式.
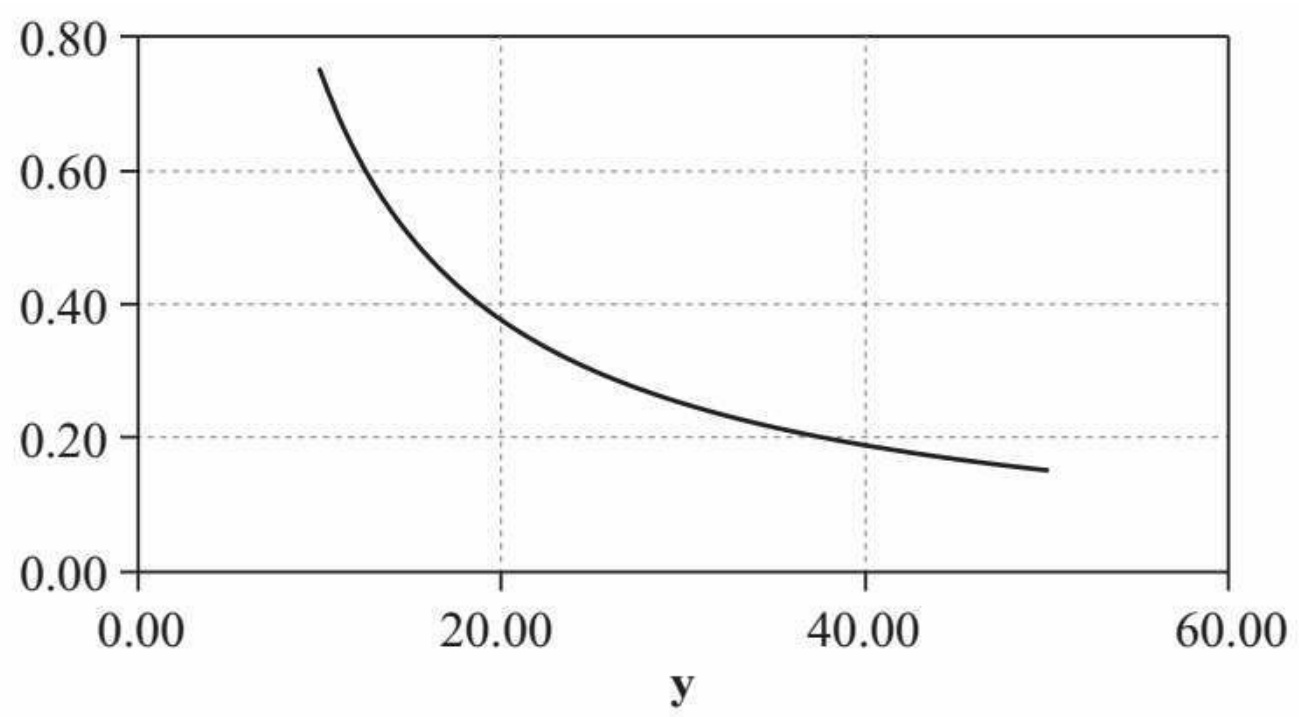
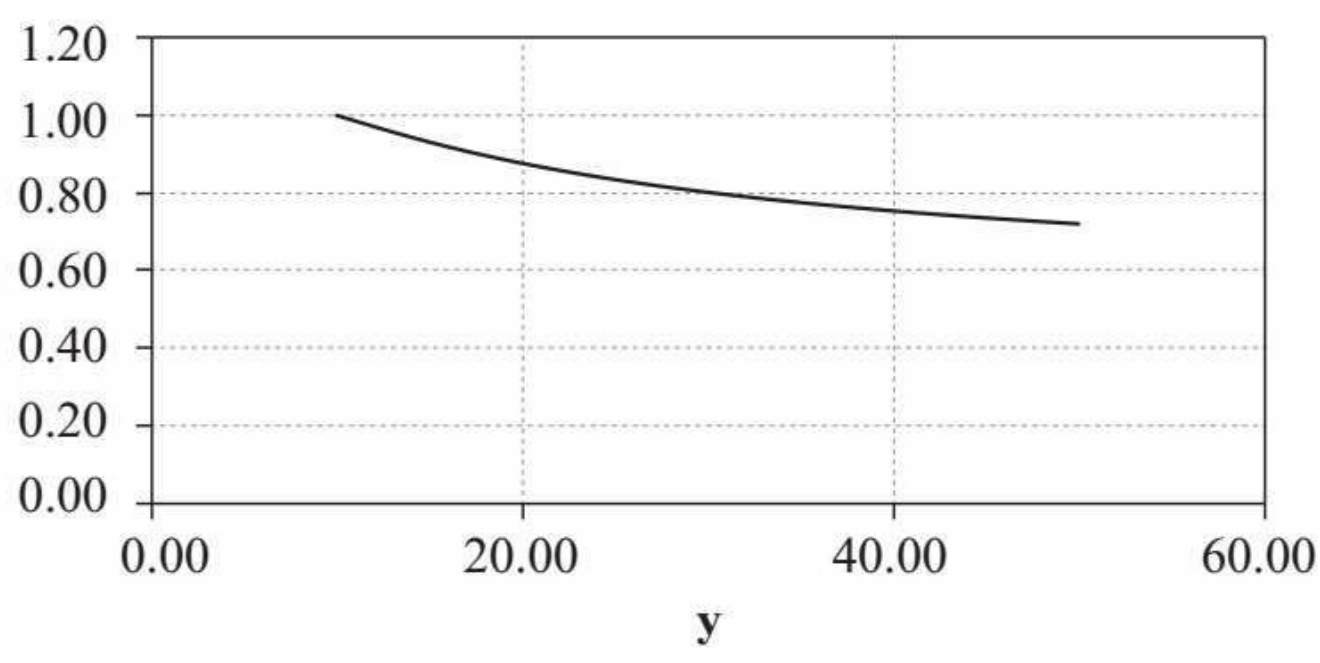
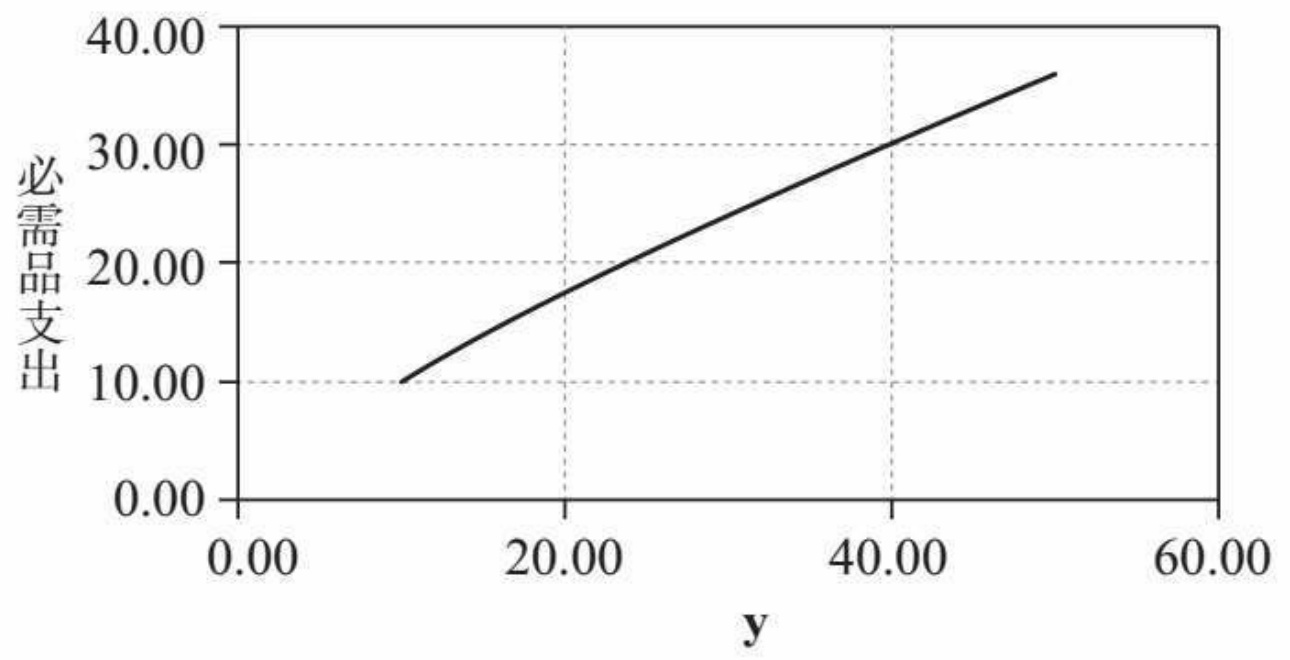
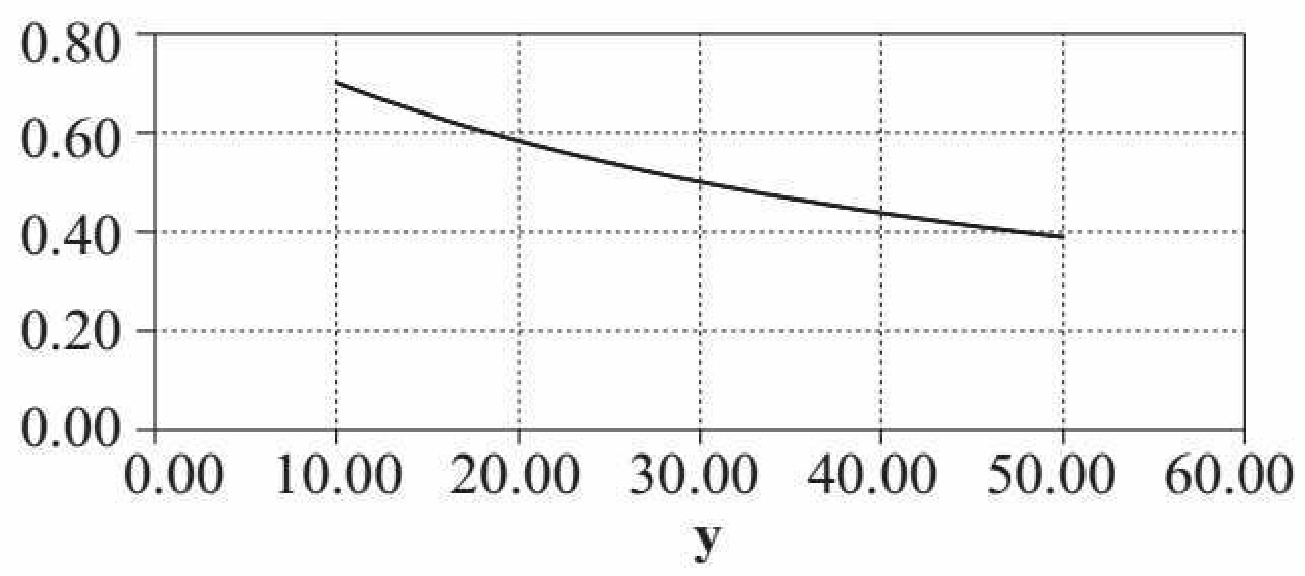
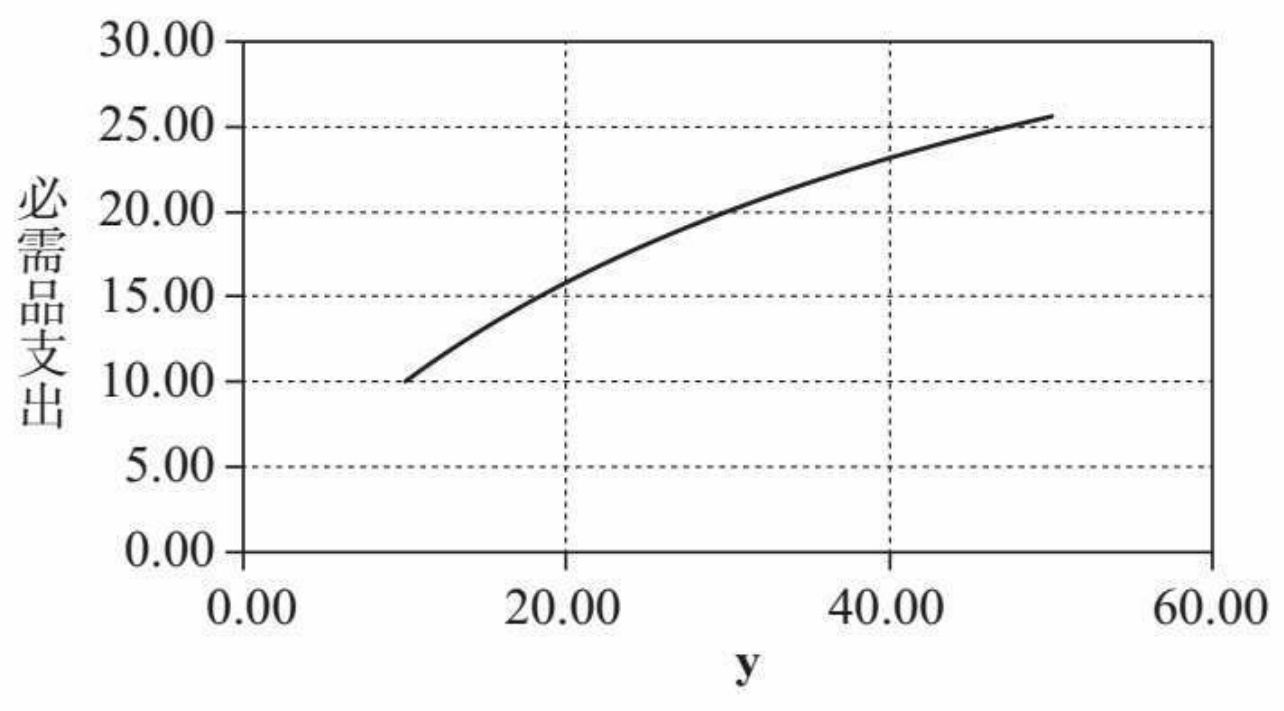
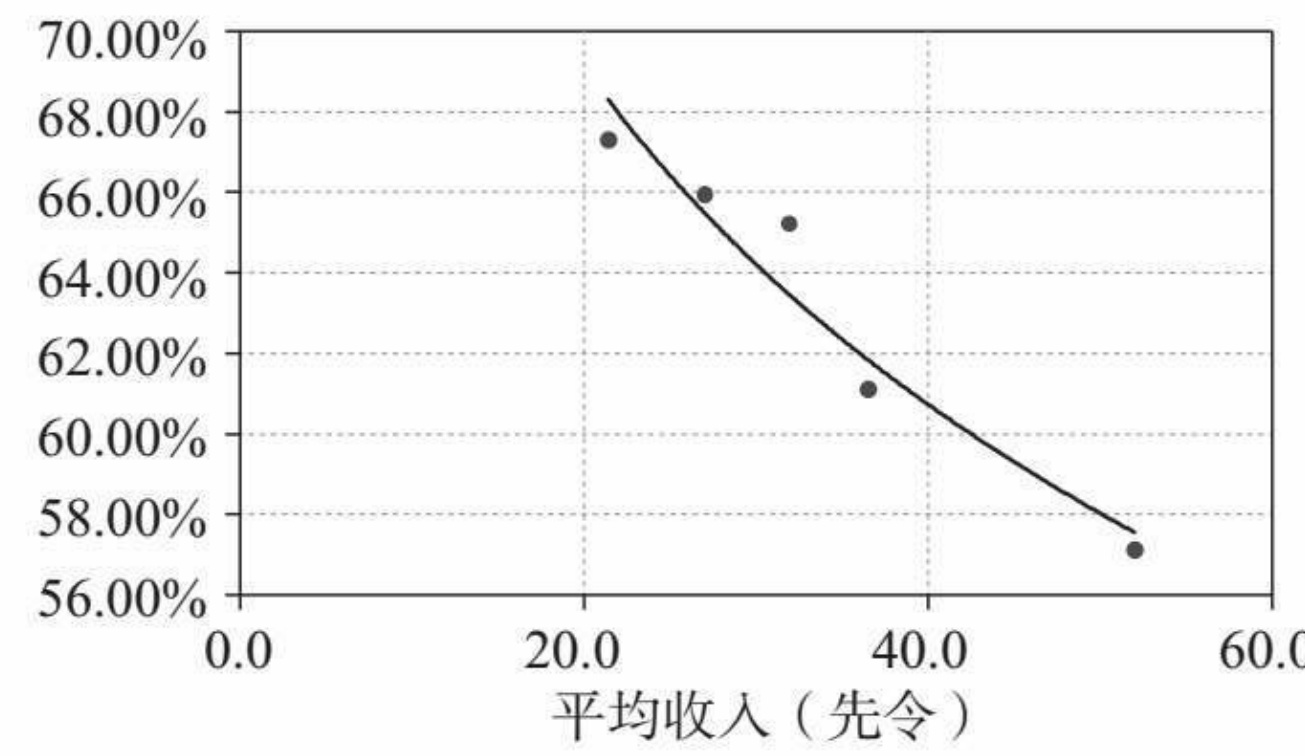
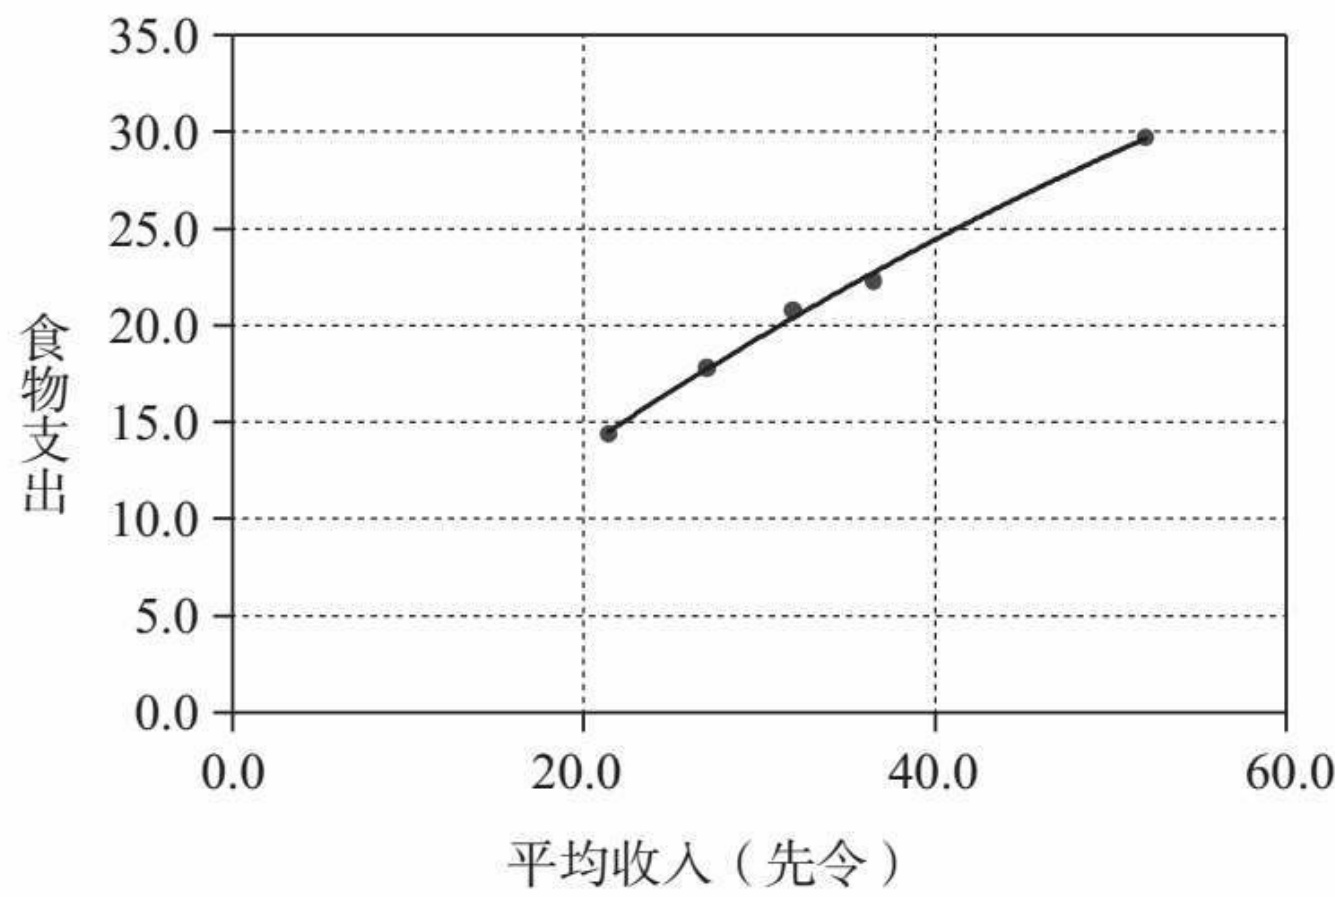
前面的讨论是就两种一般性商品而言的, 购买它们花光了某一特定的人均收入. 如果这里的收入为总人均收入, 这两种商品就必须是总消费和总储蓄 (金融资产的净增加). 很明显, 消费就构成了上面讨论的必需品. 那么, 每种商品的人均需求数量就由整个经济范围内的平均比例c决定. 如果这个平均比例c随着收入阶层的不同而变化, 但在收入分配上是稳定的, 那么它就随着时间的推移而保持稳定.
用Y、C、S分别表示总收入、总消费和总储蓄, ΔFA为净增金融资产的货币价值. 在两边乘上人口规模N, 我们就能直接将人均方程 (3.5) 和 (3.6) 转变为与之对应的总量方程. \[Y=C+\Delta FA \tag{3.15}\] \[C=(1-c)C_{\min}+cY \tag{3.16}\] \[S\equiv\Delta FA=-(1-c)C_{\min}+(1-c)Y \tag{3.17}\] 非常惊人的是, 方程 (3.16) 和 (3.17) 很像教科书中的线性凯恩斯主义消费与储蓄函数. 只要\(\mathrm { { C } _ { \mathrm { { m i n } } } }\)已知, 它们就和短期函数相对应, c和 (1-c) 分别为边际消费倾向和边际储蓄倾向. 在更普遍的层面上, 我们必须承认, 由社会决定的最低总消费水平Cmin 可能会随时间变化. 它可能与家庭财富水平联系在一起, 后者会因为储蓄增加了财富存量而变化. 很可能的情况是, c会对社会环境变化做出反应, 从而也随时间变化. 在这里, 重要的是所有这些结果都对特定的消费行为模式“高度不敏感”, 相反, 它们是由预算约束和最低消费水平等塑形结构驱动的.
通过将债务纳入进来而扩展前面的分析是可能的, 尽管我并不打算在这里这样做. 债务能使行为人避开收入的直接约束. 因此, 总支出能偏离收入, 但这种偏离只能在一定程度上进行, 因为在既定的制度条件下, 给定的收入水平所能支撑的债务数量存在限制. 债务实际上将预算约束转变为了预算限制.
前面对需求曲线、恩格尔曲线和总消费函数的推导只需要三个假设: (1) 个体受制于一个预算约束; (2) 对必需品有一个最低消费水平; (3) 任一给定的人口形成了某种稳定的平均消费篮子 (以可选择倾向c为特征). 本小节的目标是论证这些条件与多种多样的微观基础完美兼容. 我在这里使用了4种完全不同的微观经济关系模型. 尽管存在差异, 但是所有模型都产生了完全相同的市场需求曲线和恩格尔曲线, 这正是由于总体结果对微观基础的具体情况高度不敏感 (Laughlin2005, 97, 144-145)
标准的新古典同质行为人模型是我们的基准模型. 每个消费者都在其收入决定的预算约束下最大化一个柯布-道格拉斯效用函数 (U), 而且每个消费者在每个时期的行为方式完全相同. 所有消费者都具有相同的偏好结构, 因此一般消费者也就是代表性行为人. 将预算约束下的效用函数求最大值产生了两条相似的需求曲线 (Varian 1993, 63-64, 82-83, 93-94)
\[U=x_{1}^{\alpha}x_{2}^{\beta}. \tag{3.18}\] \[y=p_{1}x_{1}+p_{2}x_{2} \tag{3.19}\] \[x_{1}=\left(\frac{\alpha}{\alpha+\beta}\right)\left(\frac{y}{p_{1}}\right) \tag{3.20}\] \[x_{2}=\left(\frac{\beta}{\alpha+\beta}\right)\left(\frac{y}{p_{2}}\right) \tag{3.21}\]
要使这种熟悉的模型与我们所关心的类型相适应, 我们需要考虑到必需品的最低消费水平 (x1min). “将一个最低消费水平纳入效用最大化问题的”方法之一, “是指定一个固定的消费量……使只有当消费水平超过这个固定量时, 消费对效用的贡献才是正值. 这类似于在生产函数中指定一个固定的投入成本. 与缺乏最低消费量的效用函数相比, 这种做法相当于向上移动无差异曲线” (Lio 1998, 108). 调整之后, 新古典体系变为如下情况. \[U=\left(x_{1}-x_{1\min}\right)^{\alpha}x_{2}^{\beta} \tag{3.22}\] \[y=p_{1}x_{1}+p_{2}x_{2} \tag{3.23}\] \[x_{1}=\left(\frac{\beta}{\alpha+\beta}\right)x_{1\min} \left(\frac{\alpha}{\alpha+\beta}\right)\left(\frac{y}{p_{1}}\right) \tag{3.24}\] \[x_{2}=-\left(\frac{p_{1}}{p_{2}}\right)\left(\frac{\beta}{\alpha+\beta}\right)x_{1\min}+\left(\frac{\beta}{\alpha+\beta}\right)\left(\frac{y}{p_{2}}\right) \tag{3.25}\] 根据方程 (3.4) 中可选择消费倾向c的定义, 我们得到:\[c\equiv\left(\frac{p_{1}x_{1}-p_{1}x_{1\min}}{y-p_{1}x_{1\min}}\right)=\frac{\alpha}{\alpha+\beta} \tag{3.26}\] \[( 1-c )=( \frac { \beta } { a+\beta } ) \tag{3.27}\]很明显, 从柯布-道格拉斯效用函数中推导出来的需求曲线, 如方程 (3.24) 和方程 (3.25) 所示, 只是前面方程 (3.5) 和方程 (3.6) 所总结的消费者选择基本模型的特殊情形. 为了便于模拟, 我们令每个c都等于0.5, 这等同于假定完全相同的消费者的效用函数中的\(\alpha {=} \beta\).
接着是新古典异质行为人模型. 消费者仍然是严格新古典的, 但现在每个行为人有一个不同的柯布-道格拉斯效用函数, 我们可以从中推导出一个截然不同的可选择消费倾向c. 为了与前面比较, c的个体值由一个0–1的均匀概率分布选择出来, 其理论均值为0.5. 这是一个新古典模型, 所有行为人都被假定为在每个时期采取完全相同的行为方式. 尽管所有行为人都是严格新古典的, 但是他们偏好的异质性意味着并不存在代表性行为人. 21 尽管如此, 由于我们在一般性讨论中所列出的原因, 每个个体都会有方程 (3.5) 和方程 (3.6) 形式的需求函数; 对于任何给定的收入分配情况, 也将存在平均需求曲线, 其形式与基于平均倾向c的曲线相同.
善变行为人模型与贝克尔 (1962, 4-6) 的冲动型消费者模型相对应, 其中每个消费者在每个时期从一个0–1的均匀分布中随机选择一个可选择倾向c. 任一给定的消费者在每个时期选择的商品组合都不同. 尽管如此, 不同时期c的平均值大致相同, 从而使这个模型能够与前两个新古典模型进行比较.
模仿-创新行为人模型受到了多西等 (1999, sec. 4, 366-373) 22著作的启发, 将消费者分成两类: (1) 那些使自己的偏好适应其社会邻里的消费者 (模仿者); (2) 那些发展新偏好的消费者 (创新者). 行为人最初被指定为随机选择收入和可选择倾向. 在每个连续的回合中, 大多数个体 (\(80 \%\)) 被假定为使自己的可选择倾向适应其近邻的平均值, 个体的调整反应系数从一个0–1的均匀分布中选出. 这个模型试图模拟基于群体的社会标准形成的一般趋势. 另外, 在这个特定时期内, 其余个体 (\(20 \%\)) 为创新者, 他们被假定为随机改变可选择倾向. 在每个回合中, 不同的个体被选为模仿者和创新者. 应当指出的是, 在这个模拟中的行为人小团体的局部相互作用, 可以看作对小团体相互作用进行博弈论理论分析的替代性选择. 正如科尔曼 (1992, 132) 指出的, 现实中, “个体在非常小的团体内活动, 与交易对象相互作用. 也许正是从这种局部但相互作用的活动中产生了某种自组织, 为宏观经济层面带来了规律性”. 无论哪种情形, 尽管这个模型绝对是非古典的, 它的总体结果都与前面三个模型完全一样.
所有的模拟都是在NetLogo 23 下进行的, 读者可以向我们索要各种模型的程序. 24 为 了便于比较, 所有的模型都具有相等的固定总收入 (100万美元) 、人口 (5000) 、必需品最低消费水平 (10美元) 人均收入 (200美元), 以及初始价格\(p_{1}=1\), \(p _{2}=2\). 收入分配起初被设置为一个对数正态分布, 具有给定的最低收入 (50美元). 这里的重点是证明c是产生总体关系的关键参数, 因此所有模型都具有大致相同的平均可选择倾向 (0.5). \(x _ { 1 }\)的需求曲线是通过将价格以0.01的增量由1提高到1.5产生的, x2 的需求曲线是以同样的方式将价格由2提高到3产生的. 名义收入保持不变, 每个价格最终增加了\(50 \%\), 这意味着实际收入 (y/p1) 最终减少了相应数量. 为了便于比较, 恩格尔曲线的模拟是通过降低名义人均收入进行的——降低的数量等于p1 提高时实际收入下降的数量. 这使我们可以直接将各种模型中收入弹性的数值和它们各自的需求弹性进行比较, 也可以和理论进行比较. 请注意, 从理论上说, 在任何给定的实际收入水平上, x1 的收入弹性都与其需求弹性相同[见方程 (3.7) 和方程 (3.13) ].
图3.10和图3.11比较了必需品和奢侈品的理论预期需求曲线与4种模拟模型中的实际曲线. 为了节省空间, 交叉需求曲线和恩格尔曲线并没有显示. 所有实际弹性都列在了表3.1中. 很明显, 各种模型所具有的完全不同的微观基础对总体结果基本没有影响. 例如, 在图3.10和图3.11中, 从新古典同质行为人模型中得到的必需品的市场需求曲线, 与基于方程 (3.5) 和方程 (3.6) 得到的理论曲线相同, 因为这个模型中的所有行为人具有相同的不变倾向——0.5. 在新古典异质行为人模型中, 行为人具有不同的倾向——从一个具有未加权理论均值\(c ^ {*} {=} 0 . 5\)的随机分布中得到. 在总体层面上计算的c的实际平均值与个体倾向的一个收入加权平均值相同. 这取决于c的特殊抽样分布, 以及模型运行第一步所产生的收入的特殊抽样分布. 因此, c的平均值可以略微不同于\(c ^ {*}\). 但由于个体倾向和收入的分布在这个模型每次运行的第一步中都是固定的, c的平均值不随时间变化. 在善变行为人模型中, 平均倾向不是常量. 这是因为模型的每次运行都产生了一个新的随机的个体倾向集合, 所以即使收入分布一开始是固定的, 平均倾向也在每一步都发生一些变化. 这反过来使模型中的需求曲线产生了一定程度的变化. 模仿-创新行为人模型中的变化性最明显, 因为倾向不断变化:模仿者使自己的倾向适应当地的社会标准, 创新者则获得了新倾向. 尽管如此, 所有的模型都产生了与基本理论方程预测基本相同的曲线和弹性.
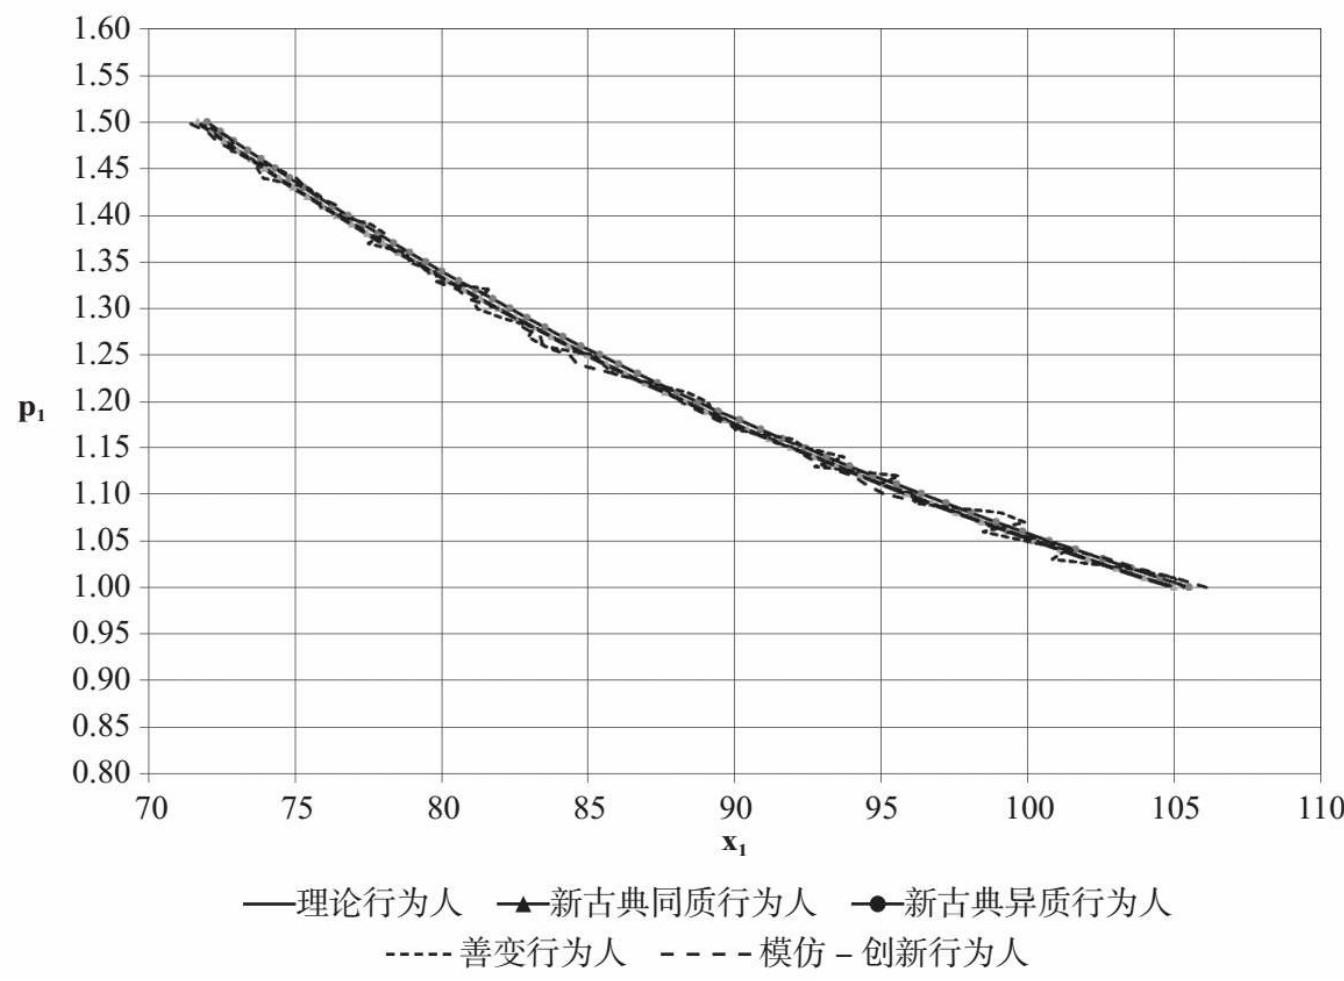
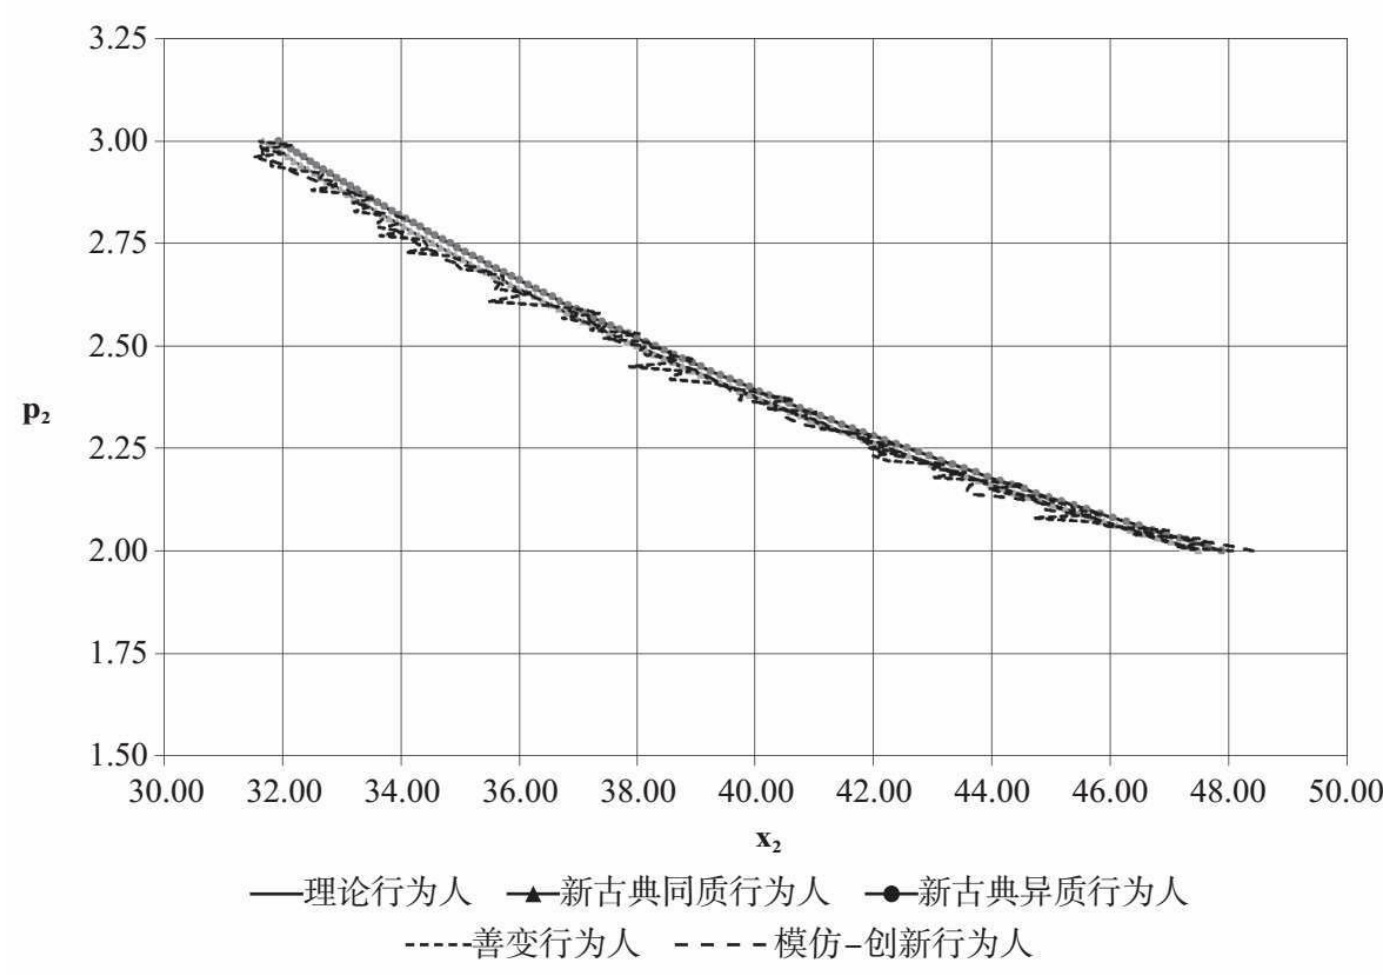
表3.1 平均弹性
| 符号 | 理论 | 新古典同质 行为人 | 新古典异质 行为人 | 善变 行为人 | 模仿-创新 行为人 | |
|---|---|---|---|---|---|---|
| 需求弹性 | \(e_{x_{1}p_{1}}\) | -0.93 | -0.93 | -0.93 | -0.94 | -0.97 |
| 需求弹性 | \(e_{x_{2}p_{2}}\) | -1.00 | -1.00 | -1.00 | -1.01 | -1.04 |
| 交叉需求弹性 | \(e_{x_{1}p_{2}}\) | 0.00 | 0.00 | 0.00 | 0.04 | -0.05 |
| 交叉需求弹性 | \(e_{x_{2}p_{1}}\) | -0.07 | -0.07 | -0.07 | -0.05 | -0.03 |
| 收入弹性 | \(e_{x_{1}y}\) | 0.94 | 0.94 | 0.94 | 0.94 | 0.97 |
| 收入弹性 | \(e_{x_{2}y}\) | 1.07 | 1.07 | 1.07 | 1.05 | 1.03 |
注: 初始设置和参数值为y=200; \(\pi=0.50\), \(\mathrm{x_{1min}}=10\), \(\mathrm{p_{1}=1, p_{2}=2}\).
个体行为是市场、产业、国家和区域宏观模式的基础. 然而, 总体集合具有许多个体行为人所不具备的性质, 这意味着我们无法以总体“似乎”只是一个大的个体的方式对其建模分析 (Martel 1996, 128). 代表性行为人是个善意的谎言.
学者们反复证明, 代表性行为人假设失败的关键原因是个体行为人的异质性 (Kirman 1992, 128). 弗尼和利皮 (1997, x–xiii) 发现, 即使在简单的情形中, 异质行为人的加总也意味着微观经济变量之间的关系无须传递到总体的层面. 进一步, 宏观层面的动力机制通常与微观层面极为不同 (x-xii).
这一发现使一些经济学家断定异质性也是宏观模式的关键. 例如, 马特尔 (1996, 137) 认为“异质性……与个体效用最大化的含义相比, 也许是一个更加重要的市场行为决定因素”. 马特尔 (1996, 137-138) 引用了希尔德布兰德 (1994) 和格朗蒙 (1992) 的著作, 大意是如果效用最大化消费者具有足够的异质性, 就有可能拥有一个“具备合意的希克斯稳定性质的市场需求函数”.
尽管异质性使一个代表性行为人不可能存在, 但它并非稳定的宏观模式的来源. 前一节的总体论点是, 稳定的消费者和生产者模式可以由塑形结构产生, 如预算约束和一些商品的最低消费水平. 新古典同质行为人模型中的行为人完全同质, 其他模型中的行为人则是完全异质的. 然而, 这4种模拟模型产生了相同的需求曲线、恩格尔曲线和相关弹性. 同时, 在缺乏预算约束的条件下, 我们只能对总体模式保持沉默. 异质性确实是一般规则, 它的存在也的确使任何代表性行为人的概念失效, 但塑形结构才是关键因素.
我们能从前一节的讨论中得到另一条教训. 尽管4种模拟模型的行为人存在差异, 但他们有一些共同性质: 他们的消费取决于收入、价格和必需品的一定最低消费水平. 因此, 我们可以用 \(\mathrm{C_i} = f_i (\mathrm{y_i, x_{1min}, p_1, p_2})\) 来表示第\(i\)个行为人的消费. 不同模型的个体消费函数形式存在差异:前两个模型为简单线性函数, 后两个模型则较为复杂, 因为它们的参数因个体不同而不同, 随时间变化. 尽管如此, 我们已经看到, 总消费函数在所有的情形中都是线性的, 并且随时间变化而保持稳定, 例如, \(\mathrm{x_1}=\mathrm{(1-c)x_{1min}+c(\frac{y}{p_1})}\). 同样有趣的是, 尽管函数的特殊形式在我们从微观过渡到宏观的时候会发生变化, 但是相关变量并不改变. 在所有的4个模型中, 宏观消费函数与微观消费函数拥有相同的参数:\(\mathrm{C} = F (\mathrm{Y, x_{1min}, p_1, p_2})\).
当然, 并非所有变量都能从微观到宏观的转变中幸存 (Martel1996, 128). 三个异质行为人模型中暗含了大量的“社会”因素, 这些因素决定了个体收入、最低消费水平和消费倾向. 尽管这些众多的变量产生了一个稳定的平均倾向, 但是这些因素的存在在总体层面上并不重要. 重要的是消费和影响它的特殊变量之间的理论联系, 以及对于哪些变量在总体层面依然重要的理解. 这就是微观基础引人瞩目的地方.
因此, 我们可以列举严密的总体分析所具备的5个特征. 它应当建立在探讨哪些要素在微观层面发挥作用的一些理论基础上. 它应当容许以下事实:这些要素中只有少数几个在宏观层面有意义. 它应当承认总体函数的形式与相应的微观函数形式极为不同, 这意味着代表性行为人并不存在. 最后一点的含义是, 我们不能仅仅因为其与微观层面所假定甚至建立的函数形式不一致, 就拒绝一些总体拟合良好的函数. 当然, 如果我们能够正式推导出预期的总体函数形式, 如前一节中对总消费函数的推导, 那么我们就能对其进行直接检验. 否则的话, 在理论上预期成立的函数关系限度内, 我们必须用便于处理和经验有力来指导对严密函数形式的选择. 严谨、缜密的宏观经济学家还需谨记, 对于任何给定的宏观模式, 有许多微观基础与其保持一致. 因此, 他们不应该将对总体假设的经验支持与对任何特定微观基础的经验支持混淆. 例如, 总收入提高引起总消费增加很难证明消费者会因此变得更加快乐. 很明显, 这一点在政策层面非常重要. 要检验一些微观假说的有效性, 只能在微观层面进行, 除非在此层面它不可检验, 或者它还具有独特的总体含义. 最后, 严密的经济理论必须始终谨记, 均衡是一个假设, 它的存在、稳定性、速度和运行方式必须得到明确阐释. 例如, 在经济政策中, 总供给和总需求持续处于均衡状态的观点, 完全不同于需要花费3–5年 (存货周期) 才能使这些持续变动的变量实现大致平衡的观点.
新古典经济学宣称自己是现代的和严密的, 因为它声称自己建立在微观基础之上, 但它对代表性行为人概念的依赖使所有这些宣言失效. 这个皇帝并没有穿衣服 (Kirman 1989). 另外, 有趣的是“老式的”宏观经济学确实满足严密的总体分析所需的大部分要求. 三个经典的例子是凯恩斯 (1964) 对总消费函数的处理、卡莱茨基 (1968) 对总价格水平的分析和弗里德曼对货币需求的推导.
凯恩斯将他对总消费的分析建立在一些起到基础作用的主客观因素之上, 这些因素除了会影响个人收入外, 还会影响个体的储蓄 (非消费) 行为. 主观因素包括为未来消费和意外事件做准备的意愿、用于被动投资和投机投资以增加未来收入的意愿, 以及对一些人来说甚至是为了满足贪婪欲望而积累财富的意愿. 客观因素包括意外收益或损失、税收、价格管制、预期和利率变化. 凯恩斯细心地指出, 制度和组织因素塑造与引导了所有这些因素. 在总体层面, 实际收入幸存下来, 成为实际消费的决定性因素, 其他因素通过它们对总消费函数的形式和层次的影响表示出来. 最后, 无论个体消费模式多么纷繁多样, 总消费函数都非常简单:\(\mathrm{C}=f(\mathrm{Y})\), \(d \mathrm{C}/d\mathrm{Y}{<}1\) (Hansen 1953, ch.4).
卡莱茨基的价格理论遵循了一条更加具体的从微观到宏观的路径. 他一开始就详细说明了第i个企业的价格\(\mathrm{p_i}=m_{i}\cdot \mathrm {avc_{i}}+n_{i} \cdot \mathrm {p}\), \(\mathrm {p_{i}}\)和avci分别代表企业的单位价格和直接成本, p为行业平均价格, \(m_{i}\)和\(n_{i}\)为决定企业定价政策的垄断力量系数. 这些系数反过来反映了各种企业的规模、促销机构甚至雇员工会力量的相对大小. 在总体层面, 价格关系被转变为以下形式:\(\mathrm{p} = \mathbb{m}\cdot\mathrm{avc} , \mathbb{m} \equiv \left( {\frac{m}{1-n}} \right) > 1\). 因此, 只有价格和单位成本这两个主要变量出现在了总体层面, 所有其他变量都被压缩到了总体垄断程度之中. 进一步而言, 总体关系的形式不同于企业层面的形式.
弗里德曼基本遵循了相同的路径. 微观层面的货币需求据说取决于异质的个体偏好、财富、整体经济的利率和预期通货膨胀率. 然而, 在总体层面, 它们转化为货币总需求、实际余额和实际利率之间的稳定关系 (Snowdon and Vane 2005, 166-169). 因此, 这三位作者全都满足严密的宏观经济学的前三个要求:他们将分析基于个体行为; 他们认识到只有少数几个关键变量继续存在于总体层面; 与相应的微观经济函数形式相比, 他们为宏观经济关系设想了更多不同的函数形式. 对于第四个要求, 尽管他们没有明确指出大量不同的微观基础能够产生他们所设想的同一个总体关系的可能性, 但很难想象他们会认为政治经济学的这个方面是耸人听闻的. 25
很遗憾, 我并没有多少关于经济均衡的直接经验. 确实, 就我目前所知, 一点经验也没有. 有时候我能看到一些建议, 说我们明年或后年应当走向均衡, 但不知为何均衡仍然迟迟未到. (IMF Essay on“ThePursuit of Equilibrium”, Euromoney 0 Dctober 1979, Sir GordonRichardson, Governor of the Back of England, cited in Davis 2002, 659).
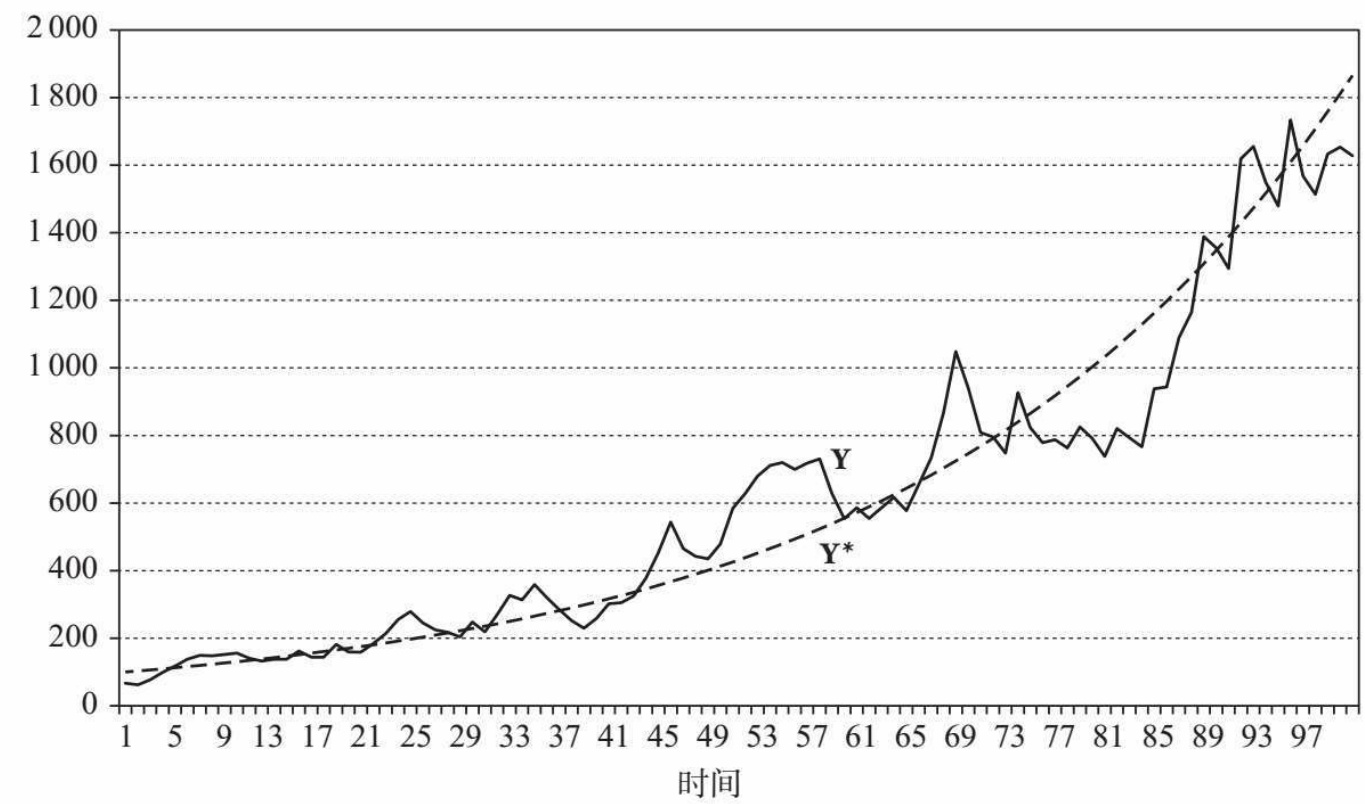
区分均衡的传统概念与古典概念非常重要, 前者将均衡视为一个实现状态, 后者则将均衡视为一个引力过程. 传统概念假定一个变量无论如何都会达到和停留在某个平衡位置. 时间和动荡并未进入视野, 人们将注意力集中到均衡状态和稳定路径上. 这是正统经济学和非正统经济学迄今为止最为流行的均衡概念 (Blanchard 2000, 46-51). 古典的均衡概念与之差别很大, 认为只有通过反复出现和相互抵消的不平衡, 才能实现平均来说的平衡. 确切的平衡只是转瞬即逝的现象, 因为任何给定的变量总是不断超过和低于它的引力中心. 因此, 均衡过程本质上具有周期性和动荡性, 受到具有不同振幅和不同持续时间的“自重复波动”的限制 (van Duijn 1983, 4-5). 26 图3.12和图3.13展示了这两种相互矛盾的观念.
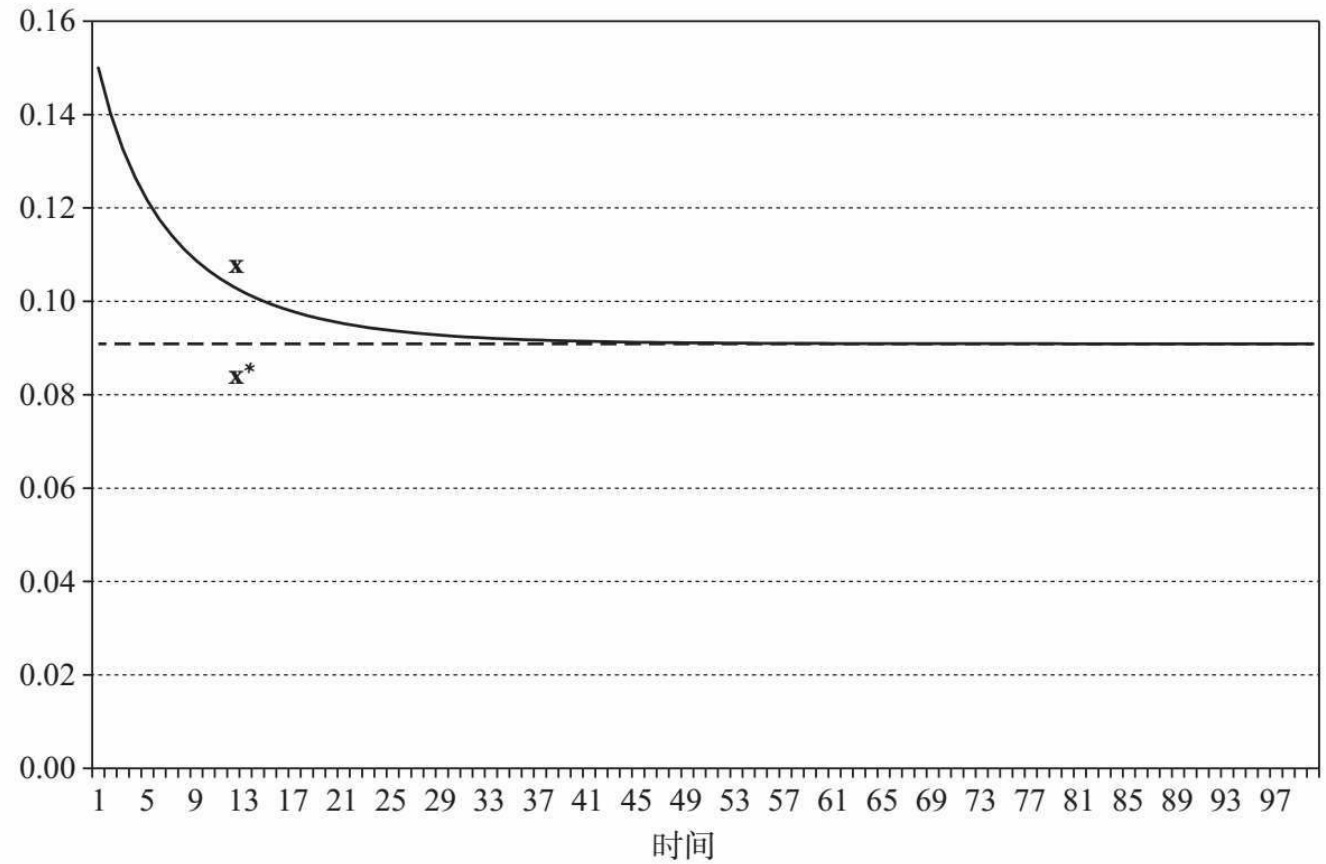
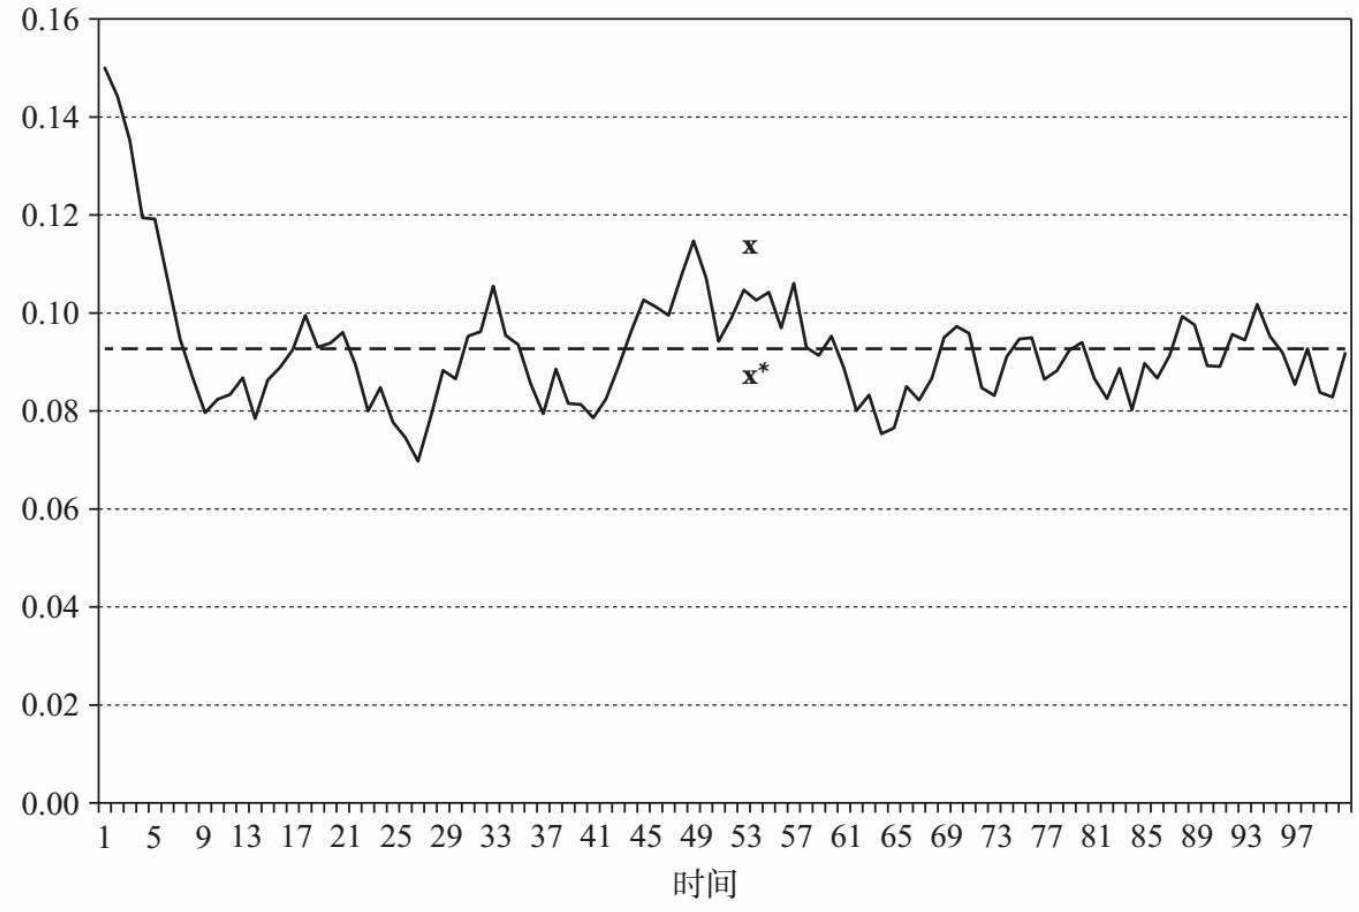
从静态过渡到动态的一个简单办法是认识到图3.12和图3.13中描绘的变量 (x) 本身可能是两个其他变量的比率, 或是一种增长率. 例如, 简单的凯恩斯主义乘数意味着短期均衡产出 \(\mathrm{Y_t^*} = \mathrm{I_{t}/s}\), 其中 \(\mathrm{I_{t}}\)为固定投资, s为一个给定的外生储蓄率. 如果我们将通用变量解释为投资占实际产出的份额 \(\mathrm{x_t}=\mathrm{I_{t}}/\mathrm{Y}\), 将 \(\mathrm{x^*}\) 解释为投资占均衡产出的份额 \(\mathrm{x^*}=\mathrm{I_{t}}/\mathrm{Y_t^*}\), 那么由于实际产出通常不同于均衡产出, 图3.12和图3.13就分别表示了实际投资份额围绕凯恩斯主义短期均衡份额的一条可能的路径. 因此, 即使是一条投资份额的静态路径, 也可以转化为实际产出和均衡产出的相应增长路径. 也可以将\(\mathrm{x^*}\)解释为(比如)产出的均衡增长率, 将 \(\mathrm{x_t}\) 解释为它的实际增长率. 无论哪种情形, 我们最后都得到了图3.13和图3.14描绘的动荡增长路径. 这些问题将在第13章中得到更详细的阐述.
一旦理解了均衡是一个动荡的引力过程, 我们必然会问它可能要花费多长时间才能达到. 无视这种考量会造成严重的实践错误. 回想一下前面图2.12和图2.13描绘的利润率均等化的基础性竞争过程. 表3.2大致估算了每个行业新增利润率围绕作为一个整体的美国制造业新增利润率循环所需要的平均时间. 人们可能预计不同行业的循环时间差异会非常大. 确实, 个体行业循环时间的范围在2–7年. 然而, 每个行业的平均循环时间非常相似, 基本上都在4–5年的狭小区间内——尽管不同行业之间存在差异. 这是一项非常有趣的发现, 考虑到利润率均等化通常被视为一种“长期”现象 (Mueller 1986, 12–13). 第7章将考察这个问题和其他相关问题.
利润率的均等化是由行业投资对利润率的反应驱动的. 利润率越高, 企业加快产出和产能扩张的动机就越大. 产出扩张需要流动资本投资 (即额外的原料、在产品和劳动力), 产能扩张则需要固定资本投资. 利润高的行业会快速增长, 直到产出的增长超过需求的增长, 这时价格与利润率将开始下降. 利润率低的行业会经历相反的过程. 由此会发生两件事情. 个别行业新增投资的利润率会围绕相应的总体平均利润率波动. 这就是利润率的均等化. 27 但是, 由于新增投资的平均利润率本身会发生波动, 经济整体的产出和投资的总体增长率也会波动.
表3.2 增量利润率均等化周期的持续时间 (美国制造业, 1960—1989年)
| 食品、 饮料和 烟草 | 纺织品服 装和皮革 工业 | 木材和木 制品, 包 括家具 | 造纸、纸 制品、印 刷和出版 | 化学 | 除石油、 煤炭之外 的非金属 矿产品 | 基础 金属 工业 | 金属制 品、机械 和设备 | 其他 制造 业 |
|---|---|---|---|---|---|---|---|---|
| 4.8 | 4.1 | 4.7 | 5.2 | 4.3 | 5.0 | 5.2 | 4.5 | 4.4 |
注:美国制造业总体增量利润率围绕行业周期循环的平均持续时间◎ .
商业周期研究已经识别了两种主要的反复出现的总体波动类型, 每种都与特定类型的固定资本投资联系在一起28, (1) 3–5年的存货周期; (2) 7–11年的设备周期. 有趣的是, 我们现在用“商业周期”来表示3–5年的存货周期, 而在19世纪和20世纪初的时候商业周期是指7–11年 (“10年一次”) 的设备周期 (van Duijn 1983, 7-8).29 最后, 可能还有45–60 年的长波思想 (van Duijn 1983, ch. 1; Su 1996, ch. 7). 图2.10已经描述了这些内容, 图5.5–图5.6和图16.1会进一步论述.
存货周期和设备周期本质上与两种基础经济比率联系在一起:存货与需求和供给之间的差额联系在一起, 资本设备与产能和实际产出之间的差额联系在一起. 因为生产需要花费时间, 企业必须在预期的销售发生之前就进行生产. 为保持生产的连续性, 它们必须持有原料和在产品的存货; 为完成产成品到市场销售的惊险跳跃, 它们必须持有产成品的存货. 在一个增长的系统内, 每种存货都有一个合意 (正常) 的存货-销售比率. 如果销售量和生产时的预期数量吻合, 实际存货-销售比率就等于相应的正常比率. 但这只是例外情形, 因为实际销售量通常都会偏离预期数量, 实际和正常的存货-销售比率也会发生偏离. 这在最终产品的存货上表现得最为明显, 因为销售超过当前生产量会耗尽最终产品的存货, 反之则会造成存货的增加 (van Duijn 1983, 8-9). 因此, 存货利用率是超额供给的一个代理变量. 考虑到存货周期为3–5年, 我们可以将之视为总需求和总供给实现平衡通常需要花费的时间, 也就是将之视为“短期”的时间维度.
在一个瓦尔拉斯主义世界中, 所有的市场都被假定为“持续出清”, 因此这里的短期确实非常短. 凯恩斯本人通常关注比较静态, 因此他不关注时间. 但他在其他地方确实承认生产需要花费时间, 从而乘数作用的发挥也需要花费时间. 在他的阐述中, 凯恩斯倾向于在两个时间范围内来回切换:既足够短, 使他能够考察乘数的运行; 又足够长, 使乘数的作用能够发挥出来, 从而达到短期均衡 (Asimakopulos 1991, 52, 67-68). 现代宏观经济学通过简单地假定供给和需求能足够快速地实现平衡而略过了这些问题, 它允许我们将观察到的数据 (在宏观经济学中通常为季度数据) 当作均衡结果的代表 (Pugno 1998, 155; Godleyand Lavoie 2007, 65). 但如果“短期”是12–15个季度, 宏观经济学的模型和经验验证程序就必须被彻底改变. 30
与之类似, 产能 31 与固定资本存量联系在一起, 因此产出-资本比率是产出-产能比率 32(即产能利用率) 的一个代理变量. 从这个角度看, 7–11年的设备周期也许代表了实际产能利用率围绕正常水平循环所需要的时间. 这界定了“长期”的时间维度, 据说它长到足够让人留有遗憾, 但还不够让人死去.
这将我们引向了其他市场的调节速度问题. 金融资产可以很容易地创造出来, 而且它们的价格灵活, 因此金融市场的变化快于商品市场似乎是可信的 (Gandolfo 1997, 533). 同时, 金融市场更倾向于产生泡沫, 所以我们完全不清楚它们能否更快地实现均衡. 劳动力市场特别复杂, 这是由于劳动力作为一种商品的特殊性质. 除了某种类型的奴隶制, 人通常并不会因对劳动力有需求而被创造出来, 因此全球潜在的劳动小时的供给并不是由需求决定的. 即便如此, 还是能够通过以下方式增加局部劳动小时的有效供给:引诱工人由不积极的劳动力转变为积极的劳动力, 改变他们的地理位置 (移民), 以及 (或者) 改变日工作时长和工作强度 (即延长工作时间或加快工作速度). 因此, 劳动力的有效供给在一个较宽的范围内是灵活可变的. 33 劳动力特殊性质的另一个方面开始在这里发挥作用. 尽管其他商品的相对价格本质上是由市场决定的, 但实际工资也有社会和历史层面的决定因素:劳动力的相对价格会对劳动力市场的状况做出反应, 但并非完全由它们决定 (见第14章). 我们将会看到, 劳动力既处于劳动力市场又超出劳动力市场的双重特性也是失业持续存在的原因. 因此, 劳动力市场可能是所有的总体市场中调整最慢的.
所有这些都表明, 我们需要超越短期和长期的划分标准. 表3.3提出了一个可能的扩展的集合. 这种分类保留了以前的两点:短期为总需求和总供给实现均衡的时期 (凯恩斯和哈罗德), 长期为产能和劳动力市场调整的范围 (哈罗德). 但这里提出的实际时间间隔与其他文献中暗含的极为不同. 34 例如, 布兰查德 (2000, 19, 30-31) 将需求和供给实现均衡的时期称为短期, 短期在他这里少于一年. 他的中期为10–20年, 是资本存量、技术和劳动力等供给要素决定产出的时期. 他的长期为半个世纪或更久, 是教育体系、储蓄率和政府素质决定一国增长率的时期.
表3.3 关于调整速度的建议性分类方法
| 短期(3~5年) | 商品市场、存货周期、利润率均等化 |
|---|---|
| 长期(7~11年) | 产能利用率、设备周期、劳动力市场 |
市场和国家层面存在的稳定的循环模式提出了三个主要的方法论问题和若干附属问题. 三个主要问题为:我们如何模型化起基础作用的微观过程?宏观模式和微观过程之间存在什么联系?哪些工具适用于宏观分析?
对于第一个问题, 新古典经济学的标准答案是:我们必须用利己选择、完全知识和所有其他我称之为超理性行为的工具来模型化微观经济行为. 3.2.1小节考察了围绕这一问题所进行的争论. 有大量证据表明超理性是对实际行为糟糕的描述. 尽管如此, 存在各种各样为其辩护的理由, 包括它能提供分析上易处理的结果, 它产生了良好的经验预测结果等. 如果分析上易处理的结果与经验不符的话就没有什么用处, 因而人们必然将注意力集中到第二个辩护理由上. 恰恰在这个时候, 人们往往求助于弗里德曼著名的观点, 即只有预测重要, 假设并不重要. 正如许多人指出的一样, 这个观点的致命缺陷在于关于个体行为的假设本身就是微观经济预测. 我们不能仅仅将视野局限于那些与经验证据一致的预测, 而完全无视与其不符的预测. 我从这个角度出发, 对显示偏好理论、 博弈论、贝克尔关于家庭的理论甚至分析马克思主义进行了检验.
一个替代性的策略是将超理性作为理想的行动基础. 这种方法的支持者欣然承认个体实际上并不以这种方式行事, 但主张个体应该以这种方式行事. 从这个角度看, 现实总是有缺陷的. 然而, 我们同样能够将这个次序恰当地反转过来, 并得出这样的结论:由于社会选择的复杂程度远远超出了这个狭窄框架的想象, 所以超理性行为模型是无效的. “经济人” (如果他或她存在的话) 将是一个“社会白痴” (Sen1977, 336). 但这种完全不充分的概念继续支配着标准的经济学论述. 我认为一个基本原因是超理性教条对于将资本主义描绘为有效和最优的制度发挥了工具性作用.
3.2.2小节考察了微观过程和宏观模式的关系. 标准的方法分别将总消费者和总生产者的行为模型化为一个单一的超理性消费者和一个单一的完全竞争厂商的行为结果. 不幸的是, 众所周知, 在这两个领域以这种方式来描述总体是完全不可能的. 如果这种方法中所有的个体完全相同, 微观与宏观的连接也就微不足道了.◎ 如果由于一些社会原因, 所有的个体恰好自愿采取一致行动, 如联合抵制购买或罢工, 这种微观与宏观的联系也只是例外情况. 相反, 总体具有涌现特质. 因此, 平均行为人与代表性行为人极为不同, 这个平均行为人是总体的另一个名称. 进一步来说, 平均行为对个体行为的细节不敏感. 加总极具变革性, 它是个体的稳健转形.
3.2.3小节考察了新古典经济学的以下断言:总体规律如果不是由一些微观基础推导而来, 就是不严密的. 这里有三点引起了我们的兴趣, 可以用物理学进行说明. 第一, 有许多基本的物理学规律, 如爱因斯坦的广义相对论, 从未与其量子力学中推定的微观基础相容. 尽管这两种理论已经共存了一个世纪, 这个问题仍然一直存在. 第二, 这两者缺乏整合产生了以下可能性, 即量子力学而非相对论才是不严密的, 因为量子力学缺乏宏观基础. 这当然就是爱因斯坦本人的观点, 也得到了一些物理学家的赞同. 第三, 从一个错误的微观基础达到一个现存的宏观模式是可能的. 例如, 气体定律通常是从分子运动论推导出来的, 被看成气体中像台球一样的原子数百万次相互碰撞的结果. 不幸的是, 原子是飘忽不定的量子实体, 和台球根本不同, 甚至缺乏一个可识别的位置. 很明显, 这与经济学非常相似. 由于宏观经济学拥有涌现特质, 即使不是由微观经济学推导而来, 它也可以是非常严密的. 确实, 如哈恩一样持这种观点是同样可行的:微观经济学如果不置身于从而依赖宏观经济, 它就是不严密的. 个体必须被看作置身于社会之中的, 由国籍、性别、种族和阶级构成和塑造. 最后, 即使通过一些微观假设达到了一个既定的宏观经济模式, 有可能从一个错误基础达到一个正确结果这一事实, 要求我们评估每个彼此竞争的微观基础的经验有效性.
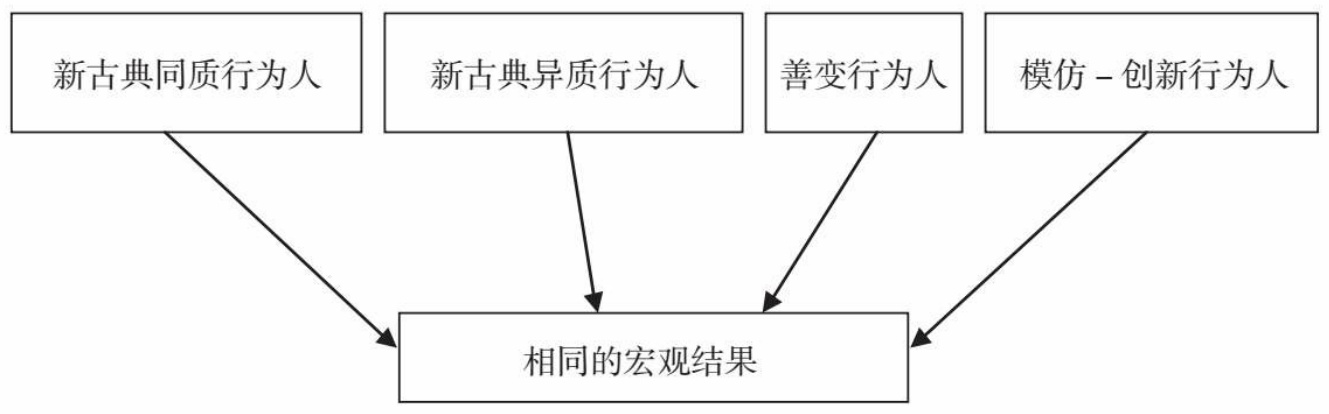
最后一点成为3.3节的中心, 这部分表明各种各样的微观基础都产生了完全相同的市场模式. 在贝克尔 (1962) 早期著作的基础上, 3.3.1–3.3.4:预算约束和必需品的最低消费水平. 这两点就足以推导出斜向下的市场需求曲线——必需品需求的收入弹性小于1、奢侈品需求的收入弹性大于1 (恩格尔定律), 以及凯恩斯主义类型的总消费函数—就短期实际收入而言它是线性的, 在长期则包含了财富效应. 上述推论所需要的条件仅仅是任意给定的人口达到某个稳定的平均消费比例. 我使用了4种不同的个体行为模型来说明这个一般观点:一个同质新古典消费者模型, 可以得到一个代表性行为人; 一个异质新古典消费者模型, 无法得到代表性行为人; 一个消费者在他或她的收入约束内随意选择某个消费篮子的模型 (这是贝克尔的冲动型消费者); 一个某些消费者模仿其社会近邻, 其他消费者发展新偏好的模型. 这4种情形产生了完全相同的总体结果, 因为社会建构的塑形结构 (而非微观基础) 发挥了关键作用. 图3.15总结了这部分的主要观点.
同样的方法可以用于发展一个平均实际工资理论 (见14.3节). 在这种情况下, 任意给定企业的“预算约束”来自以下恒等式:每个工人的实际增加值等于每个工人的实际工资与实际利润之和. 在一个特殊的社会环境中, 不同的个体资本-劳动斗争产生了二者之间的一个特殊比率. 再一次, 关于工人与其雇主之间关系的不同微观模型都与这个宏观结果相容, 而且只要任意给定的模型产生了一个稳定分布的结果, 工资-利润份额就对微观细节“高度不敏感”.
3.4节提炼了宏观经济分析的5点教训. 行为人的异质性意味着格兰杰因果、变量协整、过度识别约束等微观经济特征 (甚至是一些特殊的动态特征) 都不会传递到总体层面. 因此, 异质性意味着总体拟合的函数不必与微观经济层面假定的函数形式匹配. 然而, 异质性并不必然是稳定的总体模式的来源, 因为后者可以直接从塑形结构产生.
尽管函数形式在我们从微观过渡到宏观的时候会发生变化, 某些关键的变量确实会保留下来. 例如, 在基于4种不同行为人的消费模型中, 收入、价格和必需品最低消费水平在总体层面仍然相关. 但其他潜在地决定个体行为人差异的社会因素只通过它们对总体参数的影响显露出来. 因此, 宏观关系建立在微观基础上, 但不是以新古典理论说明的方式. 社会塑形结构在这里发挥了关键作用, 因为它们在引导个人行动方面发挥作用, 并规定这些作用的限度和变化速度.
因此, 严密的宏观经济学必须将分析基于个体行为分析, 认识到只有少数几个关键变量会继续存在于总体层面, 而且通常在宏观层面假定不同的函数形式. 凯恩斯和卡莱茨基是其中的杰出代表. 凯恩斯将对总消费的分析基于个人收入和影响个人储蓄 (非消费) 行为的大量主客观因素之上. 他还细心地指出制度和组织因素发挥了重要作用. 尽管如此, 他仅仅要求总实际消费是实际收入的函数, 且边际消费倾向小于1. 卡莱茨基的价格理论遵循了一条从微观到宏观的相似路径. 他的出发点是个体企业的价格方程, 这个方程取决于企业的相对规模、促销机构和雇员的工会力量. 然而, 行业的价格水平具有不同的方程形式, 与一个缩减了的变量集合联系在一起, 包括行业的平均单位成本和平均垄断程度 (所有其他变量都通过它表示出来). 弗里德曼的做法与之相同, 他从一组决定微观层面货币需求的变量出发, 导向一个在宏观层面已经变化和缩减了的变量集合. 相似的路径可以追溯到马克思、熊彼特和许多其他伟大的经济学家. 在新古典分析将其转向超理性代表性行为人的理论死胡同之前, 宏观经济分析已经是严密的了.
对于某个给定的总体模式, 通常有许多微观基础与其保持一致, 因此对一个总体假设的经验支持并不构成对任何特定微观基础的经验支持. 总收入的增加可能恰恰与许多消费者更不快乐联系在一起, 比如收入的增加在很大程度上是人们极其讨厌的某些群体的收入增加造成的. 因此, 微观基础的真正领域在于政策考虑. 卢卡斯本人指出, 即使没有选择理论基础, 短期宏观经济预测模型也能运行良好, “但如果你想知道政策变化时人们的行为可能如何变化, 就有必要将人们做出选择的方式模型化” (Snowdon and Vane 2005, interview with Robert Lucas, 287). 问题当然就是, 人们到底为何要坚持从那些故意歪曲真实个体行为的基础出发推导政策含义.
3.5节考察了总结部分一开始提出的第三个问题:哪些概念适合分析第2章中展现的那些动荡模式?第一步是明确区分两种均衡概念, 种是将均衡视为实现状态的传统概念, 另一种是将均衡视为一个动荡引力过程的新古典概念. 前者是正统经济学和非正统经济学流行的概念, 它将注意力集中到均衡状态和均衡路径. 这在一般均衡理论中表现得最为明显, 它所有的运算都局限于保证至少存在一个一般均衡点. 这个一般均衡点的唯一性和稳定性都没有得到普遍的确立 (Kirman 1989, 127-129). 非正统经济学分析也普遍这样做, 它经常比较两个不同的均衡, 好像它们是处于静止状态的 (见第12章). 另外, 动荡引力过程意味着平衡只能通过反复出现和相互抵消的非平衡实现, 因此均衡过程本质上具有周期性和动荡性, 受到具有不同振幅和不同持续时间的“自重复波动”的限制. 用现在的说法就是, 一个稳定的平衡点是一个吸引子, 但它通常并非一个静止状态. 进一步的考察揭示, 同一个潜在的引力中心本身可能就是一条增长路径. 最后, 由于动荡引力中心的存在是正常情形, 所以如果忽视了这些波动 (它们内含平均的引力中心波动) 的大小或时间维度就犯了严重的分析错误.
3.5.3小节考察了利润率均等化、存货周期、 设备周期以及长波的时间维度. 我认为3–5年的存货周期反映了总需求和总供给实现平衡通常所需要的时间, 因此它们代表了恰当的凯恩斯主义“短期”时间维度. 这对于宏观经济经验分析有重要意义, 大多数分析将观察到的季度数据作为相关变量均衡值的代表. 以同样的方式, 我指出7–11年的设备周期反映了实际产能利用率围绕正常水平循环所需要的时间. 就这点来说, 它代表了哈罗德“长期”的时间维度. 金融市场本质上受制于泡沫的事实使其变得较为复杂. 劳动市场在两个方面非常特殊. 尽管人口数量对经济刺激的反应迟钝, 国内和国际劳动失业大军的存在意味着局部的劳动有效供给可以对劳动需求做出反应——通过引诱工人由不积极的劳动力转变为积极的劳动力, 改变他们的地理位置, 以及 (或者) 改变工作日的工作时长和工作强度. 因此, 劳动力的有效供给在一个较宽的范围内是灵活可变的. 另外, 尽管其他商品的相对价格本质上是由市场决定的, 实际工资不仅反映了劳动力市场的状况, 而且反映了不同的社会和历史决定因素. 因此, 劳动力的相对价格只对劳动力市场状况做出部分反应. 这一节以提出各种宏观经济过程调整速度的类型划分为结尾, 这种划分与其他文献暗含的分类方法极为不同.
有三个非常重要的深层次问题. 首先, 有人宣称如果我们抛弃超理性假设, “经济理论就会退化为一个特设性假设的大杂烩……缺乏整体的凝聚力和科学的可反驳性” (Conlisk 1996, 685). 我自始至终都在证明, 超理性教条本身建立在科学上站不住脚的假设之上. 因此, 考虑这一点是有用的:如果我们确实抛弃这个教条, 转而围绕实际行为建立微观基础, 将会发生什么呢?
我们肯定理解个体行为真正的复杂性. 我们并不必然会丧失预测能力, 因为习惯和社会条件使个体行为具有可预测性. 我们要记住这个事实, 即个体确实在做出选择——经常在不是他们自己选择的条件下进行. 我们承认理性在解释人类行为方面发挥了作用, 但它经常受到感情、信仰和幻想的排挤. 激励确实重要, 但并非所有激励都会对人的前脑产生作用. 只要承认这一点, 我们就不会迷恋所谓的自由市场和自由贸易总会使我们变得更好的断言, 以及资本主义具有自由自在的美德、政府活动具有固有缺陷等其他相关断言 (Ariely 2008, xx, 47-48, 232).
我们也获得了关于以下重要问题的洞见:通过市场相互作用的无数个体和企业是如何设法达到一致结果的. 古典经济学的答案是, 它是由“看不见的手”实现的——通过使变量围绕一个永远变动的引力中心而不断上下浮动. 这是个体行为人“强制表达”为一种社会模式的反映和方式, 这种社会模式本身可能由于其他原因而是合意或不合意的. 凯恩斯在谈到市场上的讨价还价以及持久失业的可能性时承认了这一点 (Dutt1991—1992, 210n215). 正是瓦尔拉斯将与实际过程相关的动荡和骚乱悄悄偷走了, 取而代之以一个理想化的观念, 即存在一个可以直接达到并且最优的社会表达 (即一般均衡). 自那以后, 新古典经济学一直致力于将这种理想合理化. 而大部分非正统经济学者也接受它为一个恰当的衡量标准, 从而被迫把现实世界 (而非理论本身) 描绘为充满了“不完美”. 这种两极化的安排也许对双方都合适, 但它无法为分析资本主义制度提供一个充分的框架.
也许抛弃超理性教条的最大益处在于, 我们能为消费者理论和生产者理论中的经验现象提供一个更一般的解释. 由于这些现象通常是通过超理性行为假设进行分析的, 这些模式的存在通常被看作对这个特殊出发点的验证. 但我们已经看到, 许多不同的个体行为形式可以产生完全相同的总体模式, 因为起决定作用的因素是结构性的, 而非个体性的. 一个无法逃避的事实是总体结果 (团体、市场和国家) 具有涌现特质, 它与个体结果完全不同. 个体的动机和预期在微观层面与对结果的社会解释方面 (因为对于任何特殊事件, 人们可能感到高兴或不高兴) 依然重要. 但除了所有个体都完全相同的幻想情形或恰巧采取一致行动的情形, 总体将具有自己的特点. 因此, 尽管我们总是能用“平均行为人”来刻画总体, 但这个平均行为人通常并不具备一个“代表性行为人”的行为特征. 确实, 由于总体通常对个体行为“高度不敏感”, 我们不能将任何特殊的经验一致性解释为对其他特征的一般支持, 包括对一些特殊的个体行为模型假设的支持. 模拟并不必然就是解释. 一个更深层次的含义是, 在缺乏额外信息的情况下, 我们只能讨论那些依赖一个已被证实的经验一致性的政策含义, 而不能讨论那些基于无效或未经证实的假设之上的政策含义, 这里的无效或未经证实指的是就起基础作用的过程而言是无效或未经证实的. 因此, 即使两个理论在 (比如) 预测一个预算赤字的产出效应方面都是正确的, 我们也不能不考察这两种方法的其他含义就得出进一步的社会结论.
对这些内容的担忧渗透到经济学专业已有一段时间. 因此, 注意到以下区分是有用的, 即我们如何处理人类行为的一般性问题和经济学处理这个问题的具体方式. 有4个领域在这里非常重要: (1) 行为理论; (2) 演化理论; (3) 基于行为人的计算经济学 (ACE); (4) 随机方法.
行为理论涉及各种各样的学科, 比如心理学、社会学、人类学和神经生物学. 生物学、文化、大脑架构和个人生活轨道都在人类行为的复杂运行中发挥了重要作用. 另外, 行为经济学在将行为理论得到的一些知识纳入标准的经济理论方面发挥了有限的作用.
行为经济学仍然是一门围绕标准经济学的失败组织起来的学科. 它典型的贡献是从论证一些共同的经济假设 (经常在一些实验中) 的失败出发, 进而为那些失败提供一个心理学的解释. 只要标准假设能做出小的改变, 行为经济学与标准经济学的这种共生关系就能保持良好. 在这种情况下, 行为证据能推动标准模型做出小的改变, 使理论的基本结构保持完整. (Pesendorfer 2006, 720).
行为博弈论是行为经济学的一个子集, 它的特殊目标是“将心理因素和学习……纳入正式的博弈论” (Camerer 1997, abstract).
通常情况下, 演化经济学与演化理论的关系稍微好些. 在一般层面上, 它的关注点在于经济学如何从生物学的微观与宏观之争中学习. 它强调总体可以具有与个体要素不同的特征, 因此依赖一个代表性行为人可能存在的想法是徒劳的. 它指出新古典经济学本质上依赖“赫伯特·斯宾塞对达尔文‘适者生存’的解读”这个粗糙隐喻, 这经常被众多经济学家应用于企业理论来证明“市场结果的优越性”, 包括阿尔钦、恩克·弗里德曼、赫舒拉发和塔洛克. 另外, 求助于演化隐喻至多不过发出了以下警告:经济学应该更加符合实际, 允许各种各样行为人之间相互作用、人口和技术构成发生变化、“持续的学习和适应”、社会结构演变以及“性质、结构和不可逆的转变” (van den Bergh and Gowdy 2003, 66-68, 76-77). 但是, 就演化博弈论而言, 回报理性仍然占据主导地位, 其目标是用“适当较弱的理性假设……其中有限理性行为人尽可能地最大化其个人利益”代替传统上“对理性的较高要求”, 以保留“理性选择理论的……内核”. 就行为博弈论而言, “通过适当地调整一个模型的动力学和初始条件, 几乎能产生任何结果” (Alexander 2009, 7-8, 18). 在这里, 尤其重要的是演化过程理论与回报的合理性两者的合并. 达尔文主义关于个体生物体之间相互作用的逻辑, 以及它们的环境 (受到生物种群的部分影响) 对其施加的各种适应性标准的逻辑, 并不要求个体有机体像超理性个体一样计算, 更不必说一样行动了. 计算是进化阶梯的决定性要素, 因此人类在进化阶梯的顶层. 但和所有动物一样, 我们也继承了许多其他反应机制, 它们不但会影响我们的计算, 而且有时会彻底推翻计算. 进化反馈在科学上比理性选择的微积分学更加有趣, 无论理性是否有限.
基于行为人的计算经济学提供了第三种日益流行的分析模式, 使我们能够考察计算机生成的行为人之间各种各样的相互作用. 行为人事实上可以被假定为遵守任何可能的行为规则集合. 这里既不需要超理性, 也不需要有限理性:只要设定一些规则和结构, 然后运行程序并观察结果就可以了. 问题当然在于, 许多不同的行为规则集合可以产生相同的结果, 而且规则的较小改变可以使结果发生很大的变化. 就行为和演化博弈论而言, 通过一组合适的假设和调整, 几乎任何结果都可以被模拟出来. 因此, 即便是它的主要支持者也承认, 至少在该学科目前的状态下, 基于行为人的计算经济学模型倾向于具有“特设性” (Epstein 2007, 54, 64-65). 就这一点而言, 应当注意本章使用的基于行为人的计算经济学模型只是用来说明许多不同的行为假设 (从标准的新古典假设到完全非标准的假设) 可以得到相同的总体结果. 总体结果反过来是由预算约束等塑形结构和社会影响的相互作用分析得出的, 具有随机稳定的分布.
这将最后一种分析模式带到了我们面前, 即经济结果的随机分析. 这种方法发端于经济学, 经过长时间的间隔后现在又重新回归经济学. 正是经济学家维尔弗雷多·帕累托在1897年发现, 顶层\(1 \%\)人口的收入分布遵循一个简单的幂次定律 (见第17章中关于皮凯蒂的内容). 帕累托后来被任命为经济学教授, 接替莱昂·瓦尔拉斯的位置. 经济学家罗伯特·吉布拉在1931年宣称, 剩余\(99 \%\)人口的收入服从一个对数正态分布 (Pennicott 2002). 尽管随机方法在物理学中产生了重要影响, 但是它基本消失于经济学视野, 直到20世纪90年代经济物理学 (重新) 出现. 例如, 雅科文科等 (Dragulescu and Yakovenko 2001; 2002, 1-2; Silvaand Yakovenko 2004, 6; Yakovenko 2007) 指出总体收入分布是两种不同的概率分布函数的结合, 97%–99%的个体收入者服从指数收入分布, 顶层的1%–3% 服从帕累托定律或一些其他的幂次定律. 这种“收入分布两阶级结构”的理论基础是一种动力学方法, 其中来自工资和薪金的收入按加法增加, 35 而来自投资和资本收益的收入按乘法增加. 两种规律不同, 因为收入的类别不同. 可以依次表明, 每种规律都由各种各样的个体行为产生 (即对这些细节“高度不敏感”). 正如雅科文科 (2007, 2) 所强调的, 这种方法“可能被看作概率理论的一个分支…被用于研究包含大量人口的复杂经济系统的统计性质”. 对此我们必须始终补充以下这点, 即只有当人们以惯常的方式行事时, 才能得到总体的统计性质:如果人们选择罢工、 反抗或造反, 事情将极为不同.
前面谈到了个体行为与总体结果的关系. 第二个问题与位于这两极之间的各种各样的塑形结构有关. 我们看到预算约束在消费模式和生产模式中发挥了核心作用. 但套利过程是一个更加重要的塑形结构. 在新古典经济学中, 所有消费者和厂商都被假定为接受同一商品的同一价格, 他们在最大化计算中将这个价格看作已知的. 但同一价格假设需要两个进一步的假设:作为买方, 消费者和厂商都向商品更廉价的生产者靠拢; 作为卖方, 厂商会调整它们的价格以吸引买者. 因此, 尽管消费者和厂商在一个领域内被假定为消极的最大化者, 但他们潜在地被假定为另一个领域内积极的价格发现者和价格制定者——可以说是在他们自己的背后行动. 这个矛盾在瓦尔拉斯主义寓言中通过设计出一个拍卖者得到掩盖——这个拍卖者对每种产品简单地宣布一个价格; 完全竞争理论则通过断言完全知识意味着只存在一个同一价格, 以掩盖这个矛盾. 应当指出, 对于任意给定的劳动类型的工资率也能得到类似的结果, 这些劳动的价格 (和其他产品价格一样) 被假定为即使在短期中也被完全均等化了. 过程在这些情形中并不存在. 一价定律与完全竞争理论实质上被钉在一起 (Mirowski 1989, 236), 因为“普遍接受的完全竞争理论……并不包含对价格形成的清晰解释” (Roberts 1987, 838).
完全竞争理论也假设同一行业中的所有厂商完全一样, 所以每种产品的售价相同意味着所有厂商的利润率都相等, 即使在短期内也是如此. 但由于短期内不同行业的利润率可以不同, 这个理论假定, 从长期来看资本流动会压低高利润率、抬高低利润率, 直到所有利润率都完全相等. 短期结果和长期结果都将均衡视为一个实现状态. 短期假设确保了一个给定的行业内所有厂商的利润率都相等, 长期假设确保了所有行业的利润率都相等. 因此, 在完全竞争的长期均衡中, 无论身处何处, 任何厂商都与其他厂商具有完全相等的利润率 (Mueller 1990, 4).
由此可以断定, 工资率、产品价格和个别厂商利润率的任何差异, 都是真实世界“不完美”的推定证据. 不完全竞争观念彻底绑定的“不完全”竞争理论就是从这一点出发的. 3.4节讨论的卡莱茨基的价格形成理论就是一个经典例证:根据每个厂商垄断力量的大小, 同一行业中不同厂商相同产品的价格存在差异; 根据行业垄断力量的大小, 不同行业的利润量和利润率存在差异 (Kalecki 1968, 11-20).
本书提出的实际竞争理论有着与完全竞争理论极为不同的建构 (见第7章). 厂商被假定为试行价格制定者, 然后厂商之间的竞争将任意给定产品的所有报价绑在一起. 在其他条件 (如运输成本和搜寻成本) 相同的情况下, 高于平均价格的企业倾向于丧失市场份额, 低于平均价格的企业则相反. 厂商根据这些反馈过程调整它们的价格. 我们得到的是一个围绕某个持续变动的平均价格的销售价格的强制分布. 这是竞争性大致一价定律.
任意给定行业内销售价格大致的均等化, 蕴含着一个相应的行业内利润率分布, 它不仅取决于销售价格的分布, 而且取决于行业内不同厂商生产条件的差异. 对于后者, 一些特殊的集合代表了通常说来最容易复制的 (“调节性”) 生产条件. 任意给定行业内的新增投资主要关心这些调节性生产条件的利润率. 资本会加速流入那些调节性利润率高于全国水平的行业, 这将推动它们的供给超过需求, 从而降低其价格和利润率. 调节性利润率低于全国平均水平的行业则相反. 由于需求、供给乃至生产方法都在不断变化, 最终结果是调节性收益率围绕全国平均水平而强制性地震荡. 这就是竞争性大致同一利润率定律.
完全竞争理论和实际竞争理论都假定套利是一个基本的塑形结构. 然而, 完全竞争理论设想的是某个已实现均衡状态中完全相等的情形, 实际竞争理论设想的则是一个围绕变动的引力中心而波动的动荡过程中永远存在的差异. 套利的共性, 如同预算约束的共性, 不应该理解为这两个理论中的套利过程的形式和内容相同. 第8章将讨论奥地利经济学在这些问题上的价值所在.
最后一个问题关注在当前的瓦尔拉斯主义正统经济学与其挑战者之间的另一条断层线. 瓦尔拉斯主义方法主张以完全对称的方式对待消费者和厂商. 这两种情况的指导原则 (最大化行为) 和特有工具 (等值曲线和预算约束) 在形式上完全相同. 后凯恩斯主义传统通常将宏观经济学看作消费者和企业之间不对称的权力斗争, 后者具有前者所不具备的寡头垄断权力要素. 古典经济学家提出了一个更有力的论点:资本是支配性力量, 利润是资本主义真正的底线. 这将古典经济学家带到了生产领域, 将剩余产品作为利润的客观基础, 将竞争作为利润调节交换的手段 (见第7章). 注意以下这点很重要, 即利润是一个潜在的客观尺度, 36 通常情况下受到企业管理人员、股票市场、银行和公众的不断审查. 利润是企业的生存条件 (Simon 1979, 502). 如果持续亏损, 单个厂商将受到倒闭的惩罚; 即使利润低于其竞争者, 它也会受到威胁. 因此, 它们一直有降低成本的压力, 以提高自己的生存率. 反过来, 这些个体面临的这种迫切需要产生了一系列的排序机制, 例如使同一商品价格均等化和不同行业利润率均等化的趋势. 竞争是企业之间的战争, 而且这种被强加的战争的合理性, 正是在于它们提供了客观的指导原则 (Shaikh 1978, 7). 个体消费者并不面对这种客观的筛选过程. 当然, 他们受社会影响的制约, 这些社会影响形成了他们微观经济行为的“宏观基础” (Colander 1996; Leijonhufvud 1996, 42; Hahn 2003, 227). 但在这些限制以内, 他们可以按照习惯、传统甚至任意地行动. 他们位于社会-主体性领域. 因此, 古典经济学的方法对企业和消费者的处理是极不对称的.
哈姆雷特:“人类是一件多么了不得的杰作! 多么高贵的理性!多么伟大的力量!” (出自 《哈姆雷特》, 威廉·莎士比亚著, 朱生豪译, 吉林大学出版社, 2015年版). ——译者注↩︎
例如, 在其对人类实际行为复杂性的出色阐释中, 艾瑞里 (2008, xix–xx) 特别地将新古典的“理性” (即超理性) 概念称为“我们出于追求完美的原因而对自己能力做的假设”, 将实际行为称为“非理性的…… [因为]我们与完美存在距离”.↩︎
“迄今为止, 已有众多杰出的经济学家……试图表明, 一个由个人利益驱动的分散经济可以与经济资源的合理配置相容, 这个配置……与众多可行的替代性配置相比可以被视为最优的” (Arrow and Hahn 1971, vi–vii, cited in Sen 1977, 321-322). 类似地, 萨缪尔森 (1963, 233) 指出, 弗里德曼捍卫超理性假设的动机是“帮助 (1) 完全竞争的自由放任经济学模型, 它在一个世纪中持续遭受经济学界外部的攻击, 并在垄断竞争革命爆发后, 在过去30年持续受到同行的攻击; (2) 作为某种自明之理、真理和谎言的混合物的‘利润最大化’假设——这种情况出现得相对较少”.↩︎
托勒密, 生于埃及, “地心说”的集大成者. 现代科学已经证明“地心说”是错误的, 故托勒密式断言在这里借指对错误认识的坚持和信以为真. ——译者注↩︎
“至少在经济交易领域, 超理性是对实际行为的一个良好近似”这一断言, 包含了人们“在实践中学到最优解”这一断言 (Conlisk 1996, 683). 这要么假定人们渴望表现得超理性 (这点恰处于争论中), 要么假定人们如果不这么做就会得到某种惩罚 (这是残存的论点) 后者几乎无法应用于消费者行为, 因为“我们从没在讣告栏里读到消费者因选择次优而死亡的消息” (Conlisk 1996, 684). 就市场确实会淘汰不太成功的经理或企业主而言, 这也很难表明超理性和完全竞争为幸存企业的行为提供了良好的模型. 本书最后一章会进一步讨论这个问题.↩︎
萨缪尔森 (1964, 736) 说:“我对弗里德曼的假说进行抨击的所有力量集中于经验正确性构成了一个理论的价值, 尽管不真实的漏洞构成了它的弱点……我认为一个理论由于其缺点反而变得更好的说法是对科学的巨大曲解; 而且我注意到, 在更加幸运的精密科学中, 没有人会幻想这样的断言……并没有理由鼓励我们容忍对经验现实的曲解, 更不用说为这种曲解唱赞歌了. ”↩︎
崔胜基 (2005, 8-11) 将其称为理性选择方法的“解释性”维度, 但至少在经济学中, 它主要是一种辩护方法.↩︎
更不必说, 选择的一致性并不意味着其潜在动机确实是超理性的, 因为一个“一致的选择者可以具有我们想要指定的任意程度的利己主义” (Sen 1977, 326)↩︎
确实, 施蒂格勒和贝克尔 (1990, 192) 特别指出, 我们的出发点应当是将不同个体的品位视为不变和相同的, 转而探寻“价格和收入在解释不同人之间与不同时期之间的差异时所采取的细微形式”.↩︎
克雷普斯 (1990, 41) 指出, “经济学中博弈论的巨大成功, 很大程度上在于它为我们提供了一种分析特定动态竞争性互动的建模语言和分析技术”. 当然, 这种语言仅仅是超理性的一种表达方式.↩︎
共同理性知识 (CKR) 概念体现了这个假设, 即每个参与人都是工具理性的 (也就是超理性的), 他们认为别人也是这样, 而且认为别人也这样看待自己, 等等. 信念的一致联合 (CAB) 概念进一步假定所有这些信念都是一致的, 这是在以下意义上说的: 如果两个超理性个体具有相同的信息, 他们必然做出相同的推论, 得出相同的结论. 奥曼认为超理性个体将会持有相同的信息 (即由共同理性知识移动到信念的一致联合) (Hargreaves Heap and Varoufakis1995, 24-28)↩︎
斯特罗茨 (1953) 指出, 冯·诺伊曼和摩根斯顿提出了一个专门的公式, 产生出一个风险选择的加权平均, 使我们能给选择集合排序. 这个排序就是伯努利最早提出的“道德期望”. 就像利用标准的序数效用函数一样, 任何函数只要能与以上公式给出相同的排序, 就都是适用的. 这种函数的内容也可以表达为一组风险条件下理性选择的行为公理. 斯特罗茨承认人们实际上可能并不是按这种方式行事, 并指出实验证据表明实际行为可以用不同的方式更好地描述出来. 但在任何情形下, 这种新型的基数效用的可取之处在于, 它通常在人和人之间是不可比较的, 从而不会威胁到一个功利主义福利经济学的复兴.↩︎
贝克尔将这种不完全自私行为称为“利他主义”, 但人们可以认为利他主义意味着一些更普遍的东西. 进一步而言, 在贝克尔看来, 只有家长是利他主义的, 其他人都是标准的利己主义者 (Becker 1987, 282-283; Pollak 2002, 11-12)↩︎
在布坎南和塔洛克那里, 理性选择是将恰当的集体选择模型化的方法. 在罗尔斯那里, 当与替代性正义制度相比时, 理性选择是将在无知面纱下活动的个体决策模型化的方法 (Chai 2005, 3)↩︎
即使超理性被接受为一个有效的出发点, 这也无法保证任何给定的总体 (如市场或国家) 都能像代表性行为人一样行事 (Grabner 2002, 6)↩︎
例如, 巴格瓦蒂 (2002, 4n3) 通常情况下依靠以下观点, 即自由贸易优于管理贸易和闭关锁国, 但毫不提及他引用的全部证据都有赖于国家内部及国家之间的完全竞争.↩︎
布拉什 (1985) 引用了以下时间表: 伯努利 (1738) 赫帕斯 (1816) 和沃特斯顿 (1843) 提出了气体动力学理论, 克劳修斯 (1850) 、 麦克斯韦 (1859) 和吉布斯 (1876—1878) 最终用它推导了气体定律.↩︎
总生产函数的创始人保罗·道格拉斯 (1976, 914; cited in McCombie and Dixon, 1991, 24) 毫不掩饰其明显基于经验的优点的重要意义:“[柯布-道格拉斯总生产函数的]估计系数与获得的实际份额大致相等……强化了竞争性分配理论, 且证明马克思主义是错误的.↩︎
可选择收入与人们通常所说的可支配收入不同, 这里指的是扣除最低必需品消费之外的可自由支配的收入, 下同. ——译者注↩︎
在当前的简单假设下, 必需品的收入弹性与价格弹性的绝对值相等 [比较方程 (3.13) 和 (3.7) ].↩︎
需要许多辅助性假设才能确保存在一个代表性行为人, 这些假设使“所有个体的有效偏好和所有企业的最优计划……在边际上相等” (Martel 1996, 128)↩︎
多西等 (1999, 159-164) 假定单一消费者的偏好结构为一个字符串, 其中的“1”代表消费者对特定商品存在需求, “0”代表对其缺乏需求. 总字符串受制于一个预算约束. 偏好结构本身也受突变和过去结构组合的制约. 这个模型产生了新商品扩散的S形路径, 以及斜向下的商品需求曲线和恩格尔曲线——它们都是作为总体的涌现特质出现的. 他们推测总需求法则基本上是由社会模仿和预算约束决定的. 但我认为, 由于许多模型产生了相似的总体结果, 我们无法只在这个层面就判断潜在结构的有效性. 相反, 我们需要扩展可检验含义的范围, 以评估各种各样竞争者的微观基础.↩︎
NetLogo是一个用来对自然和社会现象进行模拟的可编程建模环境. — 编者注↩︎
如果没有阿姆鲁·拉杰卜的大力支持, 这些模拟是不可能进行的.↩︎
“普里斯姆小姐:……塞西莉, 我不在的时候你可以读一读政治经济学. 关于卢比贬值的那一章可以略过不读, 因为它过于耸人听闻了. 即使是这些金属问题也有其戏剧性的一面”(奥斯卡·王尔德《认真的重要性》).↩︎
请注意, 在古典情形中, 我们所关心的是围绕均衡进行的波动, 也就是非均衡路径. 这不同于将商业周期视为一个波动性的均衡路径的标准观念 (Kalecki 1968, ch. 13)↩︎
如果技术条件不变, 利润率的动荡均等化也会带来增长率的动荡均等化. 然而, 技术是不断变化的, 所以甚至正常的增长率在不同产业之间也存在差异.↩︎
周期通常是通过总体活动水平的变动识别的. 因此, 根据美国国家经济研究局官方的方法, 紧缩被定义为实际产出的持续下降. 一个更好的方法是识别增长周期 (即围绕增长趋势产生的波动). 这两种方法对商业周期的年代划分存在差异 (van Duijn 1983, 9-11). 这些问题对宏观经济建模非常重要, 因为经济预测涉及“对商业周期运动的推测” (Su 1996, 1). 扎诺维茨 (1985) 、 哈维和耶格 (1993) 讨论了对周期趋势进行分解的各种方法.↩︎
范-杜因 (1983, 15) 指出, 库兹涅茨关于15–25年的建筑业周期的发现并没有从后来的研究中幸存下来.↩︎
有人指出, 从瓦尔拉斯定律的角度看, 总供给和总需求之间的相互调整与货币供给和货币需求之间的相互调整相同. 对后者的一项估计表明, 2个季度内能实现\(50 \%\)的调整, 实现\(99 \%\)的调整大概需要12个季度 (McCulloch 1982, 27).↩︎
区分“工程产能”与“经济产能”非常重要, 前者为一个给定的工厂和设备在一定时期内能够达到的最大可持续产量, 后者为盈利最高 (从而是合意) 的产出水平 (Foss 1963, 25; Kurz1986, 37-38, 43-44; Shapiro 1989, 184). 例如, 使一个工厂每天运行20个小时、每周运行6天在物理上也许是可行的, 我们能得到一个每周总共120个小时的工程产能. 但也许人们会发现, 轮班中第二班和第三班可能产生的高昂成本使每天8个小时、每周5天 (即每周40个小时) 的轮班制度盈利最高. 因此, 作为企业产出水平基准的经济产能只代表\(33.3 \%\)的工程产能利用率. 经济产能也不同于“充分就业产出”. 尽管标准的经济理论通常假定产能完全利用和充分就业同时发生, 但现实中并没有理由假定按经济产能生产能完全雇用现有的劳动力 (Garegnani 1979)↩︎
技术变革能改变资本-产能比率, 资本-产出比率是资本-产能比率和产能利用率 (产出-产能比率) 两者的比率.↩︎
古典经济学和凯恩斯主义的劳动市场观隐含了一个假设, 即劳动小时的供给是由工人的供给支配的 (也就是说几乎所有能利用的工人都想工作一个正常的工作日时间). 新古典理论的假设与之直接相反:劳动小时的供给完全是由对工作小时极其灵活的偏好决定的. 在古典经济学和凯恩斯主义那里, 如果劳动小时的过度供给造成了实际工资下降, 通过劳动小时供给的自愿减少所能满足的供求差额只是一部分, 剩下的被非自愿失业吸收. 在新古典经济学中, 相同的情况完全由劳动小时的自愿减少满足, 这些劳动小时是由任意给定的劳动力存量提供的.↩︎
凯恩斯主义者也假定数量调整快于价格调整, 货币主义者则与之相反. 新古典主义者假定二者调整都非常迅速, 这使他们假定市场持续处于均衡状态 (Gandolfo 1997, 533)↩︎
主要发现是“大多数人口……拥有一个时间上非常稳定的指数收入分布 (‘热’分布), 这与统计物理学中的均衡能量分布类似, 遵循玻尔兹曼-吉布斯能量守恒定律” (Dragulescu andYakovenko 2002, 1-2). 雅科文科指出, 吉布斯通过对社会模式的研究提出了他的颗粒分布观念. 就这点而言, 经济物理学只不过是在投桃报李.↩︎
利润是一个潜在的客观尺度这一事实并不意味着它的真实水平是一目了然的. 确实, 所宣称的利润水平可以伪装很长一段时间. 安然公司的迅速崛起和随后的崩溃是一个恰当的例子:它的崛起建立在过度夸大的基础上, 它的崩溃也正是由于这些夸大之词被揭露. 2008年爆发的金融危机是对这一过程的另一个严重警告. 当真实的利润率宣布与大量虚假的主张对立时, “一切等级的和固定的东西都烟消云散了, 一切神圣的东西都被亵渎了” (Marx and Engels2005, 10).↩︎